文 / IPO频道
出品 / 节点财经
7月24日晚,贝壳找房正式向美国证券交易委员会公开递交招股书,拟在纽交所上市,股票代码“BEKE”,高盛、摩根士丹利、华兴资本等为贝壳找房IPO的联席主承销商。
自贝壳诞生,争议与质疑不断。一方面,通过与链家品牌合作,继而打造出不同的两个品牌;另一方面,即是运动员又要当裁判的野心,让创始人左晖被业内形容为“对开发商敲骨吸髓,是整个房地产链条中最赚钱,也最恶劣的一环。”
即便左晖回应,“渠道也是开发商的‘夜壶’”,但似乎无人买账。
在过去几年,贝壳找房一直是资本青睐的宠儿,一级市场长袖善舞,现在贝壳将纽交所作为上市地,试图在二级市场上再拨弄出水花。但疫情仍在反复、且国际关系紧张的现在,真的是上市的最佳窗口吗?亦或者,左晖已经不能再等了?
/ 01 /
左晖的时间表和背后的资本推手
回顾链家、贝壳的发展,离不开2018年这一时间节点。脱胎于链家的贝壳找房全新上线,相较于原来链家网,贝壳找房的定位更为开放,除覆盖新房、二手房、租赁和家装等居住业务外,它通过ACN(经纪人协作网络),吸纳链家体系外的外部房源进入该系统。这也意味着,无论是直营品牌的链家,还是作为加盟品牌的德佑,亦或是其他中小中介,都可以入驻贝壳找房,从而开启“自营+行业平台”模式。
2019年3月,左晖也进一步展开一系列资本动作,链家发生注册资本、投资人和管理层的变化,原投资方在链家的股份通过协议镜像平移到贝壳找房。当时有业内人士推测,房地产行业整体不景气的情况下,链家暗度陈仓,希望通过贝壳找房实现上市。
此话一语成谶。
力推贝壳,意义深刻。左晖也走入了资本倒计时中。
故事回到2016年4月,当时,链家完成了豪华的B轮融资。投资方包括华兴、百度、高瓴、腾讯等机构。这轮价值64亿人民币的融资来之不易。
据市场消息称,链家在B轮融资时,与投资方签有协议,若在交割日后的5周年内(即2021年4月之前)不能完成合格的首次公开发行,那么投资人可以要求公司回购,回购价格为基本投资价格加上每年8%的单利回报。
按照对赌协议,如果2021年不能完成上市,左晖不仅要将64亿还回去,还要加每年8%的单利回报。也就是说,5年需要支付25.6亿的利息。
选择此时在美国上市,可谓是逆流而行。但如今正是链家B轮融资之后的第四年。
留给左晖的时间不多了。而此时,房地产行业进入下行。市场调控下,A股市场几乎关闭了房地产行业上市的大门,2019年,包括房多多等企业都选择在美股上市。原因不外乎是更低的门槛以及政策监管层的制约。
左晖精心设计的VIE架构浮出水面。简单来说,第一步就是把链家业务全部装入新的主体贝壳找房中。之后,再通过VIE架构在海外注册公司,通过一些协议控制中国的内资公司,最终实现上市。
除了资本层面的考虑,不得不说,贝壳的成绩确实亮眼。这一战略的转移,确实让贝壳在一定程度上帮助左晖由下游,转移到更上游的平台。
数据来源:企查查
搭建VIE架构、投资人的平移等一系列的漂亮操作后,贝壳找房在不足一年中快速完成了两轮融资。无论一级市场外界环境如何寒冬,对于左晖而言,贝壳找房仍备受资本喜爱。
2019年7月,贝壳找房完成超12亿美元的D轮融资,今年3月,软银、高瓴、腾讯、红杉等资本大佬再次下注。这一切看上去都在证明,贝壳找房距离上岸不远了。
根据招股书显示, IPO前,贝壳找房管理层享有绝对控制权,左晖个人持有贝壳找房46.8%股权,首席执行官彭永东持股比例为3.6%;执行董事单一刚持股比例为1.6%;执行董事兼联席首席运营官徐万刚持股比例为1.8%。
数据来源:招股书
在机构投资者方面,腾讯为其第二大股东,持股比例12.3%,D+轮融资领投方软银旗下SVF II Shell Subco (Singapore) Pte. Ltd.持股为10.2%,高瓴资本持股为5.3%,贝壳找房董事、华兴资本首席执行官包凡持股比例为3.8%。但连续三年亏损,能否撑起一个美丽的上市梦?
/ 02 /
460亿营收的“隐秘角落”
招股书显示,2019年全年,贝壳实现总交易额(GTV)为21276.94亿人民币,同比大涨了85%,实现营收460亿元人民币,同比增长61%。
但460亿的靓丽报表下也有一些“隐秘的角落”。贝壳在财务处理上,将新房全部佣金确认为收入,而将合作经纪公司的佣金分成确认为收入成本。这种处理方式直接导致2019年贝壳的收入和成本大幅增长。
数据来源:招股书
2017年至2019年,贝壳找房的营业收入分别为255亿元、286亿元、460亿元。贝壳找房的收入来自三部分:存量房交易、新房交易以及新兴业务。
存量房交易中包含链家通过买卖、出租存量房收取的佣金;贝壳平台上入驻的中介机构收取的平台服务费,以及向德佑等加盟品牌下的中介收取加盟费;通过提供交易关闭服务、现场认证、中介招募及训练等增值服务收取增值服务费。
数据来源:招股书
三部分中,存量房交易业务占比最大。在2019年Q1,这一业务占总营收的70%以上。
值得注意的是,招股书披露的数据包含链家和贝壳找房两部分营收并不能单独体现。而贝壳找房平台模式的真实情况几何,或许只有左晖知晓。
但可以肯定的是,贝壳找房仍然依赖链家的房产代理收入以及新房代理收入,而其作为平台角色收取的服务费用并不占重要比例。在2020年一季度,存量房交易业务收入占比下降至47%,因疫情影响,营收的主力选手被砍掉了半个肩膀。即便如此,这460亿营收也并非轻而易举,而是通过不惜成本换来的。
数据来源:招股书
2017至2019年,贝壳连续三年亏损,其中,2019年录得净亏损21.8亿元,亏损幅度同比扩大410%,净亏损率为4.7%。招股书中提及预计未来会继续产生大量成本和支出以进一步拓展业务。贝壳持续亏损的原因,需要从成本一窥端倪。
2017年-2019年,贝壳的收入成本为207.2亿、217.8亿、247.1亿元。根据招股书显示,贝壳的成本占比最大的为佣金及内部补偿费用,指的是向协助完成交易的其他机构及渠道支付的佣金,以及向中介及销售人员支付的交易提成。其中,由于房产领域的特殊性,高客单价的房产成交同时也伴随着高昂的成本,也就是房产销售的佣金。2017-2019年分别为156.6、157.7、194.4亿元。
成本高昂,也是贝壳难以盈利的关键原因之一。贝壳找房的营收扩增伴随着成本的不断上涨,可谓规模与亏损齐飞。
/ 03 /
是谁的“夜壶”
又分了谁的羹?
除了营收上的压力,贝壳找房在行业的竞争压力也是与日俱增。
贝壳找房伴随着同行的骂声快速成长起来,尤其是58同城的骂声最响。既是运动员还想当裁判,贝壳动了别人的蛋糕。
除了来自同行业的诟病,也有房地产行业其他参与者的思疑。有观点认为,以贝壳为首的销售渠道,对开发商敲骨吸髓,将成为整个房地产链条中最赚钱,也最恶劣的一环。比较极端的例子是,某些偏远地区的项目,付给渠道的佣金甚至达到10%,要知道,很多房企的销售净利率也不过是这个数字。
左晖曾回应称,开发商一直有房地产“夜壶论”,“其实渠道也是开发商的‘夜壶’,市场不好时拿出来用用,市场好了就放回去。”
但现实是,掌握资源的渠道,永远可以从开发商的碗里分一杯羹。分了开发商和渠道商的羹,被敌视也是自然。
从目前情况来看,21世纪不动产虽然被链家“收入囊中”,但以我爱我家、中原地产、麦田等为代表的国内房地产中介龙头,仍然拒绝加盟贝壳找房。
根据极光大数据发布的相关数据,2020年4月贝壳找房App的渗透率为1.38%,远低于安居客的2.94%;另一方面,安居客平均DAU235.2万,而贝壳找房平均DAU为104.4万。用姚劲波的话来说就是,贝壳找房进入市场还未对58构成威胁。
主营业务受到中介龙头的排挤之外,新业务的拓展也有掣肘。
招股书显示,贝壳找房的第三部分业务即新兴业务不敌存量房交易和新房交易,目前对总营收的影响较小,不足5%。新业务主要指的是金融服务、房屋翻修服务等与房屋居住相关的服务,其中,家装服务是贝壳自诞生以来的发展重点。
然而,在这一赛道,竞争已是一片红海。比如58旗下的安居客早就暗暗布局互联网家装。BroadLink、居然之家、酷家乐等都是各自领域的头部企业。此外,传统家装龙头也正在向线上转型。传统家装龙头企业东易日盛在2016年就已经实现了全年营收约30亿。
前有大象,后有猛虎,想要在新型业务上冲刺,贝壳找房的难度不小。
一面是以麦田、58的为首的对手与贝壳势不两立,另一面是自身成本高昂、盈利困局。除此之外,距离为期五年的对赌之约,还有不足八个月时间。国内A股市场几乎关闭了房地产行业上市的大门,而中美关系冷却、在美监管环境趋严、中概股被轮流做空等背景下,贝壳找房似乎只有逆风前行。
此时选择上市寻求更强大的资本助力,左晖没有选择。
免责声明:文章内容仅供参考,不构成投资建议。
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!
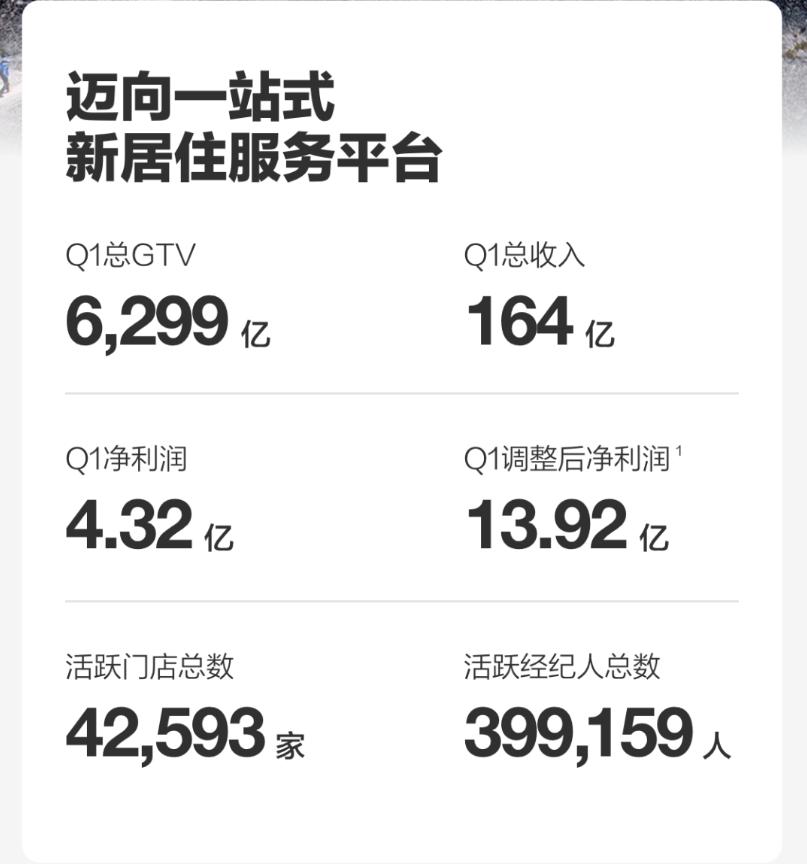
众所周知,当前我国房地产行业已经迈入“存量房时代”,相比“大扩张时代”,更偏细水长流型,也为贝壳这类“科技驱动的一站式新居住服务平台”,提供了发展舞台。日前,贝壳披露2024年第二季度财报:总交易额(GTV)8390亿元;净收入234亿元,同比增长19.9%;净利润达19.0亿元,同比增长46.2%
文/七公“领导变革之父”约翰·P.科特指出,在这个时代,要成为一名职业上的成功者,很重要的一条准则就是:不要依靠惯性,因为旧的模式、道路和经验在新的环境下是无效的。于企业而言,道理也一样。但知易行难,有没有案例可参考、借鉴?节点财经认为,在深度调整的房地产行业,贝壳是一个值得观察的对象。其最新公布的
存量房市场率先回暖,新房市场仍在“蛰伏”,随之变化的是社会居住观念,由于存量房挂牌量激增,使得买方从“没得挑”变为“任你选”,这是买方的机会,似乎也是市场的机会。身处其中的居住服务头部平台贝壳,于3月14日公布了2023年四季度及全年业绩,财报数据显示,2023年贝壳实现总交易额31,429亿元人民
文|螳螂观察作者|易不二2023年一季度,房地产市场实现了久违的回暖。国家统计局公布的数据显示,2023年1-4月,全国商品房销售额39750亿元,增长8.8%,其中住宅销售额增长11.8%。穿越了2022年跌宕起伏的贝壳,也随着房市小阳春,以一份超出业绩指引上线及市场一致预期的亮眼答卷,开启了20
法奥机器人在10月16日宣布,C+轮和D轮已经接连做完,两轮加起来接近10亿元人民币。领投方是美团龙珠与美团,参与投资的机构包括永鑫资本、苏创投、狮山二期,清流资本、苏产投、国联民生资本这些老股东,也在这轮里继续追加。半年内连开两轮,节奏在当下的机器人赛道里不算常见。钱花在哪儿写得比较实。一部分是核
10月16日,理想汽车发公告,把芯片子公司、也就是上海马赫心科技推出去签了首轮股权融资协议,本轮募资总额16.25亿元。其中理想汽车自己出资10亿元,外部投资方合计出资6.25亿元。领投方是杭州经韬、蓝驰创投与华业天成,奇绩创坛参与投资。公司没有披露这一轮对应的确切估值区间,只给出了一个上限口径。上
10月16日,上海源归材料科技有限公司宣布完成新一轮数亿元融资,领投方是高瓴创投,深创投与昆山国科跟投。资金投向很具体,旗下工业品牌“源展材料”要拿它在ALD前驱体上扩产能、开新品。公司没有披露本轮的具体估值。这类材料在芯片制造里的位置,不太容易被外行感知。芯片制造里,形成器件结构靠的是薄膜沉积,工
10月16日,杭州原子矩阵计算有限公司宣布获得达晨财智的独家战略投资。这笔钱来自达晨财智在管的两只基金,一只在湖南叫金芙蓉达晨未来产业基金,另一只在上海叫国晨基金,庚辛资本中国担任长期战略财务顾问。公司没有披露本轮的具体金额。这家公司做的方向是中性原子量子计算,成立于2025年,走的是整机全栈路线,
10月15日,AI初创公司元环智能宣布完成连续两轮融资,合计金额为数亿元。种子轮由顺为资本领投,跟投方有上海未来产业基金,还有星连资本与君礼资本;种子+轮的投资方里,既有上海半导体产投和360战投这类产业方,也有首程资本这类机构,加上上海的人工智能产业系列基金等国资背景方,还有云时资本、山行资本、B
近日,北京清程极智科技有限公司完成了A轮融资,这一轮由中国电信与瀚晖资本联手领投,老股东星连资本追加投资,领阳投资、华胜天成、建信北京投资、直真科技、商汤科技跟投,跟投名单里还有苏州毅鸣这样的产业资本与市场化基金。这家公司成立于2023年12月,过去一年已经连续完成三轮融资。投资方名单的构成值得看一
10月14日,思敏威(上海)集成电路有限公司宣布完成亿元级天使轮融资。本轮由中兴通讯战略投资,联合投资的机构是博华产投、松青资本和建信信托,合创资本也在名单里,老股东德同资本继续加码。融到的钱有明确去向:支持第二代3D堆叠产品的研发与工程化,这也是一家做3D存算芯片的初创公司在产品化之前最需要的那笔
星尘智能在10月13日对外披露,公司近日完成了一轮规模10亿元的融资,公司估值达到150亿元。资金会投向四个方向:模型迭代、人才扩充、产能建设以及商业化落地。公司创始人兼首席执行官来杰把这轮融资的意义归结为投资方对其技术路线的认可,措辞里反复出现的是技术共识和规模化商用这两个词。投资方名单以国资和财
10月12日,安徽弦引未来科技有限公司披露阶段性融资进展:从2026年5月起的四个月里,公司把天使轮、Pre-A轮到A轮三轮融资一次性交割完,合计募资数亿元人民币,成为国内太空机器人与太空在轨服务领域跑得最快的初创公司之一。公司2025年9月在安徽成立,技术来自清华大学梁斌教授的团队,由江淮前沿技术
10月10日,成都市前沿类脑人工智能创新中心有限公司宣布完成天使轮融资协议签署,综合融资金额达2.5亿元。这家公司专注脑机接口全链条技术的研发与产业化,业务覆盖脑机接口医疗器械、消费级脑健康智能穿戴设备,以及脑健康垂类大模型三个板块,落点从医院一直铺到个人日常生活。出资方里有国资也有产业方。本轮由上