如今,奶茶已成为年轻群体的常态消费产品之一,并且承载了他们一定的社交需求,逐渐渗透到了办公室社交、亲友聚会等消费场景。而随着消费场景的扩大,奶茶这个生意也越来越红火,逐渐孕育出了蜜雪冰城、喜茶等多家估值上百亿的企业。
与此同时,奶茶的身价也水涨船高。据亿欧智库统计,2020年国内定位高端的喜茶、奈雪的茶和乐乐茶等头部品牌,客单均价已经达到24元;定位中端的下沉市场代表品牌,客单均价也达到了8元。相比过去,普通用户消费一杯奶茶的成本上限已大大提高。
但是,商家的利润空间却并没有“大大提高”,很多看上去火爆的奶茶店甚至处于亏损状态。而要解释这个现象,就不得不提奶茶界现在的行业竞争成本。
行业竞争成本高
行业竞争激烈的一个明显表现就是,赛道已经改名为新式茶饮,从奶茶起步,逐渐拓展了奶盖茶、果茶等多种品类的销售,而支撑茶饮品类不断丰富和创新的就是商家对消费者的争夺。
《2020上半年中国茶饮差评大数据分析与研究报告》显示,新式茶饮消费者规模逐年扩大,2020年正式突破3.4亿人,预计2021年新式茶饮消费群体达到3.7亿人,同比增长11.5%。
消费市场扩大,入局者自然也会变多。该报告显示,相比疫情作用下2020年的负增长,2021年上半年疫情逐渐恢复后,新式茶饮消费需求迎来爆发,全国的新式茶饮店数量达到55万家,同比增长14.6%,行业竞争再次白热化。
而新式茶饮店家要争夺消费者,以下两个环节是关键。
一是推新频率。 根据数位线下大数据的消费者画像,新式茶饮消费的集中年龄层在18-32岁,占全年龄层的65.7%,而且近70%的新式茶饮消费行为发生在一线及新一线城市。综合这些信息可以得出,新式茶饮消费的主要目标人群生活节奏快,而且追求新鲜感。所以哪家店铺的上新频率越高,就越容易吸引到消费者的注意力。
二是选址。 新式茶饮算单价较低的一种产品,要想盈利覆盖成本就需要一定的客流量,而选址很大程度上决定了一家店的客流量。比如,新式茶饮品牌开在南方要比开在北方更受欢迎,开在商场、写字楼、地铁站等核心位置处的客流量更大,而客流量越大,店铺的流水就越多。
而品牌们要在这两个环节的竞争中胜出,需要付出不小的成本。
一方面,推新的成本大于获益。 要推出一款成功的创新产品需要品牌花费精力、资源不断构思和尝试,但由于新式茶饮用料简单,某家店铺最新推出的爆款产品往往会被迅速复制,难以形成竞争壁垒。
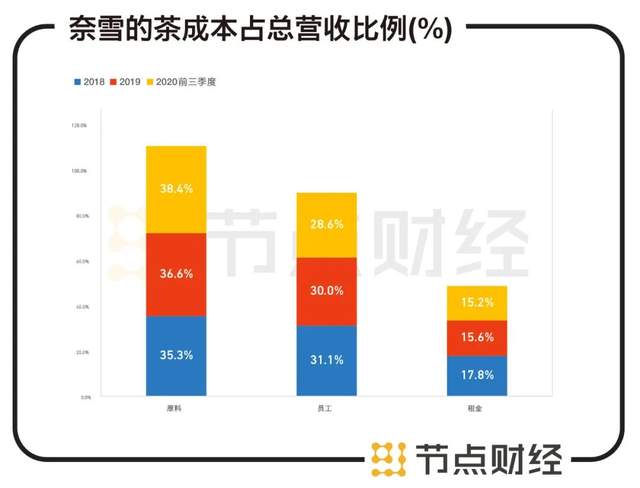
所以,有资本的品牌们会另辟蹊径从材料和营销两个方面入手,筑高新品的壁垒,但这无疑会拉升店铺的经营成本。比如,定位高端的奈雪的茶,材料成本是其支出数额最大的一项成本;讨论度高的茶颜悦色,层出不穷的营销策略实施起来想必也不便宜。
另一方面,选址成本难以控制。 一是客流量大的地方租金也高,二是客流量大的位置往往同类店铺分布密集,店铺往往需要付出额外的竞争成本,比如品牌打造、降价和优惠活动等。而且虽然如今线上点单和外卖配送可以弥补选址造成的不利,但店铺自己搭建数字化服务系统或上线外卖平台都需要不小的成本。
竞争成本大,就导致新式茶饮商们看起来经营红火,背后的账本却并不理想。据开源证券统计,2019年和2020年持续经营超过一年的新式茶饮店都不到20%。
盈利后,奈雪的茶冲击行业第一股
而在普遍盈利艰难的行业背景下,能够实现扭亏为盈的奈雪的茶就获得了资本市场的初步认可。
据港交所近期披露,奈雪的茶已经通过上市聆讯,有望成为国内“新式茶饮”第一股。而它更新的招股书,最大的亮点就是已经实现盈利。招股书显示,奈雪的茶过去三年盈利能力持续提升,2018、2019、2020年奈雪的茶经调整净利润分别为-5658万元、-1174万元和1664万元,转负为正。
而在此次上市考核中,盈利这一指标对于奈雪的茶至关重要,因为从品牌影响力来看,奈雪的茶并非头部。招股书显示,按照所有产品的零售消费总额计算,2021年中国高端现制茶饮店行业最大的参与者拥有约27.7%的市场份额,而奈雪的茶市场份额为18.9%,排名第二。
规模不如人,要想成为“新式茶饮第一股”,就要让自己的盈利能力有保证。而从以下几个方面来看,短期内不出意外的话奈雪的茶盈利是可持续的。
首先是品牌可溢价。 奈雪的茶从发展初期就着重强调品牌理念、注重线下门店的布局和装修等多方面打造品牌形象,现如今已经在消费层面形成了一定的品牌知名度。而正向的品牌知名度就可以赋予品牌溢价,增加盈利空间。
其次是服务场景扩大。 一是线上线下共同扩展服务渠道,比如线下扩展门店,线上开通微信订餐小程序;二是扩充产品体系覆盖更多用户,比如推出新茶饮店型奈雪PRO,更好地发力商务场景;定位中高端推出子品牌茶饮店——台盖,已经有了一定的营收规模。而服务场景越丰富,奈雪的茶的持续运营能力就越能得到保障。
最后是运营效率提升。 经营效率是高端现制茶饮店扩张能力及盈利能力的关键,奈雪的茶管理层为此在去年9月,专门引入了在数字化建设管理方面经验丰富的原瑞幸咖啡首席技术官何刚,而门店经营精简化和数字化程度的提高,就对长期盈利及可持续增长至关重要。
而且,提高数字化管理能力还可以实现更精准的存货预测、根据材料价格变动调整进货量等,有效地控制材料采购成本,扩大盈利空间。
综上,由于奈雪的茶未来的可持续盈利能力被看好,所以尽管它不是行业第一,也有成为“新式茶饮第一股”的底气。
品牌定位要打磨
而如果上市成功,奈雪的茶不仅可以拿到融资,完成扩展门店、加强数字化建设等计划,增强自己的竞争力,也可以进一步提高自己的品牌价值,在下一阶段的茶饮竞争中取得优势。
据数位线下大数据调查,女性是新式茶饮消费的绝对主力,但男性的新式茶饮消费人数呈现出逐年上涨的态势。而随着消费需求的持续增长和消费人群的扩大,行业竞争也会更加激烈,获客会变得越来越难。
在互联网消费时代,消费者打卡进而拉动裂变拉新已成为餐饮店铺一项重要的客流来源,而品牌知名度就是吸引消费者打卡的一项关键指标,有“新式茶饮第一股”的头衔后,奈雪的茶的品牌吸引力也会增强,获客筹码就会随之增多。
但一个品牌的生命力并不由它是否上市决定,而是取决于客户、口碑、渠道等多方面因素,最终还是会回归到产品和服务上。然而奈雪的茶定位高端,此前却不止一次出现食品质量问题,这就会其品牌生命力形成打击。
另外,品牌的形成是需要扎根于消费层的,考究的门店设计和高大上的品牌理念渲染都只能算是包装袋,袋子里的东西才是重点。资本市场也许会为理念买单,但消费市场不会。
比如,奈雪的茶推出的定位新女性群体的姐妹品牌“梨山”,主打“水果和茗茶”,针对女性心理强调茶饮的健康和颜值,但平均客单价39元,就很难养成目标群体的消费粘性,而目前该产品线也已停止运营。
而奈雪的茶与用户的消费心理脱节,对品牌打造时产生的不良影响,不仅表现在产品上,还表现在对外营销上。比如,奈雪的茶针对女性消费群体在产品包装上有精巧的设计,但主打产品水果茶系列却在命名时加“霸气”前缀,这就很难击中大部分女性消费者的心理。隔壁茶颜悦色的唯美古风标签更受欢迎,就是一个证明。
奈雪的茶创始人彭心表示,不断创新和有自己清晰的定位,才是品牌长期之道。它的上市招股书中也表示,公司业务增长一定程度上取决于品牌的知名度,而未能保护或增强品牌将限制其扩大和留住客户,将对公司财务状况和经营业绩产生重大不利影响。
而要保证品牌的长期运营,针对目标消费人群形成统一自洽的品牌逻辑是基本要求。在临上市之际,奈雪的茶也许需要重新考量一下自己的定位是否足够清晰。
文/金融外参,ID:jrwaican
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!
从2021年6月到2023年底,上市的奈雪的茶用一年半的时间,终于进入了自己的“盈利时代”。根据奈雪的茶近日披露的财报,2023年,公司营收51.64亿元,同比增长20.3%;经调整净利润2090万元,上年同期亏损4.61亿元,扭亏为盈。由盈利表现可以看出,奈雪的茶坚持以直营为主的经营模式,仍可兑换
近日,奈雪的茶以5.25亿元收购了乐乐茶43.64%的股权,成为其第一大股东。这是今年以来新式茶饮品牌最大的一笔投资,也使得奈雪的股价一路飙涨,五日涨幅超过15%,创下年内新高。据《2022年中国新式茶饮研究报告》显示,在高端头部茶饮品牌的市场排名中,喜茶以23%的市场份额占据第一,其后便是占据15
很难通过比较奈雪的茶与瑞幸咖啡来得出前者上市后的成长与未来,但资本“催胎”的套路其实两者并无二致,剩下的就看这些在一级市场已经完成了机构间套利的持筹者,如何在二级市场收割接盘侠。

资本市场总爱上演“狼来了”的戏码,即使在新春浓郁的除夕也不例外。过去几天,新式品牌“奈雪的茶”再度被传即将赴港上市,虽然这则消息的真实性尚有待商榷,奈雪方表示不予置评,但有意思的是,算是2020年全年,这已经是奈雪第六次被传上市。
加拿大AI模型公司Cohere本周宣布推进一轮大额融资,投前估值205亿美元,差不多是一年前的三倍。公司说已完成首轮交割,整轮最高可达50亿美元,一旦落地将是加拿大历史上最大的一笔私募融资。出资名单里有几个显眼名字。加拿大政府同意投资高达16亿加元(约合11.4亿美元),英伟达也在投资方之列,加上此
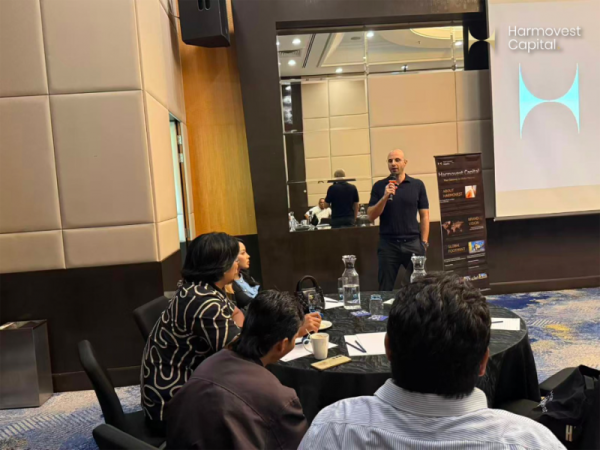
近日,HarmovestCapital在马来西亚吉隆坡举办Partner&IBBusinessSession(合作伙伴及IB商务交流会),与来自不同市场的合作伙伴开展面对面的商务交流,围绕渠道合作、业务协同及市场发展机遇展开深入探讨,进一步深化合作伙伴关系,共同探索长期业务发展的新方向。本次活动以“
法奥机器人在10月16日宣布,C+轮和D轮已经接连做完,两轮加起来接近10亿元人民币。领投方是美团龙珠与美团,参与投资的机构包括永鑫资本、苏创投、狮山二期,清流资本、苏产投、国联民生资本这些老股东,也在这轮里继续追加。半年内连开两轮,节奏在当下的机器人赛道里不算常见。钱花在哪儿写得比较实。一部分是核
10月16日,理想汽车发公告,把芯片子公司、也就是上海马赫心科技推出去签了首轮股权融资协议,本轮募资总额16.25亿元。其中理想汽车自己出资10亿元,外部投资方合计出资6.25亿元。领投方是杭州经韬、蓝驰创投与华业天成,奇绩创坛参与投资。公司没有披露这一轮对应的确切估值区间,只给出了一个上限口径。上
10月16日,上海源归材料科技有限公司宣布完成新一轮数亿元融资,领投方是高瓴创投,深创投与昆山国科跟投。资金投向很具体,旗下工业品牌“源展材料”要拿它在ALD前驱体上扩产能、开新品。公司没有披露本轮的具体估值。这类材料在芯片制造里的位置,不太容易被外行感知。芯片制造里,形成器件结构靠的是薄膜沉积,工
10月16日,杭州原子矩阵计算有限公司宣布获得达晨财智的独家战略投资。这笔钱来自达晨财智在管的两只基金,一只在湖南叫金芙蓉达晨未来产业基金,另一只在上海叫国晨基金,庚辛资本中国担任长期战略财务顾问。公司没有披露本轮的具体金额。这家公司做的方向是中性原子量子计算,成立于2025年,走的是整机全栈路线,
10月15日,AI初创公司元环智能宣布完成连续两轮融资,合计金额为数亿元。种子轮由顺为资本领投,跟投方有上海未来产业基金,还有星连资本与君礼资本;种子+轮的投资方里,既有上海半导体产投和360战投这类产业方,也有首程资本这类机构,加上上海的人工智能产业系列基金等国资背景方,还有云时资本、山行资本、B
近日,北京清程极智科技有限公司完成了A轮融资,这一轮由中国电信与瀚晖资本联手领投,老股东星连资本追加投资,领阳投资、华胜天成、建信北京投资、直真科技、商汤科技跟投,跟投名单里还有苏州毅鸣这样的产业资本与市场化基金。这家公司成立于2023年12月,过去一年已经连续完成三轮融资。投资方名单的构成值得看一
10月14日,思敏威(上海)集成电路有限公司宣布完成亿元级天使轮融资。本轮由中兴通讯战略投资,联合投资的机构是博华产投、松青资本和建信信托,合创资本也在名单里,老股东德同资本继续加码。融到的钱有明确去向:支持第二代3D堆叠产品的研发与工程化,这也是一家做3D存算芯片的初创公司在产品化之前最需要的那笔
星尘智能在10月13日对外披露,公司近日完成了一轮规模10亿元的融资,公司估值达到150亿元。资金会投向四个方向:模型迭代、人才扩充、产能建设以及商业化落地。公司创始人兼首席执行官来杰把这轮融资的意义归结为投资方对其技术路线的认可,措辞里反复出现的是技术共识和规模化商用这两个词。投资方名单以国资和财