2020年底,马化腾表示全真互联网是腾讯下一个必须要打赢的战役。2021年,这个概念被市场用“元宇宙”一词点燃。
如果说移动互联网的发展基石是人与人的连接,那么元宇宙则是人与空间的连接,连接需要介质,目前,这个介质最可能的形式就是AR/VR这一类虚拟与现实交界的技术及其产品。相应地,今年以来地AR/VR融资也走入了不小地爆发期。
风口就是动力,但能飞起来不一定就能平稳落地。在看到行业如火如荼发展的一面时,留给旁观者的问题是,这一次的大潮将往哪里去?
哪些AR/VR公司在被投?
2021年已经过去三个季度,这两百多个日夜里,AR/VR始终站在资本聚光灯下,受到照拂的公司类型也是五花八门,技术、内容、平台、软件、硬件、细分元件等均有。
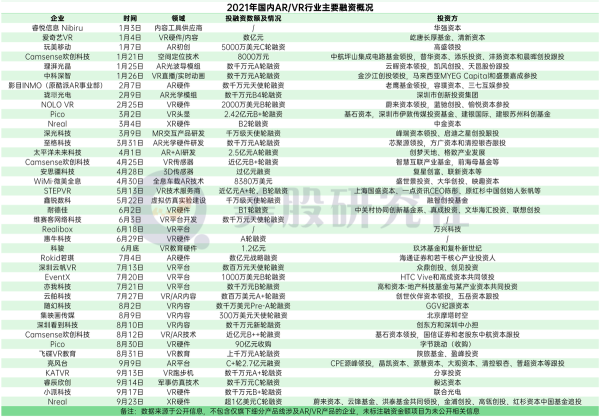
具体来看,硬件与内容依然是AR/VR赛道最主要的产品形态,也是投融资的主力。其中,Pico等已经具有成熟产品的公司更值得注意,这也是它被字节跳动收购的主要原因之一。
同时,这几个季度的投融资情况还反映了两个特点,一是行业更为细分,二是平台逐渐崛起。
行业细分方面,专注VR教育的科骏、飞碟VR在台式一体机、头显等设备上探索匪浅,鑫锐数科则通过建设虚拟仿真实验基地的方式面向大中院校输出方案。此外,有专注运动跑步机的KATVR,有军事仿真的睿辰欣创,还有以车载为主的微美全息。
AR/VR平台则更显价值突出,它的出现标志着行业正逐渐形成完整思维,打造属于自己的生态链,冲破原有的单领域产品桎梏,未来可能基于这些平台诞生更多的业态。
另一方面,众多的投融资动态中,明星项目的动向值得格外注意。
不得不提的是传言被腾讯与字节跳动“抢购”的Pico,在硬件能力上,Pico的光学6DoF追踪能力目前处于国内第一梯队,这得益于它的市场积累与技术迭代。而硬件的竞争实质上已经来到临界点,下一代产品们更需要考虑软件与算法的进步,这一点可能是字节跳动的强项。
另一家焦点公司是Nreal,它背后的资本阵容堪称国内首屈一指——红杉资本、高瓴创投、中金资本、蔚来资本、快手——其中包括腾讯的间接投资。其创始人徐驰于2016年从当时硅谷融资最高的Magic Leap公司离职回国创业,以AR眼镜切入整个硬件赛道——有趣的是,这家公司曾将元宇宙Metaverse 一词的缔造者尼尔·斯蒂芬森招来任职,并提出“Magicverse”概念,但公司最终因产品难产等原因耗光了30亿美元融资而解散,甚至一度被认为是骗子公司。
尽管国外也有这样发展不顺利的例子,国内依然与国外存在AR/VR产业的错位发展,其中一个原因是,从表格来看,国内产业的旗帜握在一批初创公司手中,国外却是Facebook、微软、谷歌、苹果等巨头为主导。国外的非巨头企业对细分领域的探索更深,比如今年6月,腾讯的风险投资部门 Image Frame Investment参与英国手部追踪与触觉反馈技术公司Ultraleap的D轮融资,投资金额高达5000万美元,Ultraleap估值接近2.4亿美元。
这种差异来源于国内外AR/VR产业发展节奏的不同,要理解这一点,就要先回到产业历史中去。
风口即动力
这一轮AR/VR风口,其实是一场“文艺复兴”。
2012年-2016年,AR/VR概念大爆发,全球企业蜂拥而至。2013 年,Facebook 以 20 亿美元收购 Oculus并推出 VR 头盔更点燃了市场热情。Sony、三星、HTC、谷歌、微软等巨头为首,AR/VR一片欣欣向荣。可惜Facebook至今大有建树,但不是每家企业都能成为Oculus。
2016年-2019年,AR/VR行业失宠,资本寒冬来临,软硬件和网络基础建设不完善的缺点迟迟无法解决,直到2019年后5G的一点火花带来了新时代的炽热。
2019年至今,VR/AR 作为 5G 核心的商业场景重新被认识及重视,2020年的投融资水平已回到2016年高点。而国内外差异正在于国外复苏的基础更好,国内在一定程度上没有在早期建立完整的产业基础,不得不从初创企业开始。
幸好,国内的VR/AR 走出了自己的节奏。
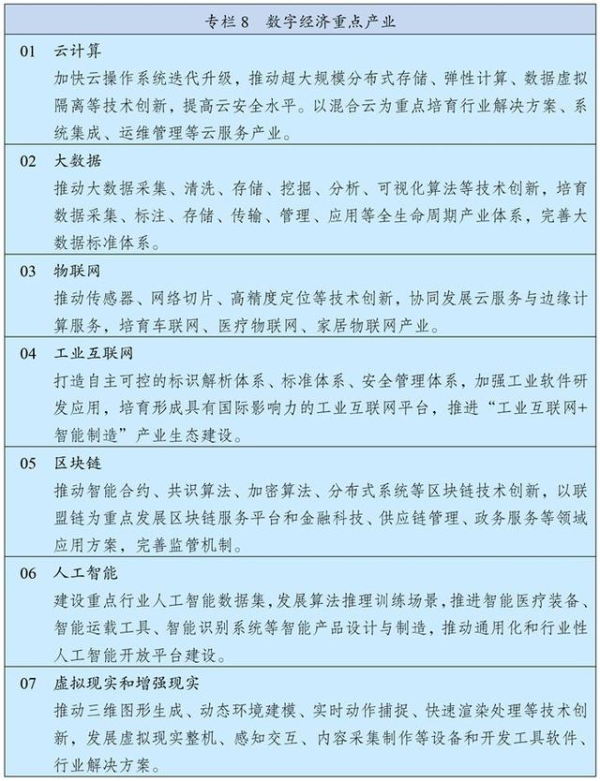
今年3月,《中华人民共和国国民经济和社会发展第十四个五年规划和2035年远景目标纲要》发布,其中第五篇“加快数字化发展建设数字中国”列举了数字经济重点产业,虚拟现实和增强现实产业赫然在列,甚至还给出了具体的产业方向,某种程度上,AR/VR玩家能从中找到属于自己的“财富密码”。
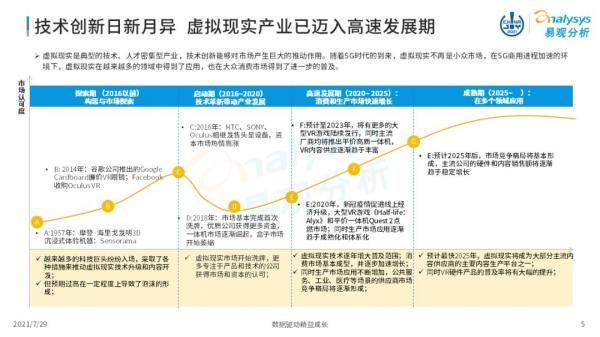
IDC的数据表明,2020年中国市场在AR/VR相关产品和服务的支出总量占据了全球约55%的份额,而且自2021年起,中国未来五年AR/VR市场的年均复合增长率将高达77.2%。易观分析也将2020-2025年划分为高速发展期。
另一点在于行业风向的改变。IDC中国终端系统研究部分析师赵思泉表示,国内VR头显厂商竞争格局今年发生了明显的变化。在过去很长一段时间内都在关注以教育培训为典型场景的商用市场。今年开始,低价一体机产品让众多厂商已经将战略重点转向消费市场。有消费,就有市场,商业的循环就能形成,这给了企业和资本信心。Nreal创始人徐驰也认为,因为贴近产业链和用户,中国公司的迭代速度要比美国同行快得多,有机会在AR某些方向上领先美国,在 AR 这个赛道上,中国公司可以做 Player 而不是看客。
当然,AR/VR在今年离不开元宇宙这个爆款词,作为新技术中最有希望快速落地并且压低成本走进千家万户的产品,VR/AR 的消费属性让它们成为元宇宙大门最重要的钥匙之一,而不是区块链或者大数据。
那么,谈到应用时,AR/VR未来的路会怎么走?融资来的钱又该怎么花?
能应用的AR/VR才有未来
已经被行业证明的事实是,AR/VR的消费端硬件+软件是商业化最简单的路径。它在游戏、会议等方面存在硬需求,通过产业链升级,最终的成本也能控制,甚至还可以发展出AR眼镜这种便携产品,有望成为和手机不相上下的智能硬件。
DigiTimes报道,苹果首款AR眼镜已经完成第二阶段的原型机,专注于商用领域,售价2000美元以上,并有望在2022年2季度量产并在下半年上市销售。第二款消费级产品目前仍未确定设计方案,预计2023年发布。徐驰也认为,“手机依然会存在,但是 2030 年,会有 10 亿台 AR 眼镜戴在消费者头上。”
头显则是消费级硬件的另一支主力军,它已经相对成熟。Pico Neo 3和HTC Vive Focus 3两款一体机产品均搭载了高通专门针对XR产品设计的骁龙XR2处理器,HTC的PCVR新品Vive Pro 2甚至实现了5K分辨率、120HZ高刷新率。目前的问题依然是低端产品体验不足,高端产品价格和技术一样“高端”,这一点已经在进一步随供应链优化。Quest 2的299美元售价开了个好头。7月9日,法国VR初创公司Lynx宣布将大幅降低即将推出的R1 MR头显价格至几百美元;Pico Neo 3硬件和Oculus quest 2水平相似,2499元较上一代产品价格下降近45%;市面上最低价的6DOF VR一体机价格已经跌破2000元。
剩下的问题是软件和内容,消费级产品由于铺设较晚,从外部获得的改进经验有限,所以在算法上有持续迭代的空间。内容方面,游戏依然是重要突破口,大厂也有所布局。9月1日,VR游戏开发商威魔纪元(Vanimals)完成工商登记变更,腾讯旗下投资公司为其新增投资人。
除了C端的软硬件产品,To B与To G提供行业解决方案也是一条出路,尤其是产业生态更加丰富后,机会也会更多。比如9月初融资近3亿元的亮风台就是依托AR平台HiAR Space,通过垂直行业解决方案解决工作现场核心问题,旗下有AR远程通讯与协作平台HiLeia、5G AR工业智能眼镜HiAR H100等产品,已与华为、海尔等企业建立合作,服务国家电网、格力、宝武钢铁、上汽通用等上千家企业客户。
最终,在技术更加成熟后,AR/VR或许能真正成为元宇宙的一部分——如果它确实能在合规与商业化充分的基础上落地的话。即使达不到这种阶段,依靠新体验建立一个虚拟与现实交融的生态系统也是可能的,毕竟,从概念上来说,AR/VR和元宇宙一样,足以容纳所有不满足于物理世界产品的厂商。至于谁能真正带来良好的体验,并让新的商业逻辑运转,只有时间能回答。
结语
AR/VR已经算不上年轻的行业,即使有元宇宙概念加持,在一个虚拟与现实交融的美丽新世界到来之前,它们必须拿出一些能让自己活下去——或者能让投资人相信自己这家公司能活下去的产品。
如果保持对未来的乐观预期,AR/VR当然是一个朝阳赛道。但是纵观大部分行业的竞争史,倒在黎明前夜的探索者实在太多,更遑论元宇宙这样一个宏大的概念。道阻且长,当砥砺前行。
文|美股研究社(ID:meigushe)
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!

近年来,VR直播凭借独特的沉浸感和优越的互动性,受到了很多直播观众的欢迎。10月27日,抖音上线了「手机VR全景直播」功能,通过软件与硬件的结合,使VR直播创作者无需复杂流程和购置昂贵设备,仅用1台iPhone手机和1个鱼眼镜头,即可随时随地开启直播。这大幅降低了普通用户VR开播的门槛。*抖音与斯莫

文|智能相对论作者|青月【这是聚焦智能车与家的“智能相对论”关于创新硬件赛道的第27篇行业分析。】早在十一年前,谷歌就推出了第一款AR眼镜GoogleGlass。可由于当时1500美元的高昂价格,以及并不令人惊艳的体验,这款产品并未俘获消费者的“芳心”,但却从另一角度证明了AR的可行性,以此为开端,

2023年世界移动大会MWC2023,努比亚发布首款AR智能眼镜——nubiaNeovisionGlass,强化其在5G+XR领域的产品布局,并助力中兴1+2+N全场景智慧生态2.0升级,实现多屏互联、互通、互动的泛场景化应用。nubiaNeovisionGlass设备走轻巧时尚路线,净重仅为79g
10月12日,安徽弦引未来科技有限公司披露阶段性融资进展:从2026年5月起的四个月里,公司把天使轮、Pre-A轮到A轮三轮融资一次性交割完,合计募资数亿元人民币,成为国内太空机器人与太空在轨服务领域跑得最快的初创公司之一。公司2025年9月在安徽成立,技术来自清华大学梁斌教授的团队,由江淮前沿技术
10月10日,成都市前沿类脑人工智能创新中心有限公司宣布完成天使轮融资协议签署,综合融资金额达2.5亿元。这家公司专注脑机接口全链条技术的研发与产业化,业务覆盖脑机接口医疗器械、消费级脑健康智能穿戴设备,以及脑健康垂类大模型三个板块,落点从医院一直铺到个人日常生活。出资方里有国资也有产业方。本轮由上
A5站长网10月11日消息,太一量生(上海)量子科技有限公司宣布完成新一轮融资。这家成立于2026年1月的公司,成立八个多月累计融资已超过10亿元人民币,估值达到独角兽量级。公司走的是中性原子路线,也就是用激光捕获并操控呈电中性的原子,把它们当作量子计算机的基本单元,再通过量子态操控来完成计算。本轮
10月9日,总部在天津的星络互联披露,公司先后拿到天使轮与天使+轮两笔融资,加起来的金额超过1亿元人民币。这两轮由天津市各级政府引导基金牵头支持,另有十余家硬科技机构、上市公司和地方国资等产业资本跟投。钱主要花在高速互连芯片的设计迭代,以及相关配套产品的量产和商业化上。按官方说法,这家公司的技术底子
机器人软件公司FieldAI传出新融资消息。据BusinessInsider引述知情人士,这家总部在加州的初创公司已经签下融资条款清单,这一轮金额7亿美元,投后估值100亿美元。交易还没有正式闭合,领投方没有公开,公司也没有对传闻作出回应。需要说明的是,条款清单并不具备最终约束力,金额与估值都还可能
10月9日,总部在台北的AI算力运营商KONST宣布完成3000万美元B轮融资,由内存与存储厂商ADATA(威刚科技)领投,MMobility、PegatronVentureCapital等企业投资方参与。资金会用于扩大公司在亚洲的AI数据中心建设规模,并推进它称为TokenFactory的策略。K
10月9日,总部在加州Emeryville的OxideComputerCompany宣布完成4.45亿美元D轮融资。这一轮由Eclipse领投,AtreidesManagement和AMDVentures是两张新面孔,USInnovativeTechnologyFund、RiotVentures和J
10月8日消息,迈联医疗已完成1亿元B轮融资,本轮由创大产控与金沙江联合资本联合投资。公司做的是非侵入式脑机接口,方向一直压在医疗康复上,具体落到三块场景:情绪情感障碍的精准诊疗、脑疾病康复,以及长期照护。按公司披露的资金用途,这笔钱会花在脑健康监测系统的迭代、闭环干预产品的临床验证,以及商业化落地
10月8日,红杉中国宣布,已于9月底完成对江阴佩尔科技有限公司及其全资子公司的控股收购。交割完成后,红杉中国在佩尔科技的持股比例约为80%,其余股权由创始管理团队持有,团队继续负责公司的日常运营。这笔交易没有披露金额。红杉中国同时表示,将向佩尔科技核心管理团队提供市场化的股权激励计划,支持公司业务持
田纳西州储能电池公司FIXXEnergy在9月16日宣布完成2700万美元增长资金,用于扩大磷酸铁锂电芯产能。它有一项行业里少见的身份:美国本土第一家由美方持有并运营的储能用磷酸铁锂(LFP)方形电芯制造商,客户名单里是电网公司、数据中心这类把可靠性看得比什么都重的买家。这家公司的底子是接过来的。2