2026年,AI不再只是“问答对话”的工具,开始真正“完成工作”,这背后发生了一连串技术变化,从模型Scaling转向智能上界、推理效率、长程任务、Agent系统。
这些变化,汇聚在“先行者”自述的字里行间。
Anthropic有望在9月下旬公开招股书,智谱发布上市以来的首份中期业绩。
中美两家大模型公司都展现出AI商业化狂飙的一面:据彭博报道,Anthropic年化收入已从今年年初的约200亿美元一路攀升至7月底的约650亿美元,并在二季度实现首次经营盈利。智谱上半年同样实现收入(+399.7%)、截止今年8月底MaaS平台用户数(+144%)大幅增长,量价齐升。
但偏偏,这两家公司都没有着墨于商业,反倒花大量篇幅解释同一件事,模型如何进入更长、更复杂、可被持续付费的工作流。
Anthropic在各种宣传渠道都强调Claude Fable 5.1如何处理编码、知识工作和长时间问题解决任务,如何以更低的成本达到与 Fable 5 相似甚至更优的性能。
智谱这份中报甚至读起来像一篇技术博客:前半段是收入结构、Token调用量、API均价,后半段满页都是Scaling deep、长程训练、Fully Self Training。这背后是一个行业级判断:AI的关键词,正在从“模型能力”切换为“任务交付”,智能与成本持续突破,才能打造下一代生产力基础设施。
拐点到来,Coding验证AI规模化付费需求之后
AI应用探索了三年,最早跑通的付费场景不在陪伴、不在搜索,而在代码。
据Menlo Ventures估算,2025年企业生成式AI支出约370亿美元,同比增长3.2倍;其中AI Coding支出从2024年的约5.5亿美元增至约40亿美元,占部门级AI支出的55%。
Coding一个场景,撑起了企业AI预算的半壁江山。
因此,Anthropic旗下Claude Code的收入轨迹:上线5个月年化收入约1亿美元,2026年2月达到约25亿美元,5月约80亿美元,8月已接近150亿美元。
同样的变化发生在智谱身上。
Coding为什么率先跑通?因为它同时满足三个条件:任务结果可自动验证,价值可以按节省的工程师工时直接计价,工作环境天然数字化、可被模型完整接管。
代码之后,同样的逻辑正在向法律、金融、网络安全、运维等场景复制。
智谱画了一个“能力阶梯”概括这种变化:Chat→Coding→Co-work→Autonomous AI,每向上一级,任务更长、单位经济价值更高。
报告期内,智谱的重心正处在Coding到Cowork之间,已在网络安全、法律、金融等方向展开尝试。
所以,智谱和Anthropic到底做了什么,让商业化进程持续加速?
其实就是AI行业前沿正在发生的变化:以大模型能力为底,AI应用的价值逐渐从回答问题的工具,向完成工作的基础设施进化。
但是,要把这件事做成,光有模型是不够的。
价值曲线与成本曲线:一个向上,一个向下
从Chat一直发展到Autonomous AI,本质是价值密度的提升。
这一点,在Anthropic身上体现无疑。
据彭博报道,Anthropic二季度收入超过115亿美元,首次实现约5.59亿美元经营盈利;收入结构约80%来自企业侧,年支出超过100万美元的企业客户超过1000家,财富500强前十中的8家在使用其产品。
在AI行业普遍以亏损换增长的阶段,这组数字的意义在于,模型进入代码库级迁移、企业Agent、长任务工作流,客户愿意为“交付结果”支付与人力成本对标的价格。
Anthropic在《2026年智能体编码趋势报告》中进一步描绘了下一步:AI编码智能体正进化为“智能体军团”,长时运行智能体能够独立构建完整系统,AI与人类将形成“智能协作”模式。
Anthropic验证了AI商业化的第一条曲线——任务价值:任务链越长,Token消耗越多,收费依据越清晰。
这条曲线的行业意义,是为整个AI板块提供了估值锚:当一家公司证明模型交付工作的能力可以直接折算为收入,所有沿着同一路线前进的公司都会获得重估。
智谱与Anthropic的相似,在财报数据之前就已经写进技术路线。
智谱GLM系列在约11个月内完成了从4.6到5.3的六代迭代,智能指数从32提升至60。
2026年上半年,智谱的收入结构发生了根本性切换:项目交付为主的收入形态已被云端调用改写,按调用计费的开放平台及API服务收入占比由2025年末的26.3%提升至86.5%。
这一切换不是主动设计的结果,而是模型能力提升带来的自然演进,每解锁一个更复杂的任务场景,就多一片可持续付费的需求。
智谱把它更明确地称为“智能上界”。
随着智能上界的突破,量价同步抬升。截至8月末,MaaS平台Token调用量较年初增长超过40倍,其中Coding Plan调用量增长超过23倍;同期API平均售价提高约101%,Coding Plan订阅价格亦有上调。均价提升背后是任务结构的上移,高价值任务占比在提高。
价格围绕价值波动,但对于大模型企业来说,如何推广AI应用,实现科技普惠,还需要考虑一个关键要素:成本。价值曲线向上的同时,成本曲线也要同步向下。
今年以来,不管是Anthropic,还是智谱,都在押注一个更重要的未来:同样的智能,如何以可规模化的成本交付。
Agent任务会连续调用模型、搜索、代码执行和外部工具,任务价值提高的同时,Token消耗成倍增加,这是倒逼基础设施效率持续升级的牵引力。
为此,Anthropic依靠Amazon、Google、Microsoft和长期协议锁定算力供给,借助美国科技巨头的基建去获取普惠的算力。
而智谱则All-in-Infra:以10万级国产芯片实现规模化低成本推理,单位Token推理成本较年初下降80%,端到端服务性能提升3倍。管理层提到一个关键指标“算力乘数”:每投入一元算力对应的开放平台及API收入,较去年上半年整体提升14倍。
从大模型智能上限,到算力基础设施效率,两条曲线同步变动,“智能上界×Token消耗”的AGI商业价值飞轮才会加速转动。
AI公司进入系统能力竞赛阶段
先有能力,再有生意。
围绕能力提升,AI产业正在发生三个迁移。
第一是技术迁移。智谱强调Scaling deep和Fully Self Training,Anthropic推出Fable、Mythos,行业从参数规模转向长程任务和持续反馈。
第二是成本迁移。智谱建设国产推理集群,Anthropic锁定全球算力,模型公司同时控制能力上限和单位智能成本。
第三是商业迁移。智谱加速转向MaaS,Anthropic进入Coding和企业Agent,AI从提供答案转向交付工作。
这三场迁移指向一个共同点:AI公司的竞争力,很难由某一代模型单独建立,模型、用户、任务、算力、数据需相互供给。
过去市场评判一家公司主要看模型榜单排名和API调用量,但2026年以来,单点模型优势的时间窗口越来越短,领先位置从未稳固,竞争对手数月内就能追平。能够持续领先的公司,靠的不是某一代模型的惊艳,而是一套让每一代模型都能比上一代更强的系统。
目前,智谱和Anthropic是行业中为数不多的把模型、Infra、任务环境和商业落地做整体设计的公司。
智谱的系统围绕三个层次搭建:算力层,10万级国产芯片实现规模化推理,单位Token成本下降80%,每1元算力投入对应的API收入提升14倍;数据层,Fully Self Training让模型互评互训,GLM-5.3与5.2同样架构参数,仅靠扩大后训练规模端到端完成率就提升超50%;进化层,下一代GLM-6.0定位于“自进化”,逐步脱离人工干预,走向自主优化路径。
Anthropic的逻辑异曲同工:算力层联手SpaceX、谷歌锁定大规模GPU供给;数据层通过“Outcomes Loop”和“Dreaming”功能让AI自主评估、后台试错;进化层明确提出“递归自我改进”,AI已开始协助构建下一代AI系统,Claude 8帮助构建Claude 9,速度将进一步提升。
两家公司本质上在做同一件事:建立“算力→模型→任务→数据”的闭环,让每一轮迭代都比上一轮更快、更便宜、更强。而行业未来格局,很可能就取决于哪种飞轮转得更快、更稳、更久。
此外,还有一个至关重要的因素,安全。
随着智能增强,安全与合规能力正在成为头部AI公司的基础设施。
Anthropic在8月风险报告中强调AI安全贯穿研发与部署全链路,智谱则选择最敏感的能力受控开放,开源前由第三方独立评估,漏洞通过国家漏洞库披露,基准分数自己报,风险判断交给外部确认。
对To B生意而言,这套“智能-成本-安全”的系统,本身就是生产力方案的一部分。
结语
2026年,AI产业正在孕育下一代科技公司商业模式。
Anthropic用650亿美元年化收入和Coding场景的爆发证明任务价值曲线成立,智谱用2736%的API收入增速和成本曲线的自主可控证明规模化路径成立。
两家公司在同一张考卷上写下相似的解法,共同指向一个上升螺旋:“更强模型→更复杂任务→更多Token与收入→更多训练和基础设施投入→更低推理成本与更多真实反馈→下一代模型”。
判断AI公司的价值,也从此有了新的坐标:模型升级能否带来任务完成率提升,任务能力提升能否转化为调用量与价格,调用增长能否伴随单位Token成本下降,真实任务能否沉淀为下一代模型的训练资产。
Anthropic上市估值最高可能达到2万亿美元。若最终实现,将跻身全球规模最大的IPO之列,届时港美股AI板块估值都可能重写。
AI商业化下半场的哨声已经吹响。
来源:港股研究社
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!
这可能是互联网诞生以来,因为PHP漏洞引起发到一张全球末日危机,全球70%的网站面临着被攻击的风险。事情是这样的:8月,有人接触OpenAI模型审查PHP代码的时候发现了两个严重漏洞,这两个漏洞会允许在不用登录的情况下,远程执行服务器上的代码。。靠人工很难发现,但AI很快就定位到了。本来PHP开发团
行业还在早期,窗口远未关闭。九识能否用双品牌协同跑出独立增长曲线,新石器能否用多边网络兑现规模化盈利,答案都会在未来两到三年揭晓。近4亿美元,约26.7亿元人民币。2026年10月20日,新石器宣布完成E轮近4亿美元融资,创下今年国内自动驾驶领域最大单笔融资纪录。值得注意的是,本轮投资方中出现阿里巴
AI的下一站,是物理世界。黄仁勋曾说,AI的下一个浪潮是物理AI。“AI教母”李飞飞发长文判断“空间智能是AI的下一个前沿”。站在AI最前线的人都相信,大模型不能只停留在屏幕里理解世界,得进入物理世界,动手改造世界。从街道上的车流,到车间的产线,哪里才是物理AI率先兑现商业价值的地方?工业。工厂环境
欧洲是滚筒洗衣机的发源地,也是全球市场的桥头堡。在当地,一台光能洗净的洗衣机不再是“加分项”,而仅仅是市场的“入场券”。面对家庭结构、市场环境的变化,如今在欧洲,什么洗衣机卖得好?据GfK中怡康数据显示,2026年1-8月欧洲市场,海尔洗衣机份额达15.8%,位居中企第一,销量销额均实现增长。在细分
做媒体这些年,采访是我最头疼的事情。采访本身要花时间,采访完还要去整理采访素材,更别说后面还要写稿——这里要花费的时间和精力,往往是采访工作的双倍,甚至更多。虽说现在市面上的录音软件、录音设备很普遍,但是实际用下来都不尽如人意。录音素材导出导入、录音转写、内容整理、提炼重点、内容创作等每一道环节都很

具身智能商业化落地的东风来了。先是海外OpenAI宣布入局具身智能行业,然后国内,商务部等9部门对外公布《关于加快推进科技兴商的意见》。其中明确提出,要“丰富智能手机、电脑、家居、穿戴设备、机器人等智能商品供给”。言下之意,接下来“机器人”与手机、电脑并列,归类为面向消费市场的商品。市场端很快就有了
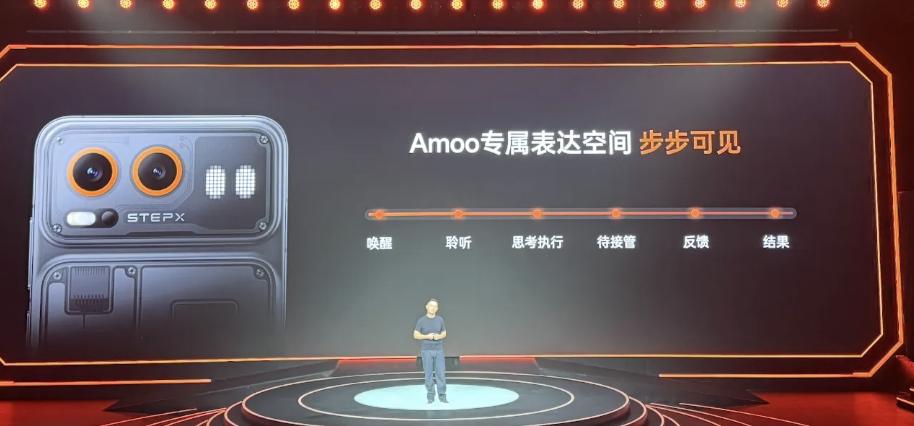
100天不长不短,阶跃星辰董事长印奇许下的百日之约,终于兑现了。简单回顾下,3个月前,阶跃一口气发布了大模型原生AI终端品牌STEPX首个智能体原生操作系统StepAOS、个人智能体阶跃Amoo、亮相了自主研发的首台智能体手机。10月13日,STEPXNeo终于拖家带口正式发布。用很多人的话来形容,
过去两年,全球AI基础设施市场形成了一条被美股财报反复强化的隐含假设:做NeoCloud、做智算新云,就要先接受“收入高增、净利润深亏”。CoreWeave2026年二季度收入25.75亿美元、同比翻倍,但GAAP净亏损仍达6.26亿美元;Nebius同期收入5.82亿美元、同比增454%,调整后E
2026年,港股AI公司明显多了起来。港交所披露,2025年12月初至2026年5月底,AI价值链企业IPO募资达到979亿港元,约占同期港股新股募资总额的55%。从大模型、算力芯片,到企业软件、医疗科技,越来越多AI公司开始进入港股视野。一个市场要获得重新定价,首先需要新的优质资产。过去市场谈港股
文/庄帅9月22日,北大国发院在《AI时代下的品牌创业创新》CBI消费公开课上,披露了最新的CBI品牌指数(中国线上消费品牌指数),为当前AI与硬科技主导的投资方向提供了一个新坐标:消费投资永不过时,只是参照系和评估指标有了一些新变化。课题组最新研究发现,在同一行业中,CBI品牌指数越高、榜单表现越