过去两年,在AI技术浪潮的驱动下,硬件“复兴”成为电子消费市场一条清晰的主线,不仅诞生了许多新品类,而且几乎所有的硬件都在以AI为卖点,重新打造产品竞争力。他们想要抓住的,不单单是某一个产品或赛道,而是未来可能成为一个控制入口或交互入口的希望。
当然,更为迫切的是为低迷的市场找寻新的增长点、扭转增长的颓势。
前不久,全球三大消费电子展之一的IFA在德国柏林展览中心落幕。 在这个国际性舞台上,我们看到追觅、科沃斯、石头等企业推出不同种类的家用机器人,小米占据超3300平方米的展台、展示了380多款产品,美的、海尔则以智慧家庭为主题,相互较劲……
尽管没有一家公司把「AI」的字眼放在最醒目的位置,可这场消费电子展的背后处处都是AI。
然而在这一片热闹景象之下,AI的春风似乎并没有真正融化智能硬件的“寒意”,尤其是除智能手机和PC之外的其他细分赛道,在短暂的增长之后似乎又集体失速了。
增长又消失了?
在刚刚结束的苹果秋季新品发布会上,除了作为焦点的折叠屏手机 iPhone Duo ,Apple Watch、 AirPods 也备受瞩目。因为相较于手机,今年「配件」类产品反而成了苹果展示AI技术底座的核心载体。可以说,在增添了更多AI功能后,Apple Watch等产品成了名副其实的「AI 硬件」。
但Apple Watch的增长不代表整个可穿戴设备市场。根据Counterpoint Research 刚刚发布的 2026 年第二季度全球智能手表出货量报告显示,今年第二季度全球智能手表出货量同比下降 4%,为一年来市场首次出现下滑。
智能手环市场的处境更为严峻。IDC数据显示,2026年第一季度全球手环出货1002万台,同比下滑6.1%;中国市场跌幅更为惨烈,手环出货量同比下滑22.2%。
而去年,硬件厂商们还在为AI驱动高端市场增长、拉升均价给行业带来的复苏感到乐观和兴奋。去年三季度,根据Omdia的报告,可穿戴腕带设备市场小幅增长3%,尽管出货量增速有限,但市场价值却同比大涨12%,达到了123亿美元。
学习机的增长变化与可穿戴设备也非常类似。去年,在AI学习机的拉动下,整个学习机市场异常活跃,作业帮、学而思、科大讯飞等头部企业的业绩也跟着涨。可是到了今年,市场骤然降温。
洛图科技数据显示,上半年中国学习平板全渠道销量 228.7 万台,同比下降 14.2%;销售额 77.2 亿元,同比下降 10.2%。
细数AI技术潮流重新激活的众多硬件赛道,可以发现,几乎所有的智能硬件在获得短暂的增长后又走向了下滑通道。比如智能音箱,这两年搭载大模型的新品持续被厂商推出,从AI健康监测到定制化场景,各种功能也不断涌现,一定程度上提升了体验。有数据显示,去年三季度,大模型技术在智能音箱中的销量渗透率已达到33%。
只是,今年一季度智能音箱线上销量仅70.8万台,同比大跌41.8%;4月更是惨烈,线上销量仅20.4万台,同比暴跌50.5%。
与下滑的销量相反,智能硬件的价格却普遍大幅提升。且不说早已“涨”声一片的手机和PC,不少消费者也发现当他们购买智能手表、耳机、学习机等产品时,价格明显比以前涨了。
以学习机为例,根据洛图科技的报告,相比2023年,2024上半年学习机的线上零售均价同比上涨了15%,达到3176元;到了今年,618大促周期(5月18日-6月21日),我国学习平板线上全渠道平台的销量为36.0万台,销售额为13.1亿元,市场均价达到了3635元。这轮涨价,可以说正是来源于AI带来的所谓“升级”。
创新的两难境地
为什么增长如此短暂?回顾过去两年,一个不能忽视的客观因素是,智能硬件及家电产品的销量增长离不开补贴政策的刺激。以清洁电器为例,2025年,家电补贴范围从原本8类大家电扩充至12类家电,并鼓励地方自主扩围补贴品类,随后多地将扫地机、洗地机纳入补贴范围。
如今随着国补退坡,智能硬件赛道几乎集体失速。这也恰恰暴露出本质性的问题,即智能硬件的增长并不是来自AI给产品带来的升级与功能创新,而是直接的补贴刺激。
诚然,AI技术融入智能硬件确实带来了新卖点,可它驱动的智能体验升级对于消费者来说似乎尚未形成足够的购买欲望,让他们愿意为AI买单。甚至可以说,虽然AI在不同智能硬件赛道的渗透率不断提升,但用户对AI的感知依旧相对较低。
就像消费者购买AI手机,只是因为大部分新款智能手机植入了AI大模型或拥有AI功能,都被定义为了AI手机。买了AI手机,实际上他们在日常使用中几乎不会主动打开手机上的AI功能。不少其他智能硬件也是很如此,如智能音箱,出现了不少新功能,一些高端机型还强调“陪伴”“看护”,但看似炫技、实际无用。
即使是AI眼镜,现在看起来热闹非常,可卖得最好的Meta RayBan,本质上它作为一个“时尚单品”的属性要远大于一个科技产品的属性,这才是大卖的一个重要原因。简单来说,消费者买的是雷朋,不是「AI」。
从技术概念到产品落地,本身就存在着场景适配、技术升级、成本控制等鸿沟,这极大地影响了产品的体验。而从目前市面上的智能硬件产品来看,更大的问题在于创新的窘境,一部分硬件厂商以AI技术为噱头,拉高价格,实则毫无创新,还有一部分则陷入过度创新的误区,盲目追求技术或概念的颠覆性。
像AI设备公司Humane推出的AI Pin,以其创新的胸针式设计和AI交互功能,一度引爆科技圈,结果却以“贱卖”告终,AI Pin产品也被退市。还有Sam Altman投资的Limitless、Rabbit R1以及苹果的Apple Vision Pro等等,这些产品都是死于过度创新,为了追求颠覆性而忽略了其他。
现在不少硬件为了寻求差异化,标榜创新,仍旧踩在这个误区。比如AI眼镜增添悬浮提词器、AI耳机被塞入摄像头…这些功能已经引发了争议。
依靠AI对产品进行停留于表面的微弱创新,无法撬动用户需求,更无法扭转硬件低迷的形势;可为了创新而创新,凭借颠覆性的口号或许能获得短暂的热度和销量,却经受不住市场的长期考验。
在这种两难的处境下,智能硬件至今还回答不出消费者为什么要为AI买单的问题。
消费者买不动了
这一轮的AI技术浪潮及大模型的快速迭代,给予了智能硬件更多的功能创新,也催生出更多的新品类,可当这些产品被摆放在货架上,很多厂商发现货更难卖了。
这种情况几乎是全球性的。
去年“黑五”,Adobe Analytics数据显示,美国消费者“黑色星期五”当天线上支出达到创纪录的118亿美元,同比增长9.1%。可是支出增长主要来自价格上涨而非销量提升,消费者购物时的下单量是减少的。根据Salesforce数据,美国消费者在“黑色星期五”结账时购买的商品减少(同比下降2%),订单量也下降了1%,平均销售价格上涨了7%。
当消费者对经济前景不乐观,自然会削减消费活动,电子消费品就是被减少预算的一大核心品类。
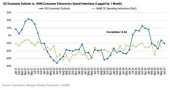
去年,摩根士丹利(大摩)发布了一份关于美国消费电子支出的深度研报,6月,消费者对消费电子产品的下个月净支出意愿下降了2个百分点至-3%,展望未来六个月,消费电子产品净支出意愿下降幅度更大,达到了7个百分点至-15%。而且无论是低收入还是高收入群体,对消费电子产品的支出意愿都在减弱。
值得一提的是,美国大众对AI的质疑和抵触心理,正在影响他们对电子消费产品的购买欲望。换句话说,AI非但不会成为打动消费者的积极因素,反而可能会成为一种阻碍。如一位美国网友所说,“工作中可以接受AI工具,可生活中不希望自己的设备搭载 AI 功能”。
同样作为电子消费品大国,前几日,一则“普通人没必要追求电子产品顶配”话题冲上微博热搜,并引发了广泛讨论。这既是对AI导致智能硬件价格普遍上涨的一种抵抗,其实也是基于自己钱包现状的一种妥协。
当然,消费者对以AI为卖点的智能硬件热情消退,也是因为他们越来越理性。
前几日, B 站联合第一财经商业数据中心(CBNData)发布了《2026 B 站年轻人 AI 智能硬件消费洞察报告》,报告显示,90.1% 的年轻人认同“为新体验买装备值得”,77.8% 将 AI 硬件列为最想购买的新鲜体验类产品,但只有 25.1% 会在新品出现后第一时间尝鲜。
早在大模型热潮爆发前,AI其实便已被各类厂商以各种形式广泛融入进了消费电子产品。当时发布会上也是各种新技术概念满天飞,口号喊得震天动地,可结果这些所谓的AI产品成了早就被消费者遗忘的“电子垃圾”。如今消费者的理性和等待,或许恰恰是这场新热潮所需要的。
而对硬件厂商来讲,在一个存量市场想要撬动用户的更换需求,仅靠技术加持的光环,是行不通的。
消费观象局 | 专注中立客观的商业拆解与消费洞察。本文为原创内容,未经授权严禁任何形式的转载、摘编、镜像与二次演绎,授权转载需完整保留作者信息与本文来源。
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!
这可能是互联网诞生以来,因为PHP漏洞引起发到一张全球末日危机,全球70%的网站面临着被攻击的风险。事情是这样的:8月,有人接触OpenAI模型审查PHP代码的时候发现了两个严重漏洞,这两个漏洞会允许在不用登录的情况下,远程执行服务器上的代码。。靠人工很难发现,但AI很快就定位到了。本来PHP开发团
行业还在早期,窗口远未关闭。九识能否用双品牌协同跑出独立增长曲线,新石器能否用多边网络兑现规模化盈利,答案都会在未来两到三年揭晓。近4亿美元,约26.7亿元人民币。2026年10月20日,新石器宣布完成E轮近4亿美元融资,创下今年国内自动驾驶领域最大单笔融资纪录。值得注意的是,本轮投资方中出现阿里巴
AI的下一站,是物理世界。黄仁勋曾说,AI的下一个浪潮是物理AI。“AI教母”李飞飞发长文判断“空间智能是AI的下一个前沿”。站在AI最前线的人都相信,大模型不能只停留在屏幕里理解世界,得进入物理世界,动手改造世界。从街道上的车流,到车间的产线,哪里才是物理AI率先兑现商业价值的地方?工业。工厂环境
欧洲是滚筒洗衣机的发源地,也是全球市场的桥头堡。在当地,一台光能洗净的洗衣机不再是“加分项”,而仅仅是市场的“入场券”。面对家庭结构、市场环境的变化,如今在欧洲,什么洗衣机卖得好?据GfK中怡康数据显示,2026年1-8月欧洲市场,海尔洗衣机份额达15.8%,位居中企第一,销量销额均实现增长。在细分
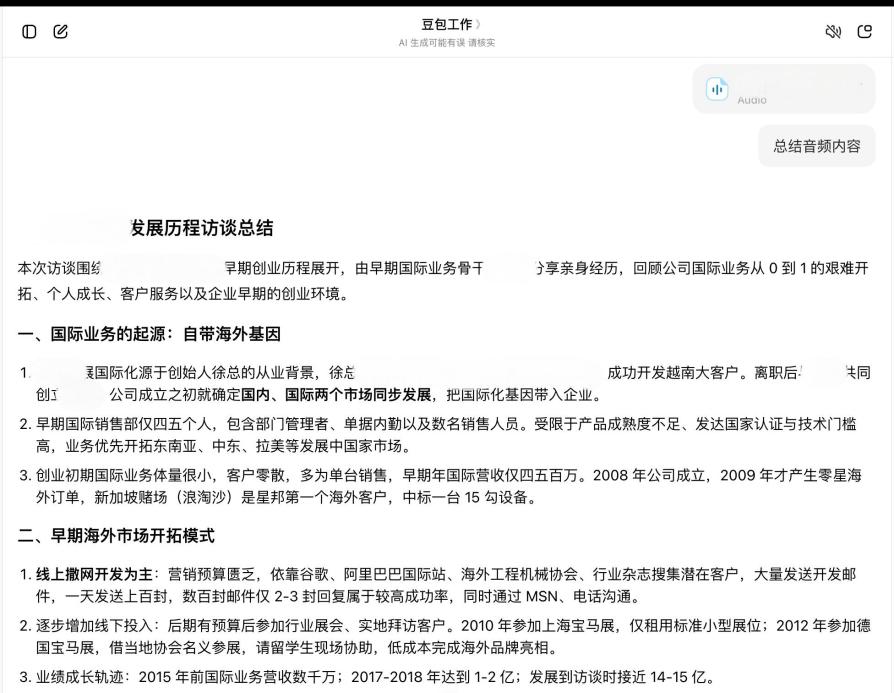
做媒体这些年,采访是我最头疼的事情。采访本身要花时间,采访完还要去整理采访素材,更别说后面还要写稿——这里要花费的时间和精力,往往是采访工作的双倍,甚至更多。虽说现在市面上的录音软件、录音设备很普遍,但是实际用下来都不尽如人意。录音素材导出导入、录音转写、内容整理、提炼重点、内容创作等每一道环节都很

具身智能商业化落地的东风来了。先是海外OpenAI宣布入局具身智能行业,然后国内,商务部等9部门对外公布《关于加快推进科技兴商的意见》。其中明确提出,要“丰富智能手机、电脑、家居、穿戴设备、机器人等智能商品供给”。言下之意,接下来“机器人”与手机、电脑并列,归类为面向消费市场的商品。市场端很快就有了
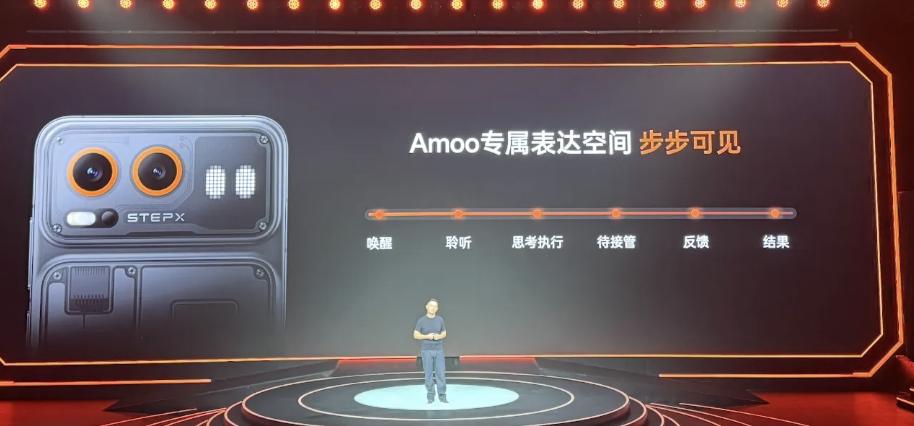
100天不长不短,阶跃星辰董事长印奇许下的百日之约,终于兑现了。简单回顾下,3个月前,阶跃一口气发布了大模型原生AI终端品牌STEPX首个智能体原生操作系统StepAOS、个人智能体阶跃Amoo、亮相了自主研发的首台智能体手机。10月13日,STEPXNeo终于拖家带口正式发布。用很多人的话来形容,
过去两年,全球AI基础设施市场形成了一条被美股财报反复强化的隐含假设:做NeoCloud、做智算新云,就要先接受“收入高增、净利润深亏”。CoreWeave2026年二季度收入25.75亿美元、同比翻倍,但GAAP净亏损仍达6.26亿美元;Nebius同期收入5.82亿美元、同比增454%,调整后E
2026年,港股AI公司明显多了起来。港交所披露,2025年12月初至2026年5月底,AI价值链企业IPO募资达到979亿港元,约占同期港股新股募资总额的55%。从大模型、算力芯片,到企业软件、医疗科技,越来越多AI公司开始进入港股视野。一个市场要获得重新定价,首先需要新的优质资产。过去市场谈港股
文/庄帅9月22日,北大国发院在《AI时代下的品牌创业创新》CBI消费公开课上,披露了最新的CBI品牌指数(中国线上消费品牌指数),为当前AI与硬科技主导的投资方向提供了一个新坐标:消费投资永不过时,只是参照系和评估指标有了一些新变化。课题组最新研究发现,在同一行业中,CBI品牌指数越高、榜单表现越