作者:Evin , 编辑:刘致呈 , 审核:徐徐 , 出品:互联网江湖
二代豆包手机发售后,个人AI设备讨论逐渐升温。
手机作为个人AI终端地位没有争议,用户习惯和厂商布局都在成熟。但更值得观察的是AI主机赛道——从商业化落地看,它可能比AI手机跑得更快。
AI手机市场虽然更大,却面临应用入口壁垒,豆包手机目前也只能直接调用字节系APP。AI落地C端,本质上和无人驾驶一样:空间最大的是Robotaxi,最先落地的却是矿山、港区。AI主机,很可能就是个人AI计算设备的“矿山、港区”。
近期Mini AI主机赛道已经热起来:联想AI主机Mini、苹果Mac Studio、二手一机难求的Mac mini,AMD也在发力。
数据显示,2026年上半年,中国笔记本线上AI PC渗透率突破52%,均价8315元,联想一家国内就卖了500万台AI PC。PC似乎又“翻红”了。
其实,这不只是PC品类翻红。
功能机时代交互核心是SDK,智能机时代是APP,AI时代正从APP转向Agent。物理形态还是主机,品类定义却已彻底改变。
关键问题随之而来:AI主机究竟是怎样的新品类?它的商业化机会到底在哪?
AI主机时代,PC厂商的翻身机会来了?
从产品形态来看,今天的AI主机主要分为两类:
第一类,是生产力逻辑下的个人AI计算平台。
典型的比如,AMD发布的锐龙AI Halo,苹果的 Mac Studio,以及极摩客的EVO-X1 Pro。
我们以AMD的AI Halo为例,售价3999美元,搭载128GB统一内存,最高支持2000亿参数模型本地运行,严格意义上不是主机,它叫“桌面级AI开发平台”。
这么高的定价以及强大的算力表明,这不是真正意义上的个人AI主机产品。
底层上,其实还是生产力逻辑。
这类AI计算平台,这跟大厂做AI办公平台的逻辑内核逻辑是一样的。也是这波AI浪潮,底层刚需用户的购买逻辑:降本增效。
这类产品,商业化的速度很快,因为办公场景下,市场需天然高频、刚需、可量化。
但问题在于,实现独立AI部署天然就有门槛,市场相对小众。市面上大部分的办公需求,还是会看向AI办公平台,个人AI计算平台只适用于数据敏感度更高的用户。
这部分用户,不是想省时间的白领,是想开公司但雇不起人的个体工作室。也就是所谓的“一人公司”。
试想一下,一间工作室,一个创业者,一台AI主机,AI 智能体lai 负责内容生产、客服,以及基本的财务工作。
这个时候,AI主机本质上不是一台电脑。你买的是一个不请假、不跳槽、不要求涨薪、只要有电,且不出BUG,就能7×24小时在线服务赛博员工。
如果雇一个初级员工月薪至少5000元,一年6万。一台3万元的AI主机,如果能替代两个初级岗位的基础工作,三个月就能回本,经济上很划算。
一来省去了巨大的Token 开销,二来不用担心核心商业数据泄漏足够安全,这其实是这波AI主机增长红利的底层商业逻辑。
生产力逻辑下,AI主机的生存和发展难免会遇到一个问题:绕不开大厂。
AI主机与AI办公,看似两个赛道,但解决核心问题是同一个。
那就是中小企业的Agent能力部署的问题。
不管是对办公需求的洞察,还是对AI能力的开发与打磨,大厂显然更有实力,大厂做生产力AI,是把已有的生态“下沉”到本地硬件上。
不是造一台新的AI计算设备,而是把已有的生态“下沉”到本地硬件上。阿里的千问办公,腾讯的WorkBuddy,百度搭子,字节的豆包办公,莫不是如此。
这个市场,硬件厂商能拿下多少增长?这个问题值得深思。
AI计算平台之外,第二类AI主机,则是个人Agent应用平台。
主打“一键养虾、开箱即用、零门槛配置”。买它的人不写代码,不调模型,只想让AI帮自己处理邮件、整理文档、管理日程,对应的是轻办公场景。
这类AI主机,本质上是AI家电逻辑。
还记得当年PC是怎么普及的吗?
没错,就像当年VCD、DVD、液晶电视那样,走进千家万户,PC不再是高科技的代名词,而是另一种数码、家电的逻辑。
PC的普及,不是因为所有人突然变成了程序员,而是因为它被重新定义成了另一种家电。
今天的AI主机,站在一模一样的历史拐点上。
如今,PC的普及率已经足够高,很多90后、00后的年轻人家庭中,大部分都有至少一台高性能PC,再加上,如今豆包AI、DeepseekAI的普及,人们使用AI已经成了一种日常习惯。
这表明一件事,AI家庭主机市场其实有了成熟的条件。
苹果已经意识到了这一点,并且开始尝试,建立以家庭为中心的AI。
目前,苹果已经计划在2026年10月至2027年初期推出以全新Siri AI为核心的Home Hub智能家庭中枢设备,并且同步更新Apple TV和HomePod mini,未来将进一步延伸至家庭安防摄像头和具备机械臂的机器人终端。
实际上,苹果在努力让Mac设备能以极低成本运行AI模型的同时,正在把MAC从一台AI主机变成一个家庭生态的中心,苹果没有在“PC”或者手机的框架里想问题,它在整个AI“家电”的逻辑框架下已经开始深度布局。
苹果之外,联想为代表的传统PC厂商也不会放过这个机会。
一方面,在To B的AI计算市场,以联想为代表的传统PC厂商有着很强的商业化优势,且在C端市场依然有很强的影响力。
比如,在AI 主机市场,传统PC厂商的品牌、渠道,整个供应体系都很成熟。行业玩家不是从0开始,传统PC厂商凭借其品牌认知、渠道网络和供应链话语权,在AI设备普及初期拥有很强的优势。
另一方面PC厂商们也在不断推出新产品。典型的比如联想AI主机P7,190 TOPS算力,支持122B本地大模型。
从产品上看,传统PC厂商还是有竞争力的,但潜在问题可能在于,AI主机的竞争力不是一成不变的。
现阶段,这个竞争力核心指标可能是单位成本的算力,但未来,这个竞争力,可能不再局限于Token成本,可能更多的还是会反映到产品的使用体验上。接下来,怎么完善AI主机的体验,可能是打开AI主机市场增长的关键所在。
AI主机商业化的机会,降本增效是下限
当下AI主机,还缺什么?
缺的不是成熟的硬件解决方案,而是缺一个,能把软硬件封装在一起的产品化能力。
智能机什么时候替代功能机的?其实就是苹果把软硬件给完整封装在一起的时候,代表产品就是第三代iPhone。
而今天的AI主机市场,依然是个“卖设备”的阶段。就像当年诺基亚卖功能机一样。
B端是为算力成本付费的,本质上还是为硬件成本买单。但AI主机真正商业化成熟, 一定不是为硬件买单,而是为软件和服务买单。
还是以手机行业为例。
功能机时代,诺基亚、摩托罗拉、爱立信三分天下,那个时代,消费者是为硬件买单。而智能机时代,苹果、三星、华为、小米、OPPO、vivo重新洗牌靠的是什么?不是硬件,而是软件背后的各种各样服务。
这个时候,就要靠软硬一体的开发能力。
PC到AI主机的过渡,也需要经历一个这样的阶段。
短期来看,联想等PC厂商在AI PC赛道会暂时领先,但这可能是PC时代积累的渠道和供应链优势,在AI时代的第一次变现。
长期来看,在挖掘AI主机潜力这件事上,苹果、华为、小米这些厂商可能更有机会。
原因在于,后者有庞大的用户习惯数据,且软硬协同的能力更强。
PC传统大厂的优势在于供应链能力,在于硬件定义的自由度,而手机、互联网大厂的优势在于软件生态的引力。历史反复证明:在消费电子领域,软件生态的引力往往比硬件参数更强大。
苹果用App Store吃掉了诺基亚的硬件优势,微信用社交关系链锁死了用户的迁移成本。
AI落地办公,实现降本增效,其实是AI能力的下限,上限是什么?是真正地改变人们的生活方式。后者,除了AI本身的能力之外,其实更依赖用户习惯、生态能力这些“软实力”。
为什么大家总是在盯着阿里、字节、腾讯这些大厂AI动作?
不光是因为大厂有钱,有实力,更是因为这些大厂有完整的服务生态,有AI能力之后,能够更多维度地影响到人们真实的生活方式。
从这个意义上来看,其实有时候服务生态、用户习惯这些软实力远比硬实力更重要。
实际上,目前的AI主机市场上,还没有厂商像当年苹果推出IPhone一样,拿出一个简单易用的解决方案,把AI能力封装到一个成熟的AI主机产品中。
甚至在手机行业,豆包也没能完全做到这一点。
一个真正的个人AI主机终端到底是什么样的?到现在也没有任何一家厂商给出清晰的答案。
苹果是一样,苹果只是靠着先进的芯片架构,实现了低功耗,高性能,但并没有真正把完整的Agent能力封装到主机端。
接下来,谁能像当年的iPhone一样,重定义AI主机这个产品形态,谁能用真正意义上软硬一体的AI主机产品生态来征服C端市场?
还需更多时间,来给出答案,
过去,PC用了十年才从“高科技产品”变成“家庭必备品”。而AI主机不需要那么久,真正的窗口期,可能也就在这两年。
如果回顾整个IT产业史,你会发现一条清晰的脉络:新需求总是带动新品类,然后诞生新的巨头,引领一个时代。
人计算的需求带动 PC品类,然后由了微软、英特尔这样的一代巨头,引领人们走进数字化时代。移动通讯的需求,带动智能手机品类,于是出现了 苹果、谷歌,带动人类进入移动互联网时代。
如今,AI计算需求开始释放,AI主机、AI手机品类开始市场出现,人类也开始进入AI生产力时代。
新的时代变革下,谁定义了品类,谁就定义了时代。新的时代,将会诞生怎样的巨头?
值得期待。
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!
这可能是互联网诞生以来,因为PHP漏洞引起发到一张全球末日危机,全球70%的网站面临着被攻击的风险。事情是这样的:8月,有人接触OpenAI模型审查PHP代码的时候发现了两个严重漏洞,这两个漏洞会允许在不用登录的情况下,远程执行服务器上的代码。。靠人工很难发现,但AI很快就定位到了。本来PHP开发团
行业还在早期,窗口远未关闭。九识能否用双品牌协同跑出独立增长曲线,新石器能否用多边网络兑现规模化盈利,答案都会在未来两到三年揭晓。近4亿美元,约26.7亿元人民币。2026年10月20日,新石器宣布完成E轮近4亿美元融资,创下今年国内自动驾驶领域最大单笔融资纪录。值得注意的是,本轮投资方中出现阿里巴
AI的下一站,是物理世界。黄仁勋曾说,AI的下一个浪潮是物理AI。“AI教母”李飞飞发长文判断“空间智能是AI的下一个前沿”。站在AI最前线的人都相信,大模型不能只停留在屏幕里理解世界,得进入物理世界,动手改造世界。从街道上的车流,到车间的产线,哪里才是物理AI率先兑现商业价值的地方?工业。工厂环境
欧洲是滚筒洗衣机的发源地,也是全球市场的桥头堡。在当地,一台光能洗净的洗衣机不再是“加分项”,而仅仅是市场的“入场券”。面对家庭结构、市场环境的变化,如今在欧洲,什么洗衣机卖得好?据GfK中怡康数据显示,2026年1-8月欧洲市场,海尔洗衣机份额达15.8%,位居中企第一,销量销额均实现增长。在细分
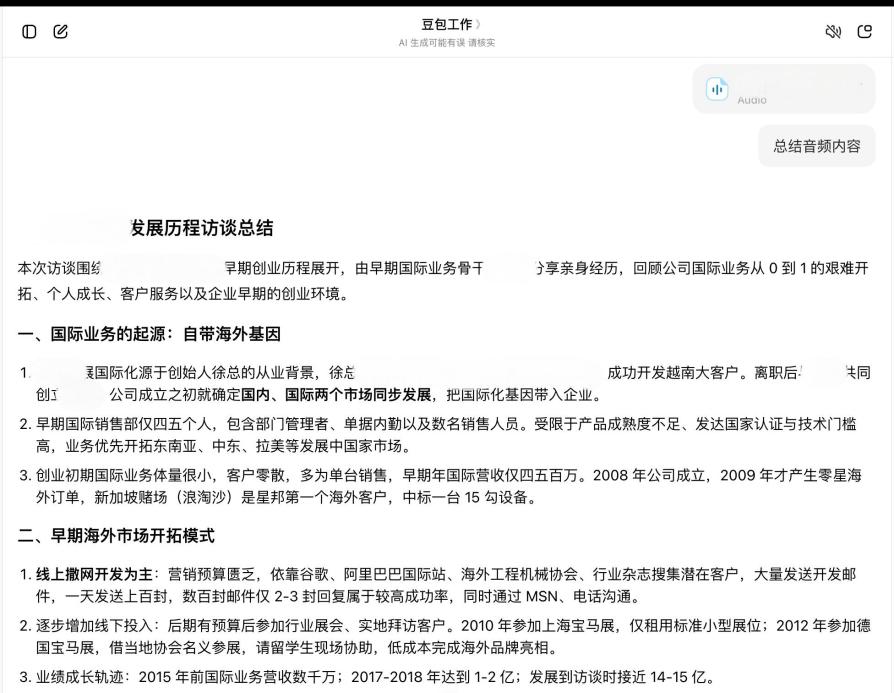
做媒体这些年,采访是我最头疼的事情。采访本身要花时间,采访完还要去整理采访素材,更别说后面还要写稿——这里要花费的时间和精力,往往是采访工作的双倍,甚至更多。虽说现在市面上的录音软件、录音设备很普遍,但是实际用下来都不尽如人意。录音素材导出导入、录音转写、内容整理、提炼重点、内容创作等每一道环节都很

具身智能商业化落地的东风来了。先是海外OpenAI宣布入局具身智能行业,然后国内,商务部等9部门对外公布《关于加快推进科技兴商的意见》。其中明确提出,要“丰富智能手机、电脑、家居、穿戴设备、机器人等智能商品供给”。言下之意,接下来“机器人”与手机、电脑并列,归类为面向消费市场的商品。市场端很快就有了
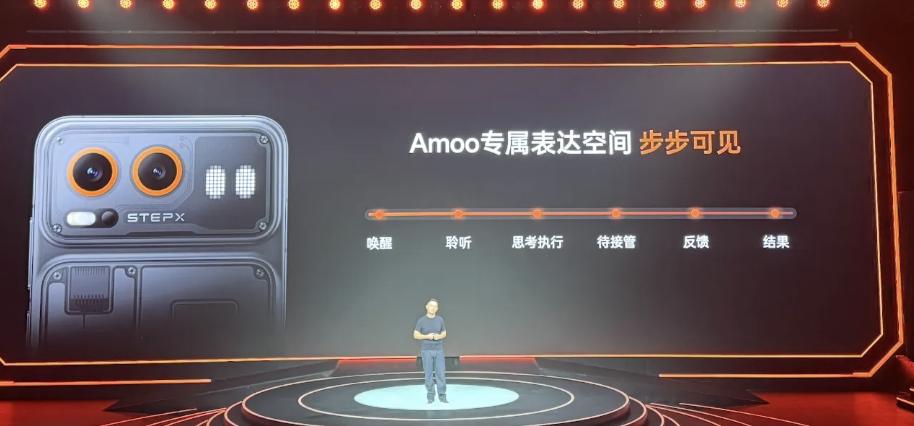
100天不长不短,阶跃星辰董事长印奇许下的百日之约,终于兑现了。简单回顾下,3个月前,阶跃一口气发布了大模型原生AI终端品牌STEPX首个智能体原生操作系统StepAOS、个人智能体阶跃Amoo、亮相了自主研发的首台智能体手机。10月13日,STEPXNeo终于拖家带口正式发布。用很多人的话来形容,
过去两年,全球AI基础设施市场形成了一条被美股财报反复强化的隐含假设:做NeoCloud、做智算新云,就要先接受“收入高增、净利润深亏”。CoreWeave2026年二季度收入25.75亿美元、同比翻倍,但GAAP净亏损仍达6.26亿美元;Nebius同期收入5.82亿美元、同比增454%,调整后E
2026年,港股AI公司明显多了起来。港交所披露,2025年12月初至2026年5月底,AI价值链企业IPO募资达到979亿港元,约占同期港股新股募资总额的55%。从大模型、算力芯片,到企业软件、医疗科技,越来越多AI公司开始进入港股视野。一个市场要获得重新定价,首先需要新的优质资产。过去市场谈港股
文/庄帅9月22日,北大国发院在《AI时代下的品牌创业创新》CBI消费公开课上,披露了最新的CBI品牌指数(中国线上消费品牌指数),为当前AI与硬科技主导的投资方向提供了一个新坐标:消费投资永不过时,只是参照系和评估指标有了一些新变化。课题组最新研究发现,在同一行业中,CBI品牌指数越高、榜单表现越