文:互联网江湖 作者:志刚
菜鸟终于要上市了。
新的业绩披露方式下,如果按营收划分,菜鸟778亿的营收妥妥是阿里第二大业务。
阿里第二大业务独立上市,外界关注的是估值。胡润研究院发布的《2023全球独角兽榜》给出的估值为1850亿。
这是个什么概念呢?
目前民营物流的老大顺丰的市值为2026亿,如果菜鸟的市值能到1850亿,那么意味着超过了市值1500亿的中通,仅次于顺丰控股。
市面上有观点认为,对于目前的菜鸟来说1850亿的估值还是有些太高了,毕竟京东物流的市值才有600多亿,而京东物流2022年营收超过1300亿,毛利润101亿。
对比之下,菜鸟过去三个财年营收分别只为527.33亿元、668.67亿元、778亿元,分别录得净亏损20.15亿元、22.86亿元和28.01亿元,累计净亏损71.02亿元。
从营收规模和盈利能力上看,菜鸟还有一些差距。
那么,菜鸟估值的成长空间究竟在哪?港股IPO会不会成为追赶顺丰、京东的资本跳板?
我们试图从以下几个方面进行分析:
菜鸟的业务的基本面业务和成长业务。IPO对于国际业务的意义。菜鸟变重以及未来并购的可能性
向顺丰京东、“三通一达”要增量
要读懂菜鸟,首先要读懂它的业务结构。
招股书显示,来自阿里的收入是菜鸟营收的重要组成部分,2021-2023财年,这个占比分别为29.2%、30.8%、28.2%。可以看到,来源于阿里的这部分收入占到总营收始终在 30%左右,最低为28%,过去三年中虽然有变化,但幅度不大。
营收上,主要是靠国际物流业务和国内物流业务。2023财年,菜鸟国际业务占比47.4%,国内业务占比46.2%。国际业务,主要是对海外商家提供的国际物流服务,国内业务主要是快递服务。
先来看看大家都比较熟悉的国内业务。
对于菜鸟的国内业务,一个基本的判断是,作为基本面业务,菜鸟的国内业务虽然仍在增长,但增长空间和盈利空间可能比较有限。
招股书显示,截至2023年6月30日的前三个月,菜鸟国内业务营收增加24%,主要是由于菜鸟的逆向物流以及菜鸟速递收入106亿。
“逆向物流”收入,简单地说其实就是退换货产生的物流订单收入:你在淘宝买到的东西不管是退货还是换货,只要经过菜鸟裹裹退回,就算是“逆向物流”。
不管是正向物流还是逆向物流,“向内”的业务是菜鸟的基本面业务,这个基本面业务中,菜鸟赚的其实是“退换货”的生意。
这意味着,如果淘宝业绩如果出现波动,那么菜鸟也会受到影响,只不过淘宝的退货率越高,菜鸟的“逆向物流”营收也就会越高。从效率的角度来看,电商平台不可能放任退货率无休止的上升,因此“逆向物流”增长还能持续多久,是一个疑问。
所以,国内业务再做大有难度。
做大国内业务的另一个思路是向外增长,谋求阿里之外的增量。说白了就是跟三通一达、京东顺丰抢市场。
2022年8月,菜鸟推出“菜鸟直送”,10月份与天猫联推出大件商品直送,自建配送业务显然已经提到日程上,目标很明确,就是冲着京东和顺丰去的。
一方面,既能打着“进军高端市场”的旗号切入国内快递市场,不过多地引起“通达们”的过多猜忌,另一方面,也能进一步布局自己的物流配送体系,降低相关的采购成本。
不过,业务结构上“由内向外”是菜鸟一个必须经历的过程。
对比京东物流,京东物流上市时,来自外部的收入从2018年的29%,上升到2020年的43%。同期,公司的毛利率从2.85%增长到8.58%,由此来看,赚外面客户的钱,显然比赚自家的钱更加重要。
菜鸟和京东物流有相似的地方,也有不同,相同的是,内部营收占比很高,而且,都是为“大电商”战略服务的,都面临着盈利压力。
京东物流已经有了完善的运输仓储能力,接下来就是需要去不断地扩大边际收益,去覆盖成本,能不能盈利关键在于成本能不能控制怎么样。
而对菜鸟来说,虽然有部分自建设施,但大部分的基础物流能力是向股东们买来的。
根据申通、圆通2022年财报显示,向菜鸟销售商品提供劳务收入合计高达47.2亿,圆通为33.9亿,而“三通一达”均为菜鸟股东。天眼查APP显示,菜鸟成立时“三通一达”就有注资。
表现在菜鸟的招股书中,菜鸟的营业成本其实很高,2022财年占营收比例为89.4%,2023年为86.3%。这里面的成本,主要是就是采购以及仓储、运输成本。
菜鸟的成本结构中大部分是采购服务,劳务成本、折旧摊销并不高,要知道,京东22年折旧及摊销就达到了100.2亿。所以,毛利率方面,菜鸟好于京东,但比顺丰稍差。
2021到2023财年,菜鸟的毛利率分别为10.5%、10.7%以及10.5%,京东20年到22年的毛利率分别为8.58%、5.52%以及7.35%,顺丰同期毛利率分别为16.35%、12.37%以及12.49%。
接下来,如果菜鸟要进一步改善毛利率,自建物流基础设施是必须走的路。
菜鸟一开始诞生的初衷是为了解决“最后一公里”的问题,所以,菜鸟之所以飞得那么快,是因为重的部分都交给了“三通一达”。
当越来越多的成本变成了“三通一达”的营收,那么推出直营快递菜鸟速递,建立全国的配送运输网络就变得更有财务意义了。这一点,对于IPO之后财菜鸟的估值上升来说十分重要。
对于“三通一达”来说,将来菜鸟的市值越高,手里的股票价值就越高,一定程度上能弥补一些潜在的营收损失,但同时也就意味着这部分营收可能会逐步减少。如果到那时候,三通一达还会不会长期持有菜鸟的股权,可能就是另一回事了。
“菜鸟”变“重鸟”,成本决胜是物流公司的宿命
自建配送、物流、仓储意味着菜鸟可能还是要重新补课,也就意味着还需要大量投入资金,这也就意味着,即便是上市,也可能很难在短期内带来回报。
有一种可能可以最大程度上减少“变重”成本,那就是并购。
百世大股东本来就是阿里,而韵达市值200亿、中通港股市值1500亿,申通市值150亿,圆通市值500亿。如果阿里出手,收购其中的一家或者两家,进一步与菜鸟整合,倒是可以迅速搓出一个菜鸟速递PLUS,这也能减少上市后,自建物流体系的成本。
毕竟菜鸟作为基础设施,与三通一达在业务上契合的够深,业务磨合不是什么大问题。
不过,目前来看,这种选择的可能性不大。
目前的阿里是大分拆战略,拆分上市独立运营是基本路线,大笔收购的时代过去了。另外就是其实对于菜鸟来说,即便是国内业务碰到了天花板,大规模自建物流也是一个风险挺高的事情。
一方面,作为阿里的战略业务经营多年,菜鸟累积净亏损71.02亿元,一旦IPO,市场可能会提出净盈利的目标,像京东、顺丰那么重的物流模式,投入还是太大了,每年几十亿上百亿的资产摊销,带来盈利的压力太大。
另一方面,毕竟现在给四通一达做数字化服务也能挣钱,只是估值的天花板可能就没那么高了。
互联网江湖认为,如果从成长性的角度来看,数字科技光环并不能成为二级市场溢价空间。
菜鸟APP的确有6亿用户,日活月活表现也都不差,但实事求是地讲,三大业务占比重,国际物流占到47.4%,国内物流占到了46.2%,而科技以及其他服务业务占比仅有6.4%。
也就是说,科技光环并不能带动二级市场的估值成长。到头来,“菜鸟”还是得变成“重鸟”,从科技成长估值,向着成本成长估值的方向去走。
菜鸟也明白,物流生意要真正做大,只做外围的数字解决方案不行,还是得变重。
物流生意其实就是重资产规模效应,能不能挣钱关键是看最终的成本控制。说白了就是自建运输、自建仓储,核心是精细化的成本控制,而所谓数字化只是其中的一环。
对于国内市场,虽然完全替代“三通一达”的可行性不高,但提高自建体系的比例,是菜鸟改善国内业务质量的一个明智之选,虽然短期的毛利率可能会降低,但长期来看,成本会降低很多。
菜鸟变重的另一个选择是,先试水海外市场。
首先海外市场营收占比不低,营收也占总营收到一半左右。
其次,海外市场虽然没有淘宝,但有阿里速卖通,可以复制国内的模式,但不同的是少了“三通一达”分蛋糕,最起码阿里自己手里的这块儿蛋糕可以独享。
招股书显示,截至2023年6月30日,菜鸟全球网络遍布200多个国家及地区,包括建筑面积超过15万平方米的两个电商物流枢纽,1100多个仓库、380多个分拣中心。
这些投入,显然拉低的外界对菜鸟短期的盈利预期,并给现金流带来压力。
反映到财报数据上,2021—2023财年,菜鸟的投资活动产生的现金流净额分别为-130.98亿元、-27.22亿元及-112.96亿。
相对应的,2021-2023财年,菜鸟经营活动产生的现金流净额分别为,49.34亿、23.3亿,以及18.59亿,融资活动产生的现金流量净额分别为-8.61亿元、-6.96亿元以及76亿元。
值得注意的是,2023年,菜鸟融资活动现金净额增加,主要是由于获得借款98.54亿元,再加上非全资附属公司增发股权所得款项19.46亿、出售附属公司股权所得款项18.22亿。其中部分用于偿还51.69亿的借款。
巨额现金投资,给公司的整体现金流也带来了压力,所以经营现金流以及融资现金流的获取就变得更重要了。
换言之,以目前的现金流支撑进一步对海外业务的投资,还是有压力的,因此,菜鸟上市融资也显得有些紧迫。
另外,重资产高资本开支,也对未来的盈利空间造成了影响,即便是公司未来利润转正,可能也需要每年花数十亿元的资本开支来维持公司运营。
这些潜在的资金成本,可能会使得公司未来的估值成长变得更低,因此,如何更有效地控制成本,提高营收的含金量,可能是更需要菜鸟管理层需要深思的问题。
免责声明:本文基于公司法定披露内容和已公开的资料信息,展开评论,但作者不保证该信息资料的完整性、及时性。另:股市有风险,入市需谨慎。文章不构成投资建议,仅供以文会友,行业交流。
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!
很多人说,夏天的快乐全是水果给的,水果是“夏日消费C位”。菜鸟集团旗下自营快递品牌菜鸟速递就赶在初夏到来之际,正式推出了生鲜平价寄服务,48小时内送上门,价格仅一半。5月30日,菜鸟速递特色经济市场负责人石书生对媒体表示,生鲜寄递市场服务单一、价格偏高,市场需要平价型好用不贵的快递产品,从而既保障物
近日,菜鸟速递面向全国启动大规模的快递员招聘。有站点透露,快递员正常月收入在七八千左右,部分员工收入可达到1.5万元以上。从收入上看,1.5万元月薪已经能够称得上高薪了。但快递员的工作强度和压力也不是一般人能够承受得来的,所以快递员想收入过万,确实要比很多行业要辛苦很多!据菜鸟速递招聘负责人透露,此
今年5月,阿里巴巴集团曾公布云智能集团将完全分拆独立走向上市,菜鸟、盒马启动上市计划,国际数字商业集团启动外部融资。但随着16日阿里巴巴集团最新财报的发布,及宣布终止分拆阿里云、盒马IPO搁置,现在,仅有菜鸟在按原定的计划照常IPO中。作为阿里“1+6+N”之后第一家冲刺上市的业务集团,本身也承载着
节点财经7月13日消息,菜鸟国际宣布达拉斯和芝加哥分拨中心于今天正式启用,加上此前投入运营的洛杉矶、纽约、迈阿密分拨中心,菜鸟美国分拨中心已增至5个。菜鸟国际称,配合美国5大口岸,菜鸟在当地搭建了多元商业快递生态系统,包含落地配、区域邮政直送(DDU)和全国性配送等国际快递服务,针对跨境和本地商家的
物流行业再度热闹了起来。继菜鸟官宣上市计划、极兔赴港IPO后,顺丰也传出了赴港二次上市的消息,物流市场迎来了一波资本运作高峰期。而在十年前,这样的场面还无法想象。彼时国内的快递单量不足100亿件,“快递爆仓”现象时有发生,电商平台上出现最多的公告是“快递延期”。有人打了一个形象的比方,中国的物流行业
加拿大AI模型公司Cohere本周宣布推进一轮大额融资,投前估值205亿美元,差不多是一年前的三倍。公司说已完成首轮交割,整轮最高可达50亿美元,一旦落地将是加拿大历史上最大的一笔私募融资。出资名单里有几个显眼名字。加拿大政府同意投资高达16亿加元(约合11.4亿美元),英伟达也在投资方之列,加上此
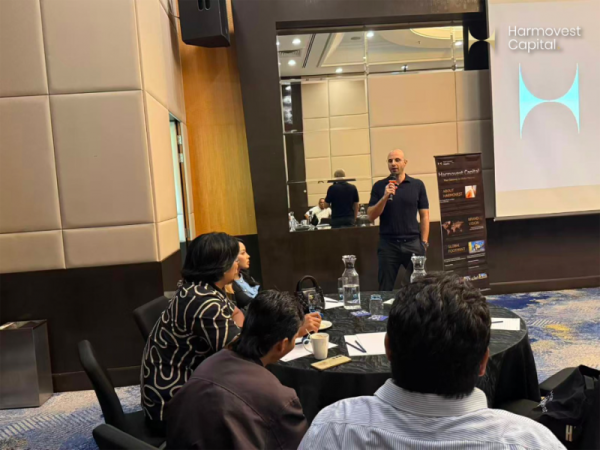
近日,HarmovestCapital在马来西亚吉隆坡举办Partner&IBBusinessSession(合作伙伴及IB商务交流会),与来自不同市场的合作伙伴开展面对面的商务交流,围绕渠道合作、业务协同及市场发展机遇展开深入探讨,进一步深化合作伙伴关系,共同探索长期业务发展的新方向。本次活动以“
法奥机器人在10月16日宣布,C+轮和D轮已经接连做完,两轮加起来接近10亿元人民币。领投方是美团龙珠与美团,参与投资的机构包括永鑫资本、苏创投、狮山二期,清流资本、苏产投、国联民生资本这些老股东,也在这轮里继续追加。半年内连开两轮,节奏在当下的机器人赛道里不算常见。钱花在哪儿写得比较实。一部分是核
10月16日,理想汽车发公告,把芯片子公司、也就是上海马赫心科技推出去签了首轮股权融资协议,本轮募资总额16.25亿元。其中理想汽车自己出资10亿元,外部投资方合计出资6.25亿元。领投方是杭州经韬、蓝驰创投与华业天成,奇绩创坛参与投资。公司没有披露这一轮对应的确切估值区间,只给出了一个上限口径。上
10月16日,上海源归材料科技有限公司宣布完成新一轮数亿元融资,领投方是高瓴创投,深创投与昆山国科跟投。资金投向很具体,旗下工业品牌“源展材料”要拿它在ALD前驱体上扩产能、开新品。公司没有披露本轮的具体估值。这类材料在芯片制造里的位置,不太容易被外行感知。芯片制造里,形成器件结构靠的是薄膜沉积,工
10月16日,杭州原子矩阵计算有限公司宣布获得达晨财智的独家战略投资。这笔钱来自达晨财智在管的两只基金,一只在湖南叫金芙蓉达晨未来产业基金,另一只在上海叫国晨基金,庚辛资本中国担任长期战略财务顾问。公司没有披露本轮的具体金额。这家公司做的方向是中性原子量子计算,成立于2025年,走的是整机全栈路线,
10月15日,AI初创公司元环智能宣布完成连续两轮融资,合计金额为数亿元。种子轮由顺为资本领投,跟投方有上海未来产业基金,还有星连资本与君礼资本;种子+轮的投资方里,既有上海半导体产投和360战投这类产业方,也有首程资本这类机构,加上上海的人工智能产业系列基金等国资背景方,还有云时资本、山行资本、B
近日,北京清程极智科技有限公司完成了A轮融资,这一轮由中国电信与瀚晖资本联手领投,老股东星连资本追加投资,领阳投资、华胜天成、建信北京投资、直真科技、商汤科技跟投,跟投名单里还有苏州毅鸣这样的产业资本与市场化基金。这家公司成立于2023年12月,过去一年已经连续完成三轮融资。投资方名单的构成值得看一
10月14日,思敏威(上海)集成电路有限公司宣布完成亿元级天使轮融资。本轮由中兴通讯战略投资,联合投资的机构是博华产投、松青资本和建信信托,合创资本也在名单里,老股东德同资本继续加码。融到的钱有明确去向:支持第二代3D堆叠产品的研发与工程化,这也是一家做3D存算芯片的初创公司在产品化之前最需要的那笔
星尘智能在10月13日对外披露,公司近日完成了一轮规模10亿元的融资,公司估值达到150亿元。资金会投向四个方向:模型迭代、人才扩充、产能建设以及商业化落地。公司创始人兼首席执行官来杰把这轮融资的意义归结为投资方对其技术路线的认可,措辞里反复出现的是技术共识和规模化商用这两个词。投资方名单以国资和财