如果说2023年是大模型的资格赛,融资额度决定了能否晋级,2024年已然快进到了淘汰赛的阶段。
字节跳动、阿里云、百度智能云、腾讯云等先后在5月中下旬加入“价格战”,轻量级模型直接免费,主力模型的API价格普遍下调了90%以上。曾经以“烧钱”著称的大模型,迅速进入到“白菜价”时代。
当时就有人提出这样的问题:大厂选择“烧钱狂飙”,大模型创业公司怎么办?
时间过去半个多月,几家独角兽级的大模型创业者纷纷表明了态度:智谱AI果断跟进,一个月里两次下调价格;MiniMax悄然启动了注册认证赠送1亿tokens,以及TPM扩容不收费的活动;百川智能创始人王小川公开表态不会跟风降价;零一万物CEO李开复直言“国内大模型市场疯狂降价是双输的打法”。
作为大模型行业真正意义上的“第一战”,大厂们不计成本的拼价格,到底会对初创企业产生什么样的影响?
三种可能的结果
截止到目前,大模型降价潮还在蔓延中,市场格局的变化至少需要半年乃至更长时间。但在故事尘埃落定前,并不难揣测一些可能的结局。
第一种比较理想化的结果:大模型降价利好开发者,AI原生应用加速爆发,逐渐从量变引发质变。
目前大多数中小企业和个人开发者是通过API接口来调用大模型能力的,疯狂降价前的价格普遍在0.02元/千tokens上下,对于缺少盈利模式的开发者来说,算力成本俨然是一座沉重的大山。
大模型降价甚至免费,意味着开发者的成本曲线将大幅下降,促使开发者更低成本进行开发、试错,进而打造出更多的AI原生应用,让大模型能力渗透到更多场景中。也许当下的应用仍存在同质化,主要以智能助手和情感陪伴为主,却不乏从量变引发质变,孕育出超级应用的可能。
可以佐证的是,百度宣布ERNIESpeed和ERNIELite免费开放使用后,两款模型的日调用量翻了10倍。有点像移动互联网早期的一幕,因为运营商下调了流量费,用户开始尝试各种新奇应用,最终迎来了百花齐放的繁荣景象。而在一个生机勃勃的生态里,每个大模型厂商都将是受益者。
第二种更符合现实的结果:部分缺少“护城河”的大模型厂商被淘汰,算力、人才和资本越来越集中。
一种较为流行的观点是:谁的用户多,产生的数据就越丰富,投喂给大模型的“饲料”就越多,越有可能训练出更好的AI。大模型厂商降价的目的,是为了吸引更多人使用,将用户的真实使用数据反哺给大模型,然后进行训练迭代。
资本市场的谨慎态度,让“百模大战”的局面昙花一现,但不少拿到了融资的中腰部创业者,仍在炼模型这件事上苦苦挣扎。头部玩家们打出的价格牌,有望让部分摇摆的创业者放弃自研大模型,将注意力转移到应用层或其他领域,避免大模型在底层硬件、软件等方面的重复建设,推动整个行业朝同一个方向发力。
不管是出于什么样的考量,行业集中度的提升都不是什么坏消息。大模型属于极限考验算力资源和人才密度的赛道,即使“百模大战”没有上演,活跃的大模型厂商仍然多达两位数,还需要进一步优胜劣汰。
第三种相对悲观的结果:价格战是同质化的表现,当价格成为市场的主导力量,将上演“圈地运动”。
网约车、外卖、社区团购等移动互联网时期的经典战役,无不经历了价格战的阶段,且或多或少是同质化竞争导致的。倘若大模型卷性能带来的收益越来越低,而且能力大同小异的时候,价格无疑是攻城略地的有效手段。
可能在一些人眼中,大模型的关键在于效果,比起价格,客户更在意落地带来的价值。这样的观点没有错,却忽略了价格战的时机:如果企业已经深入使用了一段时间,价格上的差异很难撬走客户;如果客户还处于选型的阶段,谁能吸引到更多的客户,谁就在竞争中拿到了先手棋。
借用智源研究院总工程师林咏华的说法:“大模型的降价潮是一场生态的争夺战。当一家企业已经适配了一个模型,他未必还愿意再去适配更换另一个,在更换成本客观存在的前提下,行业企业会希望先通过价格的方式拉拢一批用户。”沿循这样的逻辑,大模型的价格战和网约车、共享单车等并无本质的区别,都是一场有预谋的“圈地运动”,不过是目标对象不同而已。
客观的说,大模型价格的下降是必然的结果,毕竟推理成本下降了。就像百度创始人李彦宏在 Create 2024 百度 AI 开发者大会上提到的:“相比一年前,文心大模型推理的成本降到了原来的1%。”
问题在于,国内大模型的价格几乎是断崖式的,并未给大模型创业者足够的缓冲时间,尚未找到行之有效的盈利方式。
这场价格战中最活跃的选手,基本都是云厂商,降价乃至免费获取到的客户,可以通过模型微调、模型部署以及各种配套云服务对冲成本。而大模型创业者缺少足够厚的生态,甚至要向云厂商租赁算力,API的商业模式被“切断”后,短期内恐怕难以实现“自我造血”。
无论以哪一种结果收场,大模型创业者都是弱势的一方。
怎么才能活下来
历史经验告诉我们,在充满不确定的赛道里,从来都没有稳操胜券的战局。大模型的背后是一场万亿级的资本盛宴,比起场上的几家云厂商,初创企业的想象空间更大,总有人希望他们可以留在牌桌上。
云厂商推波助澜的价格战,无疑会加重大模型初创企业的危机感,但并不意味着没有破局的可能。
对策一:技术侧破局,在大模型性能上抢先打破天花板,或者在大模型的落地部署上找到最优解。
按照猎豹移动董事长傅盛的说法:“短期来看,大模型的性能遇到了瓶颈。谁也甩不开谁,谁也拿不出撒手锏,降低推理成本、降低售价成了现在每一家的高优先级任务”。拨开价格战迷雾最好的方式,正是在大模型性能上甩开对手。面对不明晰的技术路线,不乏“运气”的成分,但初创企业往往更有“赌”的勇气。
即使不能在性能上拉开太大差距,提升大模型工程化能力也是一个可行方向。目前API调用的是“标准版模型”,想要将大模型能力和场景深度融合的企业类用户,仍需要对大模型进行精调或本地化部署。如果能够进一步降低大模型的落地门槛和成本,不无对冲“价格战”冲击的可能。
这也是一些大模型创业者正在尝试的应对方案。比如智谱AI在MaaS 2.0大模型开放平台上推出的一键微调功能,用户仅需准备训练数据,不需要代码即可完成一个“私有大模型”的训练。
对策二:专注提升大模型的差异化能力,做云厂商的“ISV服务商”,低姿态熬过大模型浪潮的淘汰赛。
鉴于隐私、安全、性能等种种因素,行业内一直存在“模型混用”的现象,即在不同场景调用不同的大模型。在各家模型能力水平相近、价格不相上下的情况下,打造某一块的“比较优势”,同样是一种活法。
况且阿里云、百度智能云等云厂商,也在“拉拢”大模型创业者:一方面在算力资源上和大模型厂商绑定,比如阿里云对MiniMax、月之暗面的投资,都将一部分资金限定用于购买阿里云服务;另一方面积极布局一站式大模型开发及服务运行平台,比如百度智能云千帆大模型平台,用户可以同时调用不同大模型的能力。至少就现阶段而言,没有云厂商愿意为了大模型的“芝麻”,丢了云服务的“西瓜”。
就像许多行业曾出现的,价格战常常是行业进入“大混战”的标志。对于那些没有拿到巨额融资的大模型创业者,以ISV服务商的身份“苟活”,熬过大模型浪潮的淘汰赛,何尝不是一种生存哲学。
对策三:绕过或弱化在To B市场的竞争压力,选择To C作为突围方向,试图成为下一个时代的行业巨头。
王小川不掺和“价格战”的理由是:“在国内的商业环境里,To B的市场比To C小十倍。”百川智能同步发布了AI助手“百小应”,开启“超级模型+超级应用”双轮驱动模式,希望能够和云厂商进行错位竞争。
有相似想法的不只有王小川。MiniMax先后孵化出了星野、海螺AI等多款日活超过百万的产品;月之暗面一开始就专注于To C路线,推出了Kimi智能助手;对价格战诟病连连的李开复,出任零一万物旗下AI助手“万知”的“首席体验官”;就连To B布局最深的智谱AI,也开始加码推广AI助手智谱清言。
踏足To C赛道就能避免内卷了吗?正如前面所提到的,目前To C应用以智能助手和情感陪伴为主,大模型初创企业尚未给出更好的产品形态,同样集中在陪聊、提效等场景,功能大同小异。不过,相较于To B价格战的被动性,To C承载了大模型创业者的希望。
创业从来都是九死一生,所有的成功之路都充满荆棘,没有人能提前知道哪种对策是正确的选项。
至少就目前而言,情况远没有到糟糕的程度。字节跳动放出的降价“大招”,并未影响智谱AI、月之暗面的新一轮融资,且估值均已超过30亿美元;布局多模态通用大模型的生数科技,凭借对标OpenAI Sora的视频大模型Vidu,日前完成了百度领投的数亿元Pre-A轮融资......
然而,并非所有的创业者都这么“幸运”。前微软(亚洲)互联网工程院副院长简仁贤创办的竹间智能,已经在现金流压力下停工了6个月;凭开源模型Stable Diffusion走红的Stability AI,传出了寻求被收购的消息......
突如其来的大模型价格战,某种程度上为行业敲响了警钟,在信息差越来越小的语境下,像互联网时代那样照搬国外的商业模式,抑或是踩着时间窗口和红利窗口“一步登天”,已经没有生存的土壤。
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!
9月24日,2025云栖大会在杭州开幕,阿里巴巴集团CEO、阿里云智能集团董事长兼CEO吴泳铭发表主旨演讲,首次系统性地阐述通往ASI的三阶段演进路线,包括智能涌现、自主行动以及自我迭代等,实现从学习人、辅助人到超越人的发展脉络。基于上述的发展路线,吴泳铭对外做出判断,大模型是下一代的操作系统。“我

文/二风来源/节点财经每年高考成绩放榜后,数千万考生和家长将迎来另一场硬仗——填报志愿。今年,这一领域迎来了AI的全面介入,多家互联网大厂和教育公司纷纷推出智能志愿填报产品,为考生提供院校和专业选择建议。据艾媒咨询数据,2023年中国高考志愿填报市场付费规模约9.5亿元,近九成考生愿意借助志愿填报服

崔大宝|节点财经创始人进入2024年,大模型似乎有熄火之势:资本市场,与之关联的概念炒不动了,英伟达股价动辄暴跌重挫,引发“泡沫戳破”的担忧;消费市场,BATH们的推新活动少了,产品更新迭代的速度慢了,民众的关注度降了……热闹的大概只剩下两场酣仗:自5月15日字节跳动宣布“以厘计费”,打响国内大模型

年初大模型行业上演“长文本”大战时,我们就萌生过做一个“读书助理”的想法。测试了市面上主流的大模型后,发现普遍存在两个不足:一种是可以处理的文本长度不够,即使有些大模型将文本长度提升到了20万字,像《红楼梦》这样近百万字的名著,还是需要多次才能“读”完。另一种是语言理解和生成能力不足,经常出现“幻觉

这可能是互联网诞生以来,因为PHP漏洞引起发到一张全球末日危机,全球70%的网站面临着被攻击的风险。事情是这样的:8月,有人接触OpenAI模型审查PHP代码的时候发现了两个严重漏洞,这两个漏洞会允许在不用登录的情况下,远程执行服务器上的代码。。靠人工很难发现,但AI很快就定位到了。本来PHP开发团
行业还在早期,窗口远未关闭。九识能否用双品牌协同跑出独立增长曲线,新石器能否用多边网络兑现规模化盈利,答案都会在未来两到三年揭晓。近4亿美元,约26.7亿元人民币。2026年10月20日,新石器宣布完成E轮近4亿美元融资,创下今年国内自动驾驶领域最大单笔融资纪录。值得注意的是,本轮投资方中出现阿里巴
AI的下一站,是物理世界。黄仁勋曾说,AI的下一个浪潮是物理AI。“AI教母”李飞飞发长文判断“空间智能是AI的下一个前沿”。站在AI最前线的人都相信,大模型不能只停留在屏幕里理解世界,得进入物理世界,动手改造世界。从街道上的车流,到车间的产线,哪里才是物理AI率先兑现商业价值的地方?工业。工厂环境
欧洲是滚筒洗衣机的发源地,也是全球市场的桥头堡。在当地,一台光能洗净的洗衣机不再是“加分项”,而仅仅是市场的“入场券”。面对家庭结构、市场环境的变化,如今在欧洲,什么洗衣机卖得好?据GfK中怡康数据显示,2026年1-8月欧洲市场,海尔洗衣机份额达15.8%,位居中企第一,销量销额均实现增长。在细分
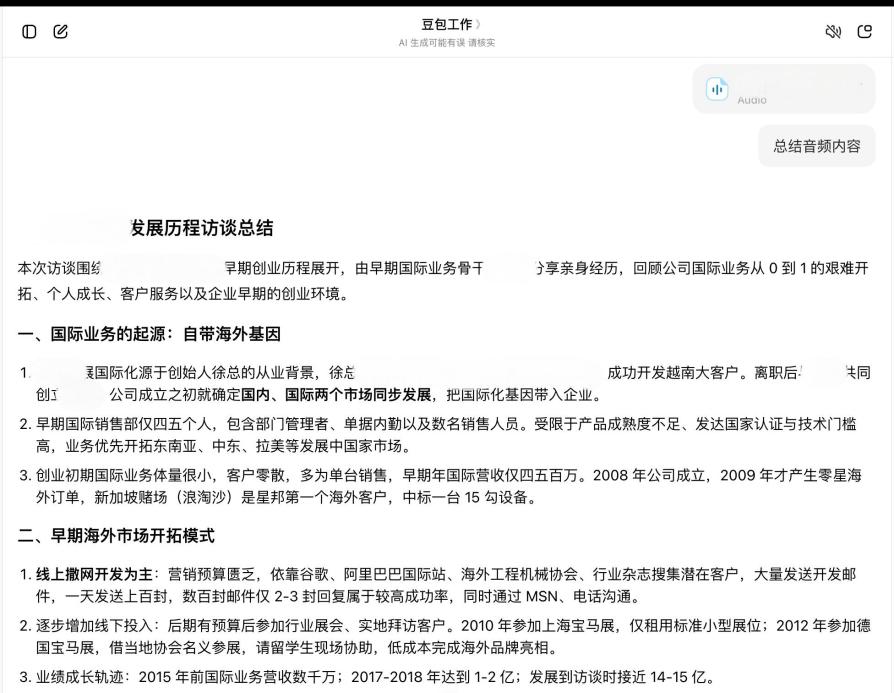
做媒体这些年,采访是我最头疼的事情。采访本身要花时间,采访完还要去整理采访素材,更别说后面还要写稿——这里要花费的时间和精力,往往是采访工作的双倍,甚至更多。虽说现在市面上的录音软件、录音设备很普遍,但是实际用下来都不尽如人意。录音素材导出导入、录音转写、内容整理、提炼重点、内容创作等每一道环节都很

具身智能商业化落地的东风来了。先是海外OpenAI宣布入局具身智能行业,然后国内,商务部等9部门对外公布《关于加快推进科技兴商的意见》。其中明确提出,要“丰富智能手机、电脑、家居、穿戴设备、机器人等智能商品供给”。言下之意,接下来“机器人”与手机、电脑并列,归类为面向消费市场的商品。市场端很快就有了
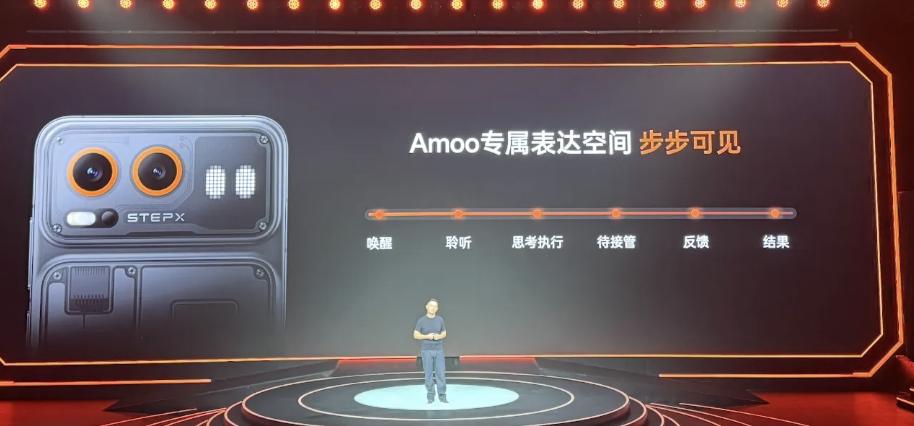
100天不长不短,阶跃星辰董事长印奇许下的百日之约,终于兑现了。简单回顾下,3个月前,阶跃一口气发布了大模型原生AI终端品牌STEPX首个智能体原生操作系统StepAOS、个人智能体阶跃Amoo、亮相了自主研发的首台智能体手机。10月13日,STEPXNeo终于拖家带口正式发布。用很多人的话来形容,
过去两年,全球AI基础设施市场形成了一条被美股财报反复强化的隐含假设:做NeoCloud、做智算新云,就要先接受“收入高增、净利润深亏”。CoreWeave2026年二季度收入25.75亿美元、同比翻倍,但GAAP净亏损仍达6.26亿美元;Nebius同期收入5.82亿美元、同比增454%,调整后E
2026年,港股AI公司明显多了起来。港交所披露,2025年12月初至2026年5月底,AI价值链企业IPO募资达到979亿港元,约占同期港股新股募资总额的55%。从大模型、算力芯片,到企业软件、医疗科技,越来越多AI公司开始进入港股视野。一个市场要获得重新定价,首先需要新的优质资产。过去市场谈港股
文/庄帅9月22日,北大国发院在《AI时代下的品牌创业创新》CBI消费公开课上,披露了最新的CBI品牌指数(中国线上消费品牌指数),为当前AI与硬科技主导的投资方向提供了一个新坐标:消费投资永不过时,只是参照系和评估指标有了一些新变化。课题组最新研究发现,在同一行业中,CBI品牌指数越高、榜单表现越