文 | 魏启扬
来源 | 智能相对论
在自动驾驶领域有这样一个说法:关注自动驾驶的进展,就看高精地图的动态,因为他们才是加速自动驾驶汽车落地的幕后推手。
按照主流汽车厂商给出的时间表,今明两年将是L3级自动驾驶落地的元年。
与这个时间表高度契合,高精地图厂商明显加快了“上车”的步伐,BAT的动作更为迅捷,三方都在抢高精地图量产的头炮。
BAT在高精地图上的“军备竞赛”
与自动驾驶领域的格局一样,高精地图的赛道中也塞满了大大小小的各色玩家,但在中国市场占据大部分市场份额的依然是BAT这传统三强。
最早涉足高精地图的巨头是百度。2013年时,百度就开始了高精地图的自研之路。
当年百度做了两件大事,一是宣布百度地图手机版永久免费,凭一己之力改变了导航地图市场的商业模式与竞争格局,一批传统图商因此早早出局;另一件事是收购了老牌图商长地万方,此次收购极大的充实了百度在高精地图上的研发能力,并且率先启动高精地图的数据采集。目前百度已经在北京、上海和广东顺德建立了三个高精地图生产采集基地,其地图数据采集车队接近300台。
一年后的2014年,阿里以15亿美元的价格收购了亏损严重的高德,同年,腾讯以超过11亿元的价格收购了四维图新11.28%的股份。这两项交易的背景是,百度导航地图免费政策的冲击下,图商们哀鸿遍野的惨淡业绩。
BAT三家在高精地图赛道聚首后的很长一段时间都在隐忍,低调地进行组织架构调整、地图采集制作、扩大合作伙伴等基础性工作,静心等待着行业爆发的来临。
与导航地图时代不同的是,高德率先打响高精地图量产落地的第一枪。
2016年8月,高德宣布拿下第一张高精地图商业化订单,用户是凯迪拉克CT6,接着在今年4月又宣布用“*”提供标准化的高精地图——每车每年使用费用不超过100元。高精地图还没“上车”,“价格战”就已打响。
CT6上市后,行业将装备在新车上的高精地图进行解析发现,高德提供的只是精度达到米级的ADAS地图,距离精度需要达到厘米级的高精地图还有相当的距离,CT6的自动驾驶级别也只处于L2.5的水平。
第二个宣布获得高精地图量产订单的是百度,2018年8月,百度宣布与长城汽车达成合作协议,百度的高精地图方案将在2020年下半年通过长城的WEY品牌落地。为了与高德的落地成果有所区分,百度在当时的新闻稿中特别标注,“是国内首个实现L3级自动驾驶高精地图商业化量产的地图提供商”。
四维图新的官宣来的稍微晚了一些,但并不妨碍四维图新抢下“头炮”。在今年的CES Asia上,四维图新就表示将完成全国首张高精地图的制作,并称其主导制定的高精地图全国统一标准方案将很快通过。
7月15日,四维图新与宝马中国共同宣布双方达成合作,四维图新将为宝马中国提供用于自动驾驶的高精度地图服务。量产落地的时间是2021年,对此此次合作,四维图新还特别强调这是“国内第一个L3及以上自动驾驶地图量产订单”。
与时间赛跑,BAT抢的不是虚名而是别有用意
在“谁拿到高精地图首个量产化订单”这个问题面前,BAT三家寸步不让,他们看中是“行业第一”这个虚名吗?其中可能有些许私心,不过,在智能相对论看来,BAT在高精地图上如此针锋相对,更多是为了提前卡位,抢的是自动驾驶时代的营收增量和竞争主动。
1、高精地图极易出现赢家通吃
首先,我们要确定高精地图是L3级及以上自动驾驶的必备条件。这个级别的自动驾驶车辆的运行模式是,通过自动感知检测道路环境,然后做出决策控制车辆。在感知检测道路环境的这个环节,传感器检测到相关信息,然后将信息与高精地图进行比对,并以此作为依据来判断车辆的位置。
普遍认为,高精地图是实现自动驾驶的底层基础,这一特点与云计算极为相似。也正是这一特点,高精地图在形成一定规模之后,也极易形成“赢家通吃”的格局。
一个非常简单的逻辑,装载地图的应用车辆越多,数据就越多,地图升级迭代的速度就越快,使用效果就越好,所有的一切又会推动更多的汽车品牌采用这一款地图产品。
高德拿下凯迪拉克CT6订单以及“*”供图策略就是典型的“市场优先”做法。据媒体报道,高德对CT6的每个授权只卖2000块,总计10000辆,总收入不过二千万,但是做这个地图的成本得花几个亿,而且还不能用到未来的L3级自动驾驶。至于每车每年使用费用不超100元的“*”,更是在高精地图市场还未启动时就提前拉响“价格战”。
有了云计算市场的竞争经验在前,BAT三家在高精地图上一开始就铆足全力进行冲刺也就不难理解了。
2、抢订单也是抢数据
BAT在高精地图赛道针锋对麦芒,放在台前的是订单的竞争,藏在台后的是数据的竞争。
前文提到,数据对于高精地图的升级迭代意义重大,然而数据对高精地图行业另外一个重要意义在于,通过数据成为连接产业链各方的桥梁。当图商成为桥梁,才是真正意义上的底层基础。
根据高精地图行业的发展趋势来看,在未来的自动驾驶时代,纯粹图商的生存空间将越来越小,掌握数据并提供数据服务的图商才拥有更强的竞争力。
这是因为地图制作成本非常高,只有BAT这种级别的公司才有可能拥有制作高精地图的能力,但从自动驾驶的应用场景来说,少数的寡头图商又很难覆盖城市驾驶、物流运输甚至共享出行等所有场景的需求,这就需要更垂直的图商来服务这些专业需求。
在这个生态圈中,将形成由BAT这类头部图商提供高精地图基础能力,并且输出基于能力之上的数据服务,中小图商再根据基础版的高精地图和数据服务制作出针对特定场景的高精地图。
传统的互联网思维,在数据完成变现之前,数据本身更为重要。
3、出行运营商的诱惑
做自动驾驶的底层基础就是高精地图的全部?
图商的野心显然更大。行业普遍预测,在自动驾驶时代,出行市场将以“Robot Taxi”的形式存在,恰巧,高精地图对于出行调度和运营有着天然的优势,成为一个出行运营商无疑是更有诱惑力的目标。
在这方面,高德已经在进行探索了。去年3月,高德在成都和武汉两地上线了顺风车业务,并且一上来就宣布对乘客和司机“双向免费”、“永不抽佣”,虽然这项业务在运营了几个月后下线,但高德还是持续在网约车上加码,推出网约车聚合服务“高德打车”,目前“高德打车”服务除了可以预约出租车外,及时用车、妥妥E行、滴滴快车、曹操出行、首汽约车等网约车专业平台也已入驻。
由图商切入,最后成为出行运营商,高德给高精地图赛道中的其他玩家描绘了一个巨大的想象空间。
抢下量产“头炮”固然重要,“制图能力”才是不败核心
BAT在高精地图商业化量产订单上争得头破血流,这固然是为未来占位的需求,但“智能相对论”认为,高精地图竞争的核心还是在“制图能力”上,即地图的覆盖率、要素识别能力和更新速度。
首先,高精地图制作需要完成对所有道路的采集,这是一个漫长且曲折的过程。
地图覆盖率的多少将直接决定自动驾驶技术的可用性。不难想象,正在行驶中的自动驾驶汽车因为“残缺”的地图而突然停止工作,此时的用户体验会变得有多糟糕?如果因为高精地图的不全而造成了交通事故,图商要背的锅可就大了。
可惜的是,到目前为止,还没有哪个图商宣布完成了中国道路的百分之百覆盖。在高精地图覆盖率的竞争中,无论是用集中采集的方式,还是众包采集的方式,对图商的考验在于如何用AI技术实现地图制作工艺的革新,提高地图制作的效率,让高精地图的覆盖率无限接近100%。
其次,高精地图的优劣很大程度体现在地图的“要素识别”能力。
这一点很好理解,所谓“要素”,指的是路况的构成部分,最基本的包括交通标志、路沿护栏、指示牌、龙门架、路杆、绿化带等,稍微高级一点的要包括道路属性,即道路的曲率、航向、坡度以及横坡等信息。
显然,要素识别能力不足,与覆盖率不高将造车类似的结果,自动驾驶体验也将因此受到影响。目前,高德地图宣称其数据维度涵盖67项具体要素,百度地图表示其要素达200多项,四维图新则称能识别“上百种”要素。
在高精地图尚未形成统一标准之前,这场“要素识别”竞赛仍要继续,可以确定的是,在AI能够识别的绝对数量之外,AI还能懂得更多“知识”才更好。在这方面,BAT三家都还有很大的提升空间。
最后,高精地图的更新速度也是衡量图商“制图能力”的维度之一。
在更新频率上,导航地图做到按月更新即可。由于高精地图与自动驾驶相关联,这就需要高精地图处于高频更新的状态中,高精地图要与实时路况实时同步,因而高精地图的更新要达到时级甚至分级。
目前,四维图新对外称其依托Map Learning地图学习体系,能够自动发现、处理变化,并通过分发平台实时发布,提供“最新鲜的高精度地图”。百度地图则宣称其依托多源感知数据处理、云服务中心和数据中心等构成的Intelligent Map平台,可以实现分钟级的数据更新。高德地图在这方面表现稍弱,目前仅承诺保持一年4次的更新频率。
需要提出的是,像高德这样的更新频率肯定不是真正意义上的高精地图,而四维图新和百度地图虽然在更新频率上表现出高精地图应有的水准,但在更新的质量上,即更新后地图的覆盖率与要素识别能力能否提高或者保持在同一水平,仍需要实践的验证。
【完】
智能相对论:AI新媒体,今日头条青云计划获奖者TOP10,著有《人工智能 十万个为什么》,重点关注领域:AI+医疗、机器人、智能驾驶、AI+硬件、物联网、AI+金融、AI+安全、AR/VR、开发者以及背后的芯片、算法、人机交互等。
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!
文|智能相对论作者|刘歌曾用一根弹簧开启创业,三次转身实现三次跨越式发展的张兴海,这次又发起了一场汽车行业强强联合的顶级“阳谋”。玻璃大王曹德旺前脚刚走,电池大王曾毓群后脚就到——就在近日,两位中国制造业大佬接连出现在赛力斯,别以为这只是普通的商业互访,实际上,这可能是开创中国新能源汽车新玩法的“供
八年前,百度决定投资无人驾驶时,李彦宏说:“它是人工智能最顶级的工程,将彻底改变人类的出行和生活。”八年后,萝卜快跑从理想变成现实,奔跑在全国各地的街头,诠释了什么叫“科技不该高高在上,而是应该服务于每一个人。”7月16日,继武汉、北京等地完成试点之后,上海也开启了无人驾驶的公测。在这一轮无人驾驶出
自动驾驶江湖,不会缺少话题和热度。就近段时间而言,特斯拉将于今年8月推出Robotaxi、小鹏汽车发布国内首个量产上车的端到端大模型等都是各大媒体的关注焦点,看起来,技术驱动下,相关车企正在加速让“实现高阶自动驾驶”的梦想照进现实。而想了解国内自动驾驶究竟是个怎样的发展情况,除了看车企,也要注意到一
AI的下一站,是物理世界。黄仁勋曾说,AI的下一个浪潮是物理AI。“AI教母”李飞飞发长文判断“空间智能是AI的下一个前沿”。站在AI最前线的人都相信,大模型不能只停留在屏幕里理解世界,得进入物理世界,动手改造世界。从街道上的车流,到车间的产线,哪里才是物理AI率先兑现商业价值的地方?工业。工厂环境
欧洲是滚筒洗衣机的发源地,也是全球市场的桥头堡。在当地,一台光能洗净的洗衣机不再是“加分项”,而仅仅是市场的“入场券”。面对家庭结构、市场环境的变化,如今在欧洲,什么洗衣机卖得好?据GfK中怡康数据显示,2026年1-8月欧洲市场,海尔洗衣机份额达15.8%,位居中企第一,销量销额均实现增长。在细分
做媒体这些年,采访是我最头疼的事情。采访本身要花时间,采访完还要去整理采访素材,更别说后面还要写稿——这里要花费的时间和精力,往往是采访工作的双倍,甚至更多。虽说现在市面上的录音软件、录音设备很普遍,但是实际用下来都不尽如人意。录音素材导出导入、录音转写、内容整理、提炼重点、内容创作等每一道环节都很

具身智能商业化落地的东风来了。先是海外OpenAI宣布入局具身智能行业,然后国内,商务部等9部门对外公布《关于加快推进科技兴商的意见》。其中明确提出,要“丰富智能手机、电脑、家居、穿戴设备、机器人等智能商品供给”。言下之意,接下来“机器人”与手机、电脑并列,归类为面向消费市场的商品。市场端很快就有了
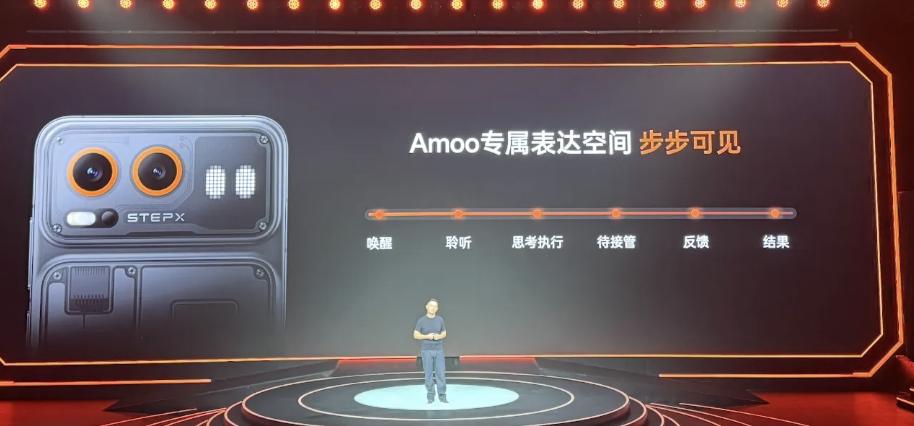
100天不长不短,阶跃星辰董事长印奇许下的百日之约,终于兑现了。简单回顾下,3个月前,阶跃一口气发布了大模型原生AI终端品牌STEPX首个智能体原生操作系统StepAOS、个人智能体阶跃Amoo、亮相了自主研发的首台智能体手机。10月13日,STEPXNeo终于拖家带口正式发布。用很多人的话来形容,
过去两年,全球AI基础设施市场形成了一条被美股财报反复强化的隐含假设:做NeoCloud、做智算新云,就要先接受“收入高增、净利润深亏”。CoreWeave2026年二季度收入25.75亿美元、同比翻倍,但GAAP净亏损仍达6.26亿美元;Nebius同期收入5.82亿美元、同比增454%,调整后E
2026年,港股AI公司明显多了起来。港交所披露,2025年12月初至2026年5月底,AI价值链企业IPO募资达到979亿港元,约占同期港股新股募资总额的55%。从大模型、算力芯片,到企业软件、医疗科技,越来越多AI公司开始进入港股视野。一个市场要获得重新定价,首先需要新的优质资产。过去市场谈港股
文/庄帅9月22日,北大国发院在《AI时代下的品牌创业创新》CBI消费公开课上,披露了最新的CBI品牌指数(中国线上消费品牌指数),为当前AI与硬科技主导的投资方向提供了一个新坐标:消费投资永不过时,只是参照系和评估指标有了一些新变化。课题组最新研究发现,在同一行业中,CBI品牌指数越高、榜单表现越
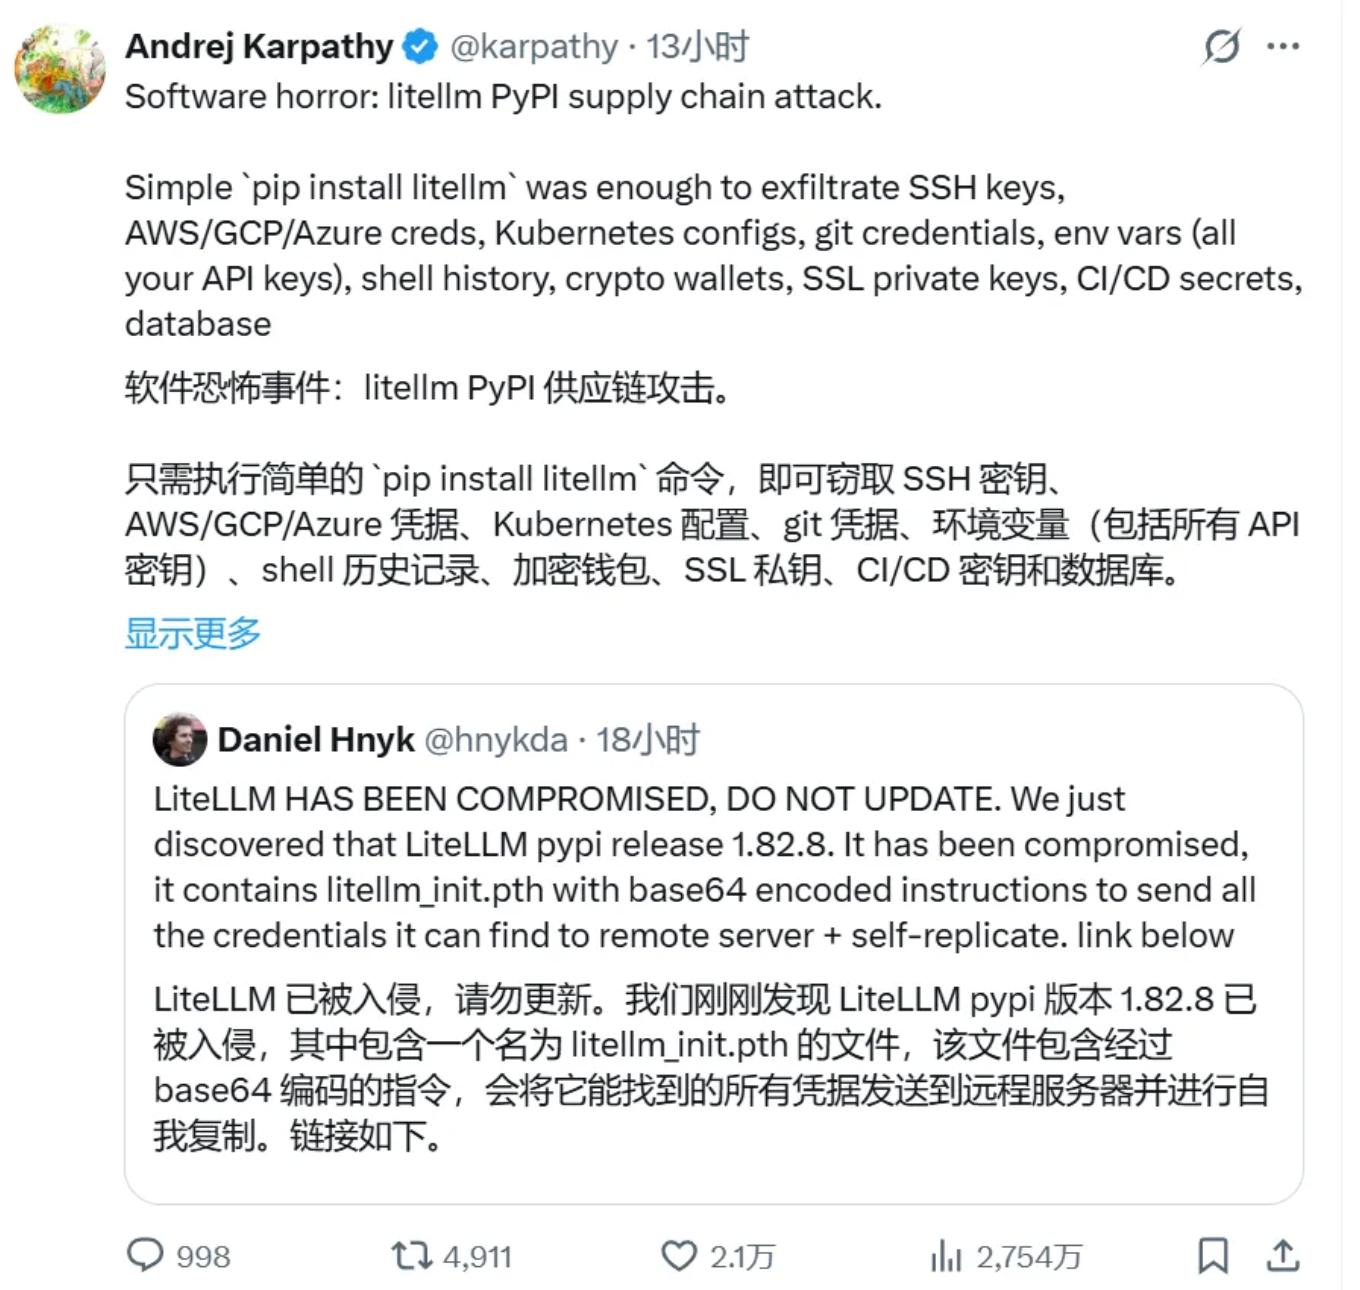
2026年3月24日,PyPI上悄然出现两个看起来再普通不过的新版本:litellm1.82.7和1.82.8。LiteLLM是全球使用最广的开源大模型网关之一,累计下载量超过4.8亿次。从创业公司到头部AI厂商,无数业务的大模型调用,都跑在这个框架上。这两个恶意版本在公网上只活了大约40分钟,就被
想转行AI,但不知道从哪开始学?Python、机器学习、深度学习、RAG、Agent……光看这些技术名词就已经头大了!其实普通人想系统学习AI,真的没必要东学一点、西学一点,把学习顺序理清楚,能少走很多弯路!第一步:先把基础打牢●Python基础语法、函数、类等●NumPy、Pandas等数据科学工