从2012年,首款Google Glass亮相,打开了智能穿戴设备的大门,到随后智能手表、手环的层出不穷。从一开始的惊艳众人,再到“泯然于众、默默发展”,智能穿戴设备这些年也经历了不少“坎坷”。
2019年算是整个行业的一次重新激活,在智能手表、耳机等产品的拉动下,全年3.365亿部的出货量,比前一年增长了89%。
到如今2020年,8年过去了智能穿戴设备除了在品类上越发多种外,功能也越发强大。但显然,即便到现在,智能穿戴设备依旧没能建立起一个成熟的市场。
一、市场向好,但并不属于所有人
“华为、小米之类的是不可能的,真不是我有偏见,只是我身边用过他们产品的都说不好。”刚刚拿下一副airpods Pro的易小姐说。
在她周边人看来,她绝对是一名合格的“果粉”,从手机到电脑再到耳机,全系列的苹果产品,已经道出了她的身份,虽然从始至终她都一口否定,说只是因为已经走入苹果生态,所以除非都换掉。
不纠结她到底是否属于果粉,但是苹果的耳机确实是“惹人喜欢”。上个月苹果方面发了最新季报,数据显示其可穿戴业务持续增长,营收达到62.8亿美元,同比增长23%,在全球所有区域都实现了增长,当季全球超过75%的购买Apple Watch的客户都是新用户。
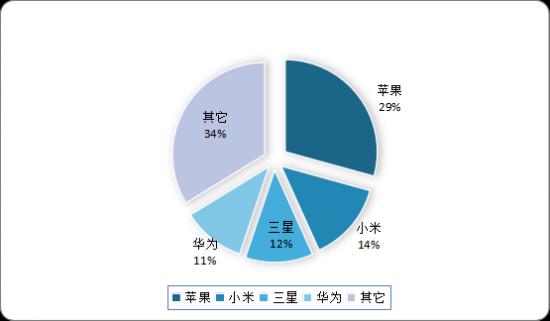
IDC的数据则印证了市场趋势,2020年Q1全球智能可穿戴设备出货量同比增长29.7%,具体到品牌市场排名上,苹果以2120万台出货量和29.3%的市场份额,高居榜首。亮点在于苹果的市场占有率已经接近30%,同比上年23.7%增长了5.6%。
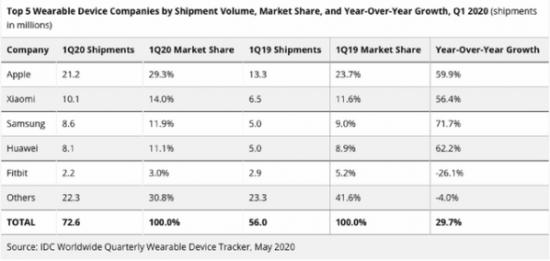
除了苹果,排名前四的头部品牌市场占有率也都出现了一定程度的上升,小米达到了14%、三星为11.9%、华为则是11.1%。加上苹果,CR4已经占到66.2%的市场。
从去年开始,其它品牌的危机感就已经产生,今年国内的不少玩家都在严阵以待,而受疫情影响,整个上半年经济大环境都略显乏力,各个行业、企业,都寄希望将“被偷去2月,在6月补回来”,6.18的到来终于为他们带来了今年最佳的突破口。
比较性急的如Amazfit,从6月1日凌晨就开始了“叫卖”,6月1日当晚Amazfit就迫不及待的公布了第一组战报,“25分钟超越去年618同期全天销售额,26分钟超越去年618同期全天销量。”
此外像OPPO等品牌也在抓住6.18的节点做推广,OPPO之前透露在6月5日的发布会上,将同时发布无线耳机和智能手环两款产品,而手环更是OPPO的首款发布。
但是,想要瓜分这一市场并不容易,“开放”虽然是目前互联网的共同议题,但真正做到却又是另一回事。
以苹果和华为为例,苹果手机用户具备高度的品牌忠诚度,只要是使用的苹果手机那么在智能穿戴设备的选择上就会“窄”很多,虽然可选择的产品其实不少,但来自于苹果用户自身的“优越感”,让他们对苹果生态具备强依赖,要不不用,用就是全套,大量类似易小姐那样的用户,构筑起了苹果生态帝国的根基。
而华为,则是在走苹果之前的路子,通过设备的强绑定性,企图让自己成为“下一个”苹果。“1+8+N”战略的存在,特别是现在华为所打造的智能手机与智慧屏、智能手机与PC的联动,许多功能都是建立在华为智能手机的基础上,在智能穿戴设备领域,刚刚上线的新一代智能眼镜同样如此。通过“8”和“N”来为“1”引流,最后再反哺“8”和“N”,将用户牢牢把握在自己手中。
所以,智能穿戴设备市场的红火,最终都还是停留在巨头之间,辐射并没有全面展开。
二、拥抱“健康”依旧是行业大方向,原来只是“一意孤行”?
在智能穿戴领域,有个大方向出奇一致,那就是“健康”,几乎所有的品牌、所有的品类都在奔向健康,并且已经持续了相当时间。
自2016年左右开始,医疗健康在智能可穿戴领域异军突起。目前,市场上已经推出了多款针对体温、血压、心率、心电、睡眠、胎心等指标检测的智能可穿戴产品。
而最近,“健康牌”更是越打越密。OPPO即将推出的首款智能手环,从官方的预热海报了解到,产品主打将会侧重于健康检测,在睡眠状态下可以连续8小时进行血氧检测。
更早之前,据行业人士透露,苹果下一代Apple Watch和watchOS 7同样将专注于新的心理健康功能,下一代Apple Watch可能将加入血氧传感器,利用该传感器实现与心理健康相关的新功能,比如检测恐慌症发作等。
不仅是Apple Watch,AirPods也被传将加入“健康大战”,DigiTimes报道,苹果未来几年会把环境光传感器集成到新款AirPods中,以实现健康监测功能。
“最大胆”的当属Fitbit,有消息称目前Fitbit正在和Scripps Research Translational Institute以及斯坦福大学医疗保健创新实验室等团队进行深度合作,在尝试通过智能穿戴设备是否能够帮忙找出COVID-19感染者。
如果说各品牌间还存在差异的话,那么就是苹果们深耕“健康”是在“守”,而OPPO、Fibit们则是在“攻”,只是“恰巧”健康都是他们的王牌。
不过,品牌方的“全心全意”,对于智能穿戴设备到底有推动吗?
“戴华为的智能手表有大半年了吧,给我的感觉除了拍照和来电提醒,健康监测的功能是为数不多的亮点,例如当你坐久了它会提醒你该起来活动活动,对于我们这种每天对着电脑的上班族,这个功能还蛮不错。”一位智能手表的使用者曾先生告诉“智能相对论”。
言语中,似是对于智能穿戴设备的赞美,但在“智能相对论”听来,更多的则是无奈。智能穿戴设备越来越像“健身卡”,没有时你想办,办了后不会去。
智能手表就是如此,看似集大量美好的健康、监测功能于一身,但实际上用户大都不会去用,使用频次最高的还是那一两个。
在市场看来,除疫情外许多慢性病都在呈现扩大且年轻化趋势,加上社会老年化日益严重,健康观念正逐渐由被动治疗转变为主动监测与预防,诸多原因依旧在为智能穿戴设备提供源源不断且丰富的想象空间。
但“智能相对论”认为,这些转变确实不假,但想象依旧只是想象,想要突破,不管守也好,攻也好,“健康”功能都不会成为决定性因素。
三、下一代智能硬件,穿戴设备能否占据一席之地?
前不久,老罗在微博上回应粉丝期待时表示,“手机时代已经过去了,现在它是准夕阳产业,如果我赚钱还完了债,会回去做下一代的智能硬件。”
手机时代有没有过去暂且不去讨论,下一代智能硬件会是什么?穿戴设备会有一席之地吗?
“智能相对论”认为,所谓的下一代智能硬件,它首先需要具备两个要素,第一,它必然需要具备“使用高频”这么一个特点;第二,在交互模式上,它需要更加贴近人们生活的自然交互。
回到智能穿戴设备的话题上,这也是为什么说“健康”功能并不会对市场起决定性因素的原因。
在使用频率方面,智能手机仍是目前硬件领域的王者,且智能相对论认为,这一趋势在短期内难以被撼动,但是从品牌方开始,他们都在意图打破这一市场环境,为智能穿戴设备上位提供了动力。
可以发现,现阶段对于智能穿戴设备最具“执念”的大都是手机品牌。原因的话,显然是包括苹果、华为在内这些品牌都期望通过智能穿戴设备来摆脱“手机依赖症”。
智能手机产品已经面临市场的顶点,基本上难以再实现突破,对于品牌而言,逐年下滑的销量当然也限制了自身的营收,智能穿戴设备则不然,巨大的提升空间,完全符合各大品牌的利益。
作为代表之一的苹果已经取得了一定收效,2020年第二季度财报数据显示,在整体业绩上升的同时,苹果Iphone业务占比已经降到了50%,而智能穿戴设备则上升到了整体业务的第三位,占比达到11%。
让智能穿戴设备成为高频设备,通过长期的品牌发力以及技术累积或许确实能够取得成功。
对于第二点,在交互模式上的突破,则会是一个难点,视觉、触摸、语音、脑电等都是方向,但最终一定是让用户体验越来越便利。有行业人士认为“人机交互,在未来一定是越来越傻,越来越懒。”
“最自然”的交互模式各大品牌都在寻找,而现阶段将多种交互方式融合是主流。例如华为,在2019年发布首款智能眼镜后,今年又迎来了新一代的Eyewear,它就是采用的语音加双击操控。
双击镜腿呼出语音助手,再通过语音实现众多复杂操作,包括导航、查天气,或者完成电话呼叫、信息回复等任务。
交互模式最终会变成什么样,目前或许不好猜测,但智能穿戴设备繁多的品类,一定将成为最好的载体,这一点毋庸置疑。所以智能穿戴设备想要成为下一代智能硬件,还需要在这两个方面继续努力。
总结
总的来说,智能穿戴设备依旧处于一个“头重脚轻”的局面,行业竞争是如此,用户市场也是如此,在“健康”之外,行业还需要更多的催化剂。
此内容为【智能相对论】原创,仅代表个人观点,未经授权,任何人不得以任何方式使用,包括转载、摘编、复制或建立镜像。
部分图片来自网络,且未核实版权归属,不作为商业用途,如有侵犯,请作者与我们联系。
文|佘凯文
来源|智能相对论
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!
8月底,OPPOWatch3系列发布并开售,得益于前作的良好口碑,这一系列的新品一推出就拥有了很高的人气。那么OPPOWatch3Pro体验好不好?今天我们来了解一下。

2021年7月23日,深圳市爱都科技有限公司与涂鸦智能在杭州共同举办了智能生态平台合作签约仪式,就双方各自所专注的运动健康及IoT领域,开启平台对接和数据共享,从而构建彼此的生态体系,实现资源共享、优势互补。爱都科技创始人及CEO何岸先生,和涂鸦智能联席董事长兼总裁陈燎罕先生带领双方见证人共同出席了
近几年,以智能手环、智能手表为主要产品形态的智能可穿戴设备风靡整个年轻群体。在可穿戴设备受到更多用户认可的基础上,可穿戴设备芯片研究成为外界关注的焦点。7月13日,华米科技将召开NextBeat2021大会,大会主题为“TheFutureofHealth”,聚焦于未来健康生态领域。据了解这次在发布会
Garmin佳明宣布,推出全新Rally系列骑行功率计。经过特殊设计的踏板可以测量任何行驶过程中的骑行功率数据,先进的骑行动态数据,包括左、右平衡,踩踏效益。稳定可靠的设计可以适应公路、高山、碎石、山地等各类骑行环境。
作为最贴近用户的智能产品,可穿戴设备迎来了发展机遇。在移动网络的强劲发展势头下,可穿戴设备从最初的听觉功能,逐步发展到视觉、体感甚至于跨行业结合等多方面应用场景的实现。
近日,国内首创的东方文化与AI智能体融合平台——渊海观正式上线运营。渊海观以八字、星座、塔罗等东方传统智慧为底蕴,以AI智能体为引擎,将免费排盘、AI陪伴、非遗变现与文化教育汇聚于一体,致力于成为东方智慧生活方式的入口。据了解,平台历经五年研发沉淀,已拥有三项国家级软件著作权。一、回应时代痛点:从算
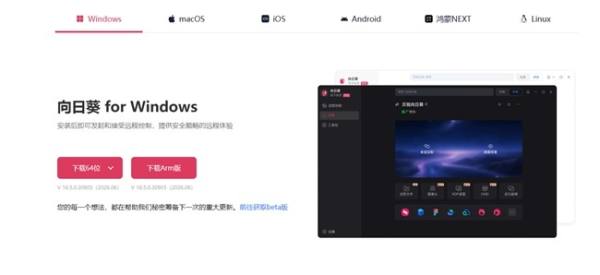
远程开机这事,向日葵远程控制的软硬件方案比ToDesk纯软件唤醒覆盖更全。电脑关机了,人在外面突然要用,能不能“隔空叫醒”它,是远控体验里最被低估的一环。快速回答:向日葵远程控制和ToDesk怎么选?选向日葵远程控制:长期、重度、需要远程开机与多设备协同的用户。选ToDesk:仅临时、轻度使用的用户
近日,2026国产化电子架构具身智能机器人发布会在湖北宜昌举行,深圳的逐际动力与北京的东土科技联合发布了全国首个搭载国产电子架构的人形机器人。据双方介绍,这是国产工业级实时通信能力第一次在人形机器人的复杂系统里贯通,也是国产电子架构首次进入人形机器人整机系统。电子架构是决定机器人整机性能上限的底层系
打开任何一家法律AI的官网,宣传词都长得差不多——“智能审查”“自然语言检索”“一键出文书”。可真把一份几十页的合同丢进去,差别立刻现形:有的读不全,有的说不出依据,有的产出的东西还得大改。对律师来说,真正该问的不是“这工具有没有AI”,而是“它能不能把某一类活真正接过去”。要回答这个问题,得先回到
文|智能相对论作者|陈泊丞过去两年,整个AI行业的注意力几乎都压在训练端。行业热点主要是哪家公司建了多大的集群、哪个模型把参数又推高了一个量级、哪家芯片的新品又把算力翻了一倍。那是一个“造模型”的时代。算力的全部意义,似乎就是支撑下一次参数竞赛。进入2026年,风向变了。训练的故事还在继续,但行业真
9月24日,全球首个大型具身智能主题乐园在珠海横琴长隆飞船乐园正式开园。据悉,该园区由智元与长隆联合建设,部署超300台机器人,设100多个交互点,开园当日举行全球最大规模常态化人机共舞及全球首创机器人空中飞人演艺,并揭牌“具身智能文旅联合研究院”。这两年,机器人表演,成为大街小巷常见的风景。各大科
结论先行:远程VibeCoding卡住的地方不是"AI不够聪明",而是人离开了那台跑Agent的机器。要解决这个问题,本质上是三件事:连得上(两台机器像在同一个局域网)、看得见(本机浏览器能打开远端的WebUI、终端能继续跑Agent)、发得出(把跑起来的原型安全地给到别人)。这三件事可以用贝锐蒲公
文|智能相对论,作者|叶远风一些智能驾驶的军备竞赛,正在朝着越来越脱离用户真实体验的方向狂奔。行业里比拼的数字越来越炫目,几颗激光雷达,几百TOPS算力,覆盖多少座城市的NOA,每一项参数都在刷新行业上限。但落到真实用车场景里,用户的吐槽却从未停止。拥堵路段激进变道吓出乘客一身冷汗,雨天雾天传感器集
作者:Evin,编辑:刘致呈,审核:徐徐,出品:互联网江湖二代豆包手机发售后,个人AI设备讨论逐渐升温。手机作为个人AI终端地位没有争议,用户习惯和厂商布局都在成熟。但更值得观察的是AI主机赛道——从商业化落地看,它可能比AI手机跑得更快。AI手机市场虽然更大,却面临应用入口壁垒,豆包手机目前也只能
引言:法律AI迎来行业巨变2025年以来,以深度推理能力为核心竞争力的大模型集中涌现,法律行业也随之进入一轮明显的效率变革。无论是律所机构还是独立执业的律师,在检索、审查、起草等日常工作中借助AI,已经逐步从“偶尔尝试”变成“工作习惯”。业内普遍判断,2026年将是法律AI进一步渗透法律实务的一年。