最近,有数据显示,自今年6月以来,投资新消费的资本大大缩水,据《蓝鲨消费》统计,8月份的新消费投融资事件只有127起,环比7月153起,回落17%。

新消费遇冷的原因,大家也都知道,一个是估值太高,严重透支了未来几轮的融资,把很多投资机构吓跑了;第二个是新消费项目的营收数据不理想,花大价钱投广告,结果却是巨亏。
新消费品牌的代表完美日记市值暴跌,另一个代表元气森林今年也大伤元气,远不如去年火爆。
还有一个数据更加揪心,有人在生意参谋的后台查看了市面上比较出名的几个新消费品牌的业绩,比去年同期有大幅度的下降,降幅最大的可以达到50%,一般20%到30%的降幅。(当然,也有几个新消费品牌大幅增长。)
这股起始于去年的新消费品牌热潮,今年面临的形势一下子就严峻起来了,融资收紧,广告效果下降,营收萎缩,这就是没跟上趟的新消费品牌的基本局面。
新消费品牌在电商平台上的类目排名,就跟今年的股市走势一样,忽高忽低,不客气的说,每年都有一大批新消费品牌倒下去。
尽管如此,我却并不是看衰新消费品牌的,毕竟咱是经历过周期的人。
2
新消费品牌并不是这两年才火起来的,2016年、2017年,以新消费和消费升级的名义,就曾经火过一波,那时候也出现了很多新餐饮品牌,现在上市的完美日记,其实是那时候开始成立的,也是那一波新消费品牌的胜利者。
如果再往前数,2013、2014年其实也有一波趁着移动互联网崛起而诞生的新消费品牌;再再往前数,2010年前后也有一批新品牌;如果算上2007、2008年趁着淘宝崛起而诞生的三只松鼠和韩都衣舍,你会发现,每隔两三年,新消费品牌就会火一阵子,而后又可能是因为被其他浪潮给取代,或者由于自身发展瓶颈需要突破,就会沉寂一段时间。
但是,过不了几年,上一代或者上上一代的新消费品牌又会出现几个杀出重围的,去年,完美日记上市,元气森林火了,就又带火了一波新消费。
这是一个周期性的规律,所以大家不用对新消费品牌太担心,明年会死掉一批,但一定会诞生更多数量的新消费品牌。两三年之后,这一波融资的品牌跑出来上市了,新消费品牌就会再火一阵。
为啥这样有规律呢?
3
纵观中国二十年来的互联网创业大潮,第一波是互联网产品(工具)创新,一个小产品小游戏就能火遍全网;第二波是平台创新,产品发展到一定用户量,成为平台了,阿里京东快手抖音,都是这样;第三波是商品品牌创新,工具和平台的成熟,带来了新流量,催生了新商品新服务。淘品牌之于淘宝;完美日记花西子之于抖音小红书,莫不是如此。
但是,商品创新跟工具创新和平台创新不一样,后两者容易形成集中,但商品创新是分散的,一个是行业分散,一个是消费需求分散,还有一个是消费阶段在变迁,所以曾经在线下是庞然大物的消费品牌,在互联网时代却被冲击的七零八落,除了自身转型慢之外,消费需求的变化太快太散,也是原因之一。
随着供应链技术的成熟和平台基础设施的完善,现在创立一个新品牌的成本很低很低,几万块钱就可以起步,数以千万计的青年才俊在工具创新和平台创新无能为力之后,一股脑都钻到商品创新的大潮中了,逮着一个细分品类,在包装上创新、在玩法上创新、在渠道上创新、在广告投放上创新,总之,用年轻人喜闻乐见的玩法,砸钱冲击一下市场,还是很有机会的。
现在这一波新消费遇冷,还谈不上太冷,只是因为估值太高,投资人算不过来账了,冷静一阵,估值降低了,投资人还会回来。
毕竟现在消费方向是投资人投资的重点,除了线上的新消费,就是线下的新连锁,拉面、奶茶、小吃,也并不乐观,一方面是疫情让线下消费断断续续,生意未必好做;另一方面,线下的流水规模比较低,增长空间有限,线下更认选址,但优质的商圈地址是稀缺的。
到头来,投资人还是会发现,新消费更有想象力。
4
不过,每一轮的新消费推动力都不一样,以前是互联网工具推动,其实还是互联网的效率在发挥作用,沟通更快,传播更精准,能留存客户,但这些都不足以让品牌长青,品牌长青的基石还是要回到供应链技术、渠道深度、品牌势能这种最根本也是最基本的基本功上。
但这个过程,没有十年八年,很难成就一个成熟的品牌,互联网对于品牌来说,是一个生存环境,一个工具载体,当工具红利被释放完之后,还是要靠基本功。
现在的新消费品牌过于注重互联网了,甚至把找主播带货当做渠道,这是很危险的,真正的渠道是渠道自己愿意花钱去卖你的产品,但是现在是品牌自己花钱请主播卖自己的产品,这还是属于广告的范畴,一旦主播不合作或者你不愿意付费,这个流量通道就没了。但若长期靠主播带货,品牌根基必定不稳,虽然能给品牌带来一定的私域流量,但做私域不是做品牌,甚至是在消耗品牌,会给自己带来很大的局限性。
效率从来都不是品牌的根基,只是品牌的助燃剂,什么时候品牌的塑造能够把供应链、渠道、品牌势能与消费者的精神层面达成统一,这一波的新消费潮流才不至于三年一个小周期,而是会变成一二十年的大周期。
不必对新消费灰心,他们还在青少年时期而已。
作者:冯华魁
文章来源:调皮电商(ID:tiaopiEC),原文链接:https://mp.weixin.qq.com/s/c-kZ31vZBn4G1kSbM1zNzg
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!

加拿大AI模型公司Cohere本周宣布推进一轮大额融资,投前估值205亿美元,差不多是一年前的三倍。公司说已完成首轮交割,整轮最高可达50亿美元,一旦落地将是加拿大历史上最大的一笔私募融资。出资名单里有几个显眼名字。加拿大政府同意投资高达16亿加元(约合11.4亿美元),英伟达也在投资方之列,加上此
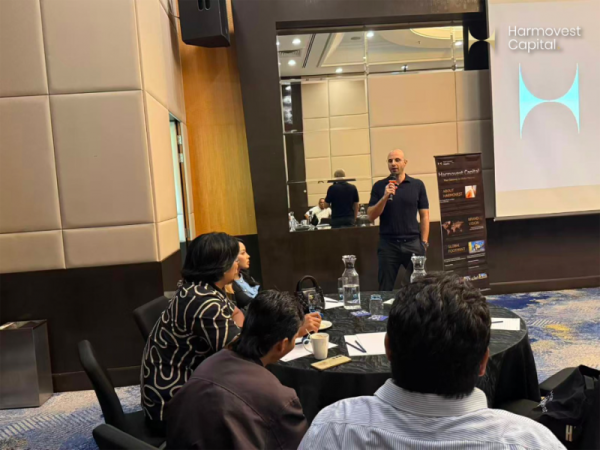
近日,HarmovestCapital在马来西亚吉隆坡举办Partner&IBBusinessSession(合作伙伴及IB商务交流会),与来自不同市场的合作伙伴开展面对面的商务交流,围绕渠道合作、业务协同及市场发展机遇展开深入探讨,进一步深化合作伙伴关系,共同探索长期业务发展的新方向。本次活动以“
法奥机器人在10月16日宣布,C+轮和D轮已经接连做完,两轮加起来接近10亿元人民币。领投方是美团龙珠与美团,参与投资的机构包括永鑫资本、苏创投、狮山二期,清流资本、苏产投、国联民生资本这些老股东,也在这轮里继续追加。半年内连开两轮,节奏在当下的机器人赛道里不算常见。钱花在哪儿写得比较实。一部分是核
10月16日,理想汽车发公告,把芯片子公司、也就是上海马赫心科技推出去签了首轮股权融资协议,本轮募资总额16.25亿元。其中理想汽车自己出资10亿元,外部投资方合计出资6.25亿元。领投方是杭州经韬、蓝驰创投与华业天成,奇绩创坛参与投资。公司没有披露这一轮对应的确切估值区间,只给出了一个上限口径。上
10月16日,上海源归材料科技有限公司宣布完成新一轮数亿元融资,领投方是高瓴创投,深创投与昆山国科跟投。资金投向很具体,旗下工业品牌“源展材料”要拿它在ALD前驱体上扩产能、开新品。公司没有披露本轮的具体估值。这类材料在芯片制造里的位置,不太容易被外行感知。芯片制造里,形成器件结构靠的是薄膜沉积,工
10月16日,杭州原子矩阵计算有限公司宣布获得达晨财智的独家战略投资。这笔钱来自达晨财智在管的两只基金,一只在湖南叫金芙蓉达晨未来产业基金,另一只在上海叫国晨基金,庚辛资本中国担任长期战略财务顾问。公司没有披露本轮的具体金额。这家公司做的方向是中性原子量子计算,成立于2025年,走的是整机全栈路线,
10月15日,AI初创公司元环智能宣布完成连续两轮融资,合计金额为数亿元。种子轮由顺为资本领投,跟投方有上海未来产业基金,还有星连资本与君礼资本;种子+轮的投资方里,既有上海半导体产投和360战投这类产业方,也有首程资本这类机构,加上上海的人工智能产业系列基金等国资背景方,还有云时资本、山行资本、B
近日,北京清程极智科技有限公司完成了A轮融资,这一轮由中国电信与瀚晖资本联手领投,老股东星连资本追加投资,领阳投资、华胜天成、建信北京投资、直真科技、商汤科技跟投,跟投名单里还有苏州毅鸣这样的产业资本与市场化基金。这家公司成立于2023年12月,过去一年已经连续完成三轮融资。投资方名单的构成值得看一
10月14日,思敏威(上海)集成电路有限公司宣布完成亿元级天使轮融资。本轮由中兴通讯战略投资,联合投资的机构是博华产投、松青资本和建信信托,合创资本也在名单里,老股东德同资本继续加码。融到的钱有明确去向:支持第二代3D堆叠产品的研发与工程化,这也是一家做3D存算芯片的初创公司在产品化之前最需要的那笔
星尘智能在10月13日对外披露,公司近日完成了一轮规模10亿元的融资,公司估值达到150亿元。资金会投向四个方向:模型迭代、人才扩充、产能建设以及商业化落地。公司创始人兼首席执行官来杰把这轮融资的意义归结为投资方对其技术路线的认可,措辞里反复出现的是技术共识和规模化商用这两个词。投资方名单以国资和财