很难想象,在昨天的宏观环境中,A股机器人概念依然自顾自地红透了半边天。
在这场马斯克引起的概念盛宴中,不乏有人真的看中了人形机器人的星辰大海。自马斯克宣布特斯拉人形机器人Tesla Bot“Optimus(擎天柱)”原型机将于9月30日发布,加上机构们的推波助澜,市场这两个月很不安分。
然而,当今天市场分歧加剧,有投资者“被套”时,星辰大海的喊声瞬间衰弱。机器人不是个新概念,人形机器人也已经有一定的历史,只是并没有真正带来应用的大规模革新。它的发展就像薛定谔手中的黑箱,在马斯克揭开Optimus的盖子之前,没人能知道那只代表价值的猫是死是活。
显然,产业在等着看特斯拉的技术能不能真的带来颠覆,投资者们又该等什么呢?
行情结构化,机器人不会“飞”
实际上,自机器人概念异动以来,行情结构化的特征就十分明显——换成大白话就是,有的公司长期涨,有的公司偶尔涨。参差之间是炒作,是未来的不确定。
这种分歧在8月3日达到高潮,竞价机器人板块涨停最多,一度绵延涨势。但是临近中午时,出逃已成风。做RV减速器的中大力德盘中涨停后开板极速下跌,爱仕达午后直线跳水以天地板跌停。绿的谐波、赛象科技、秦川机床等前期热门股纷纷由大涨转大跌。
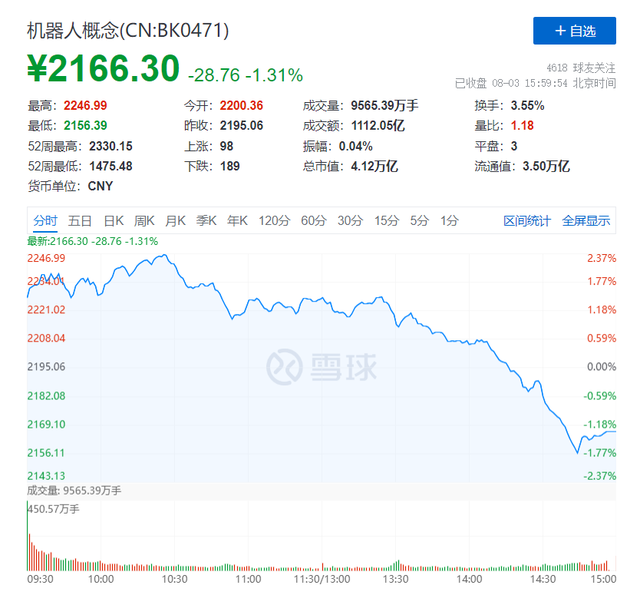
也许等到行情中断,依然有投资者云里雾里,对这些概念公司的业务也不明不白,但这并不重要——机器人产业是成熟的,供应链也是成熟的,但这和特斯拉的人形机器人之间显然存在太多错位的关系。
ABB、发那科、安川电机、库卡,现有的机器人四大家族,是工业机器人的四大家族。显而易见的是,新的人形机器人和传统概念上的一系列机器人只是亲戚关系。马斯克称Optimus将改变世界,意味着其应用领域和形态将有一定颠覆性。而和工业机器人相比,这正是一种应用上的不确定性。
国盛证券在一次主题分享中认为,人形机器人将与人类工人竞争。民生证券研报指出,人形机器人有望成为手机、汽车后的新入口,进而产生商业价值。安信传媒互联网首席分析师焦娟认为,擎天柱其实是新一代的智能交互硬件。
马斯克自己给出了Optimus落地以及投用的时间安排,并且大概将应用逻辑划分如下:首先是重复性、危险性工作,然后是现实世界的无指令应用,最后是家用机器人。不难看出,这是从执行指令到自主认知决策的进化,但这样的应用过程是“拿着锤子找钉子”,符合马斯克的探索精神,却不符合投资的稳健要求。
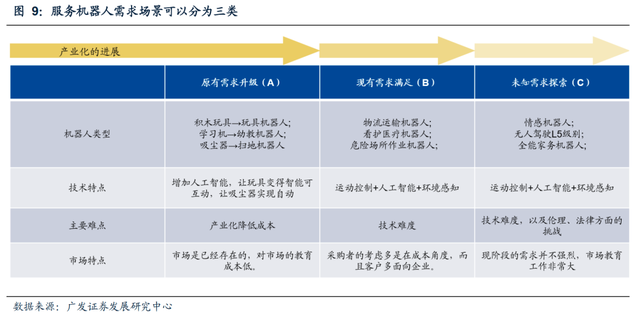
实际上,从这个细节出发,机器人产业链要飞起来,光有风口是不够的。现有的“星辰大海”来自三个基本推论:第一,特斯拉的人形机器人确定能以技术进步撬动大量应用前景;第二,国产厂商能够在特斯拉机器人供应链中获得对应份额;第三,所有需求能转化为业绩。
马斯克自称的“史诗级”进步,暂时还撑不起这些推论。
首先,特斯拉是否能做到超越波士顿动力的技术水平还要打一个问号,多年的技术积累并非马斯克背书就能超越,而且马斯克也曾有过不靠谱的背书。其次,人形机器人不是新能源汽车,不会有如此顺畅的国内供应链发展渠道。
最后,应用前景看似广泛,物流运输、看护、危险场景作业。但这些场景要么就是需要和旧的市场支配者竞争,要么就是需要探索、过渡,探索需要时间,而时间将影响业绩转化——更何况有些赛道的业绩存在天花板。
前景好≠赚钱,机会藏在中国的“代际差异”
机器人仅仅是马斯克带火的众多概念之一,前一个在二级市场火热的,是一体化压铸技术。类似的,一体化压铸也伴随着相应公司的市场炒作。那么,这个号称电动车革命的关键工艺,是不是真的存在巨大想象空间?
答案并不令人满意,A股主流第三方压铸公司,如拓普集团、广东鸿图等,营业成本占收入比例均超过90%。辛辛苦苦为电动车革命出力,最后却是为上游材料和机械供应商打工。
相比之下,人形机器人概念的利润空间没有逼仄到这种程度,但也同样不容乐观。中大力德在2021年年报中披露的减速器业务毛利率为19.32%,巨轮智能的机器人减速器业务毛利率,仅有3.16%。
亿欧智库《2022中国工业机器人市场研究报告》显示,减速器、控制器和伺服系统三大核心零部件的成本占工业机器人总体成本的60%,细分比例分别为减速器30%、伺服系统20%、控制器10%。而世界一流水平的核心零部件毛利率分别为减速器40%、伺服系统35%、控制器25%。
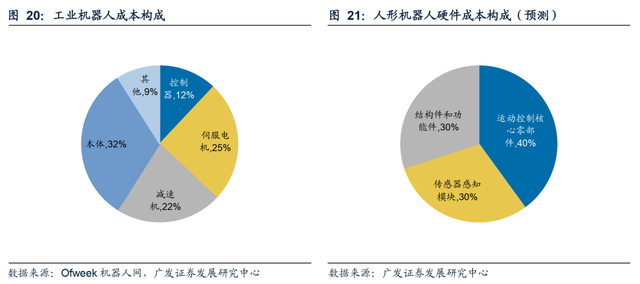
显然,国内机器人产业链的供应商们,也在面临不挣钱的尴尬境地。更何况这些核心零部件的大头依然属于国外厂商,在减速器领域,日本纳博特斯克市场占有率达到60%。
有这些因素在,现在对机器人产业链的炒作,即使是未来几年也很难有业绩确定性。
尽管如此,国产机器人的发展阶段,应该更类似于“蓄势”。
机器人概念龙头埃斯顿从数字控制系统起家,向伺服系统等领域发展。自2015年上市后,埃斯顿开启大规模收购行动,不仅买下了运动控制、3D视觉等领域的重要企业,而且逐渐覆盖压铸、焊接等机器人集成环节。2019年埃斯顿收购了拥有全球领先水平的机器人焊接龙头CLOOS。
这一系列收购给埃斯顿带来了较大的管理负担,并且部分业务的营收增效较差。然而,埃斯顿却积累了强大的自主供给能力,零部件自给率达80%,且沉淀了技术实力。很多国产机器人企业虽然没有突飞猛进,但也像埃斯顿一样在逐渐向业界一流攻关。借着人形机器人战鼓的吹响,很多人关注到产业链弯道超车的可能性,也不失为一种价值。
也是在人形机器人这个关键点上,新的可能性正在硬件之外诞生。由于人形机器人的目标是自主决策,它真正的核心技术也就落脚于AI算法,软硬件结合才是未来。在这方面,马斯克也表态,AI DAY是为了对外强调,特斯拉是领先的人工智能公司。
目前,特斯拉的AI水平依然领先于国内。但正如新能源车和自动驾驶的发展路径一样,国内企业也许会在未来恰当的时候,拿出一些惊喜。
安信传媒互联网首席分析师焦娟说,苹果在2006年到2008年就在推智能手机iPhone,但中国领先的手机厂商是在2013年之后才集体走上快车道。随之,我们也看到了硬件基础上的软件爆发。
中国机器人产业链,正处于这样一种发展的代际差异之中。即使没有特斯拉人形机器人的催化,变化也终将到来。当一种基础完善后,生态的概念就会形成和发展。国盛证券认为,软件算法上,2024年和2025年将是软件企业投入研发的关键节点。机器人是一个整体,想要获得更多价值,最终还是要向“微笑曲线”取经。
赚快钱的资金时刻都在换手离去,但有意义的市场不会是一地鸡毛。如果真有投资者愿意为星辰大海等待,这将是一场需要耐心的长期投资。
文章来源:松果财经(公众号:songguocaijing1)旨在提供活泼、深度的财经商业价值解析,做一个有态度的行业观察者!
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!
8月16日,卢松松非常荣幸的成为了一名《2025世界人形机器人运动会》的观众。这是一场超酷的机器人运动会,也是人类给机器人办的第一届奥运会,来自16个国家的280支队伍会参加500多个比赛项目。看了一天的比赛,晚上就回来写文章,编辑短视频。先说感悟:(1)这是人类首次给机器人办的第一届运动会,史无前
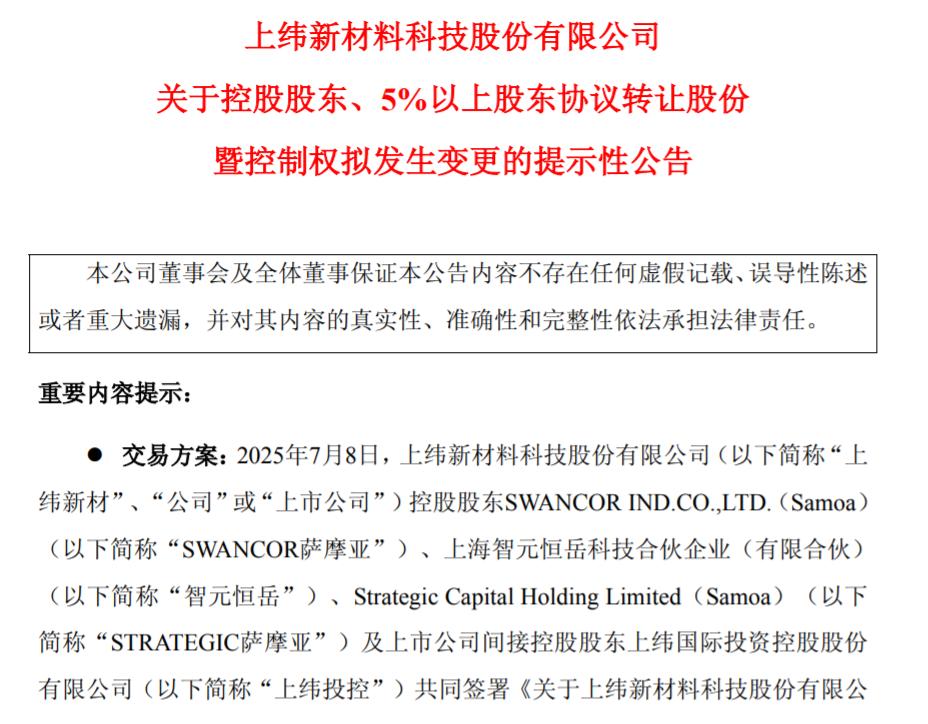
文/八真来源/节点财经具身智能赛道,谁最有可能拔得A股资本市场的头筹?答案大概率是诞生刚刚两年,由华为"天才少年"、B站百万粉丝科技UP主稚晖君(彭志辉)创立的智元机器人。近期,从事新材料研发与生产的上纬新材(688585.SH)丢出重磅炸弹,宣布智元机器人及相关主体将通过收购其至少63.62%的股
©自象限原创编辑丨程心20世纪50年代开始,世界所有的汽车公司都竞相开发操作简单,功能齐全的理想家庭用车。1950年,全球汽车总产量首次超过一千万辆。价格低廉、驾驶方便、油耗低的百姓汽车广受大众青睐。但从1888年,奔驰生产出世界上第一辆可供售的汽车至1950年,整整经历了60年,家用汽车才开始走向
近年来,协作机器人产品发展势头十分强劲,尤其在工业生产方面,由于更为灵活便捷,能够实现人机安全协作,已形成较为广泛的应用。值得一提的是,协作机器人在消费场景的应用潜力也在逐步释放,比如,1月初,库迪咖啡宣布人机协作战略,计划通过门店员工和机器人的协作,进一步优化客户体验和成本结构。据悉,该战略的实施
这可能是互联网诞生以来,因为PHP漏洞引起发到一张全球末日危机,全球70%的网站面临着被攻击的风险。事情是这样的:8月,有人接触OpenAI模型审查PHP代码的时候发现了两个严重漏洞,这两个漏洞会允许在不用登录的情况下,远程执行服务器上的代码。。靠人工很难发现,但AI很快就定位到了。本来PHP开发团
行业还在早期,窗口远未关闭。九识能否用双品牌协同跑出独立增长曲线,新石器能否用多边网络兑现规模化盈利,答案都会在未来两到三年揭晓。近4亿美元,约26.7亿元人民币。2026年10月20日,新石器宣布完成E轮近4亿美元融资,创下今年国内自动驾驶领域最大单笔融资纪录。值得注意的是,本轮投资方中出现阿里巴
AI的下一站,是物理世界。黄仁勋曾说,AI的下一个浪潮是物理AI。“AI教母”李飞飞发长文判断“空间智能是AI的下一个前沿”。站在AI最前线的人都相信,大模型不能只停留在屏幕里理解世界,得进入物理世界,动手改造世界。从街道上的车流,到车间的产线,哪里才是物理AI率先兑现商业价值的地方?工业。工厂环境
欧洲是滚筒洗衣机的发源地,也是全球市场的桥头堡。在当地,一台光能洗净的洗衣机不再是“加分项”,而仅仅是市场的“入场券”。面对家庭结构、市场环境的变化,如今在欧洲,什么洗衣机卖得好?据GfK中怡康数据显示,2026年1-8月欧洲市场,海尔洗衣机份额达15.8%,位居中企第一,销量销额均实现增长。在细分
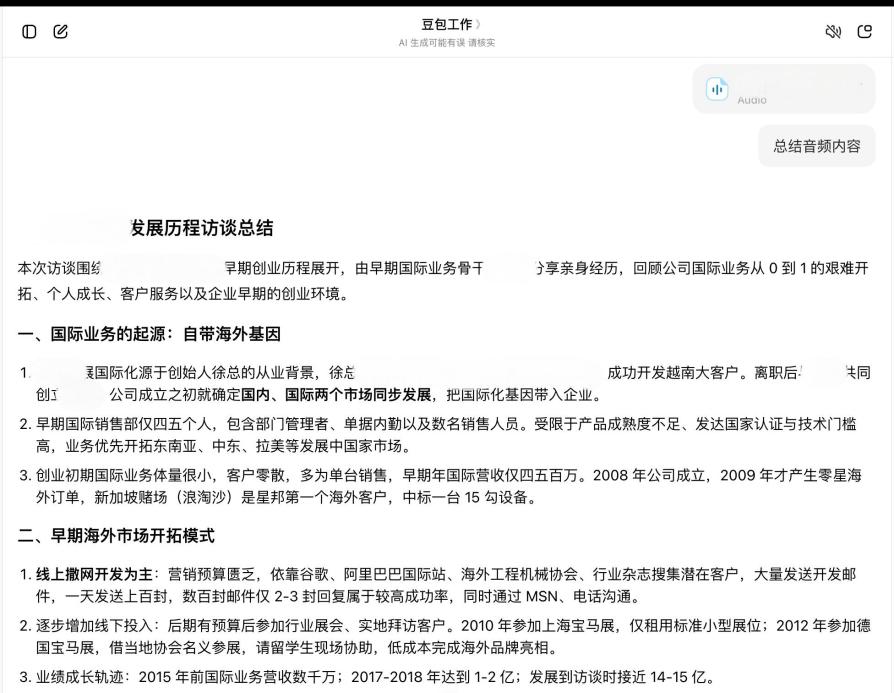
做媒体这些年,采访是我最头疼的事情。采访本身要花时间,采访完还要去整理采访素材,更别说后面还要写稿——这里要花费的时间和精力,往往是采访工作的双倍,甚至更多。虽说现在市面上的录音软件、录音设备很普遍,但是实际用下来都不尽如人意。录音素材导出导入、录音转写、内容整理、提炼重点、内容创作等每一道环节都很

具身智能商业化落地的东风来了。先是海外OpenAI宣布入局具身智能行业,然后国内,商务部等9部门对外公布《关于加快推进科技兴商的意见》。其中明确提出,要“丰富智能手机、电脑、家居、穿戴设备、机器人等智能商品供给”。言下之意,接下来“机器人”与手机、电脑并列,归类为面向消费市场的商品。市场端很快就有了
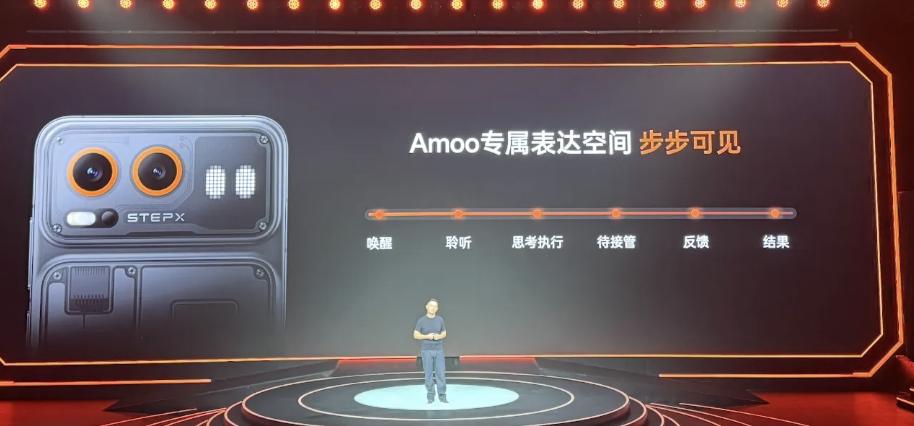
100天不长不短,阶跃星辰董事长印奇许下的百日之约,终于兑现了。简单回顾下,3个月前,阶跃一口气发布了大模型原生AI终端品牌STEPX首个智能体原生操作系统StepAOS、个人智能体阶跃Amoo、亮相了自主研发的首台智能体手机。10月13日,STEPXNeo终于拖家带口正式发布。用很多人的话来形容,
过去两年,全球AI基础设施市场形成了一条被美股财报反复强化的隐含假设:做NeoCloud、做智算新云,就要先接受“收入高增、净利润深亏”。CoreWeave2026年二季度收入25.75亿美元、同比翻倍,但GAAP净亏损仍达6.26亿美元;Nebius同期收入5.82亿美元、同比增454%,调整后E
2026年,港股AI公司明显多了起来。港交所披露,2025年12月初至2026年5月底,AI价值链企业IPO募资达到979亿港元,约占同期港股新股募资总额的55%。从大模型、算力芯片,到企业软件、医疗科技,越来越多AI公司开始进入港股视野。一个市场要获得重新定价,首先需要新的优质资产。过去市场谈港股
文/庄帅9月22日,北大国发院在《AI时代下的品牌创业创新》CBI消费公开课上,披露了最新的CBI品牌指数(中国线上消费品牌指数),为当前AI与硬科技主导的投资方向提供了一个新坐标:消费投资永不过时,只是参照系和评估指标有了一些新变化。课题组最新研究发现,在同一行业中,CBI品牌指数越高、榜单表现越