离苹果春季发布会仅剩一个礼拜,不出意外的话,AirPods 2将是全场最大的看点,尤其将加入健康数据追踪功能的消息。
按照一些果粉的观点,AirPods 可谓是苹果继iPhone 4之后最强大的创新。隔三差五在科技媒体上发声的郭明錤,声称AirPods 的销量有望从2017 年的 1600 万增长到 2021 年的1亿多,成为苹果有史以来最受欢迎的配件。
IDC也识趣的修订了耳戴式设备的定义:只需要通过按一下按钮或说出唤醒词就可以激活智能助手的无线耳机。将可穿戴设备的范围从手环、手表,扩展到了无线耳机,同时发布了一份相当亮眼的数据:2018年全球可穿戴市场销量达到1.722亿台,同比增长27.5%。
几乎在同一时间段,可穿戴设备公司Garmin公布了2018年第四季度财报后,股价一度飙涨17%,Fitbit、Fossil以及国内可穿戴概念股环旭电子、耀华等,股价也出现了不同程度的反弹。
从2013年的可穿戴元年至今,漫长的寒冬之后似乎嗅到了春天的气息。
热闹依旧的可穿戴
李开复曾在一场论坛上回忆自己的职业经历:1980年首先做自然语言处理,1982年做计算机视觉,1983年做语音识别,1985年做人机对弈,1996年做VR/AR……最后得出的结论是“非常糟糕错误的职业选择”。
随后话锋一转,李开复说出了不少创业者的共识:“那些顶尖的创业者都是生逢其时”,一句无奈而又有些许遗憾的解释。
可穿戴市场也是如此,2013年前后疯狂一时的创业者大多已经退场,对智能可穿戴野心勃勃的投资者多半打了水漂,就连早期为智能手环买单的消费者,多年后也会抱怨当年的不成熟。“先天而天弗违,后天而奉天时”的定理,几千年后照旧玩弄着一大波人。
不同于那些爆红后迅速沉寂的项目,可穿戴市场从未缺少“热闹”。
2019年的CES上,那些靠谱和不靠谱的可穿戴产品,几乎完成了从头到脚的覆盖:一些规模不大的创业公司,一口气展示了十余款智能手表;比可折叠手机还要早一些,有人展示了搭载柔性屏的智能钱包;可以追踪呼吸、心率、睡眠质量、压力的智能内衣,以及配备骨传导耳机的头部可穿戴设备;索尼、小米乃至必胜客,纷纷以跨界的方式为智能运动鞋加一把火……
和“元年”时的氛围一样,大把的创业者和设计师在可穿戴领域尝试奇思妙想,服饰、健康相关的公司把可穿戴作为寻找下一个增长点的试验田,而智能手表、智能手环等有些传统的设备,在几年前的设计上稍加修改就从一个展会奔赴另一个展会。
有所不同的是,早期可穿戴设备的故事还局限在健康管理上,人工智能、边缘计算、区块链等概念的出现,极大地丰富了故事的可塑性:产品本身多了智能化和个性化的说辞,也为打造IoT生态埋下了伏笔。
早在2018年底的时候,IDC就曾对2018年全球可穿戴设备出货量进行预计,彼时还没有把耳戴式设备计算在内,给出的数字是:2018年出货量预计将达1.253亿部,较2017年增长8.5%,同时表示智能手表将在未来五年内持续增长,智能手环则几乎停滞。
为何会出现这样的局面,还要从可穿戴设备的新使命谈起。
趋势、红利和不确定
解题的关键是苹果CEO库克在2019年初给投资者的信。
除了承认中国市场的疲软,库克还有意向投资者们安利新的增长引擎:尽管iPhone产品线表现不尽如人意,但服务、Mac、iPad、可穿戴、智能家居、配件等业务的营收整体同比增长了19%,其中Apple Watch 和AirPods推动可穿戴设备同比增长50%。
苹果遇到的问题,俨然不是个案,翻看赛诺、IDC等有关中国智能手机市场的报告,2018年的市场容量同比下滑超过10%,仅有少数几个品牌实现了同比增长。如何在手机产品线外挖掘新的增长空间,可穿戴设备怎么看都是可选项。
事实却也如此,AirPods上市后的两年多时间里,上演了一出被冷嘲热讽到口碑和销量逆袭的好戏,不少中国手机厂商趁势推出了类似的产品,在定价上几乎不输于苹果,保留了足够的利润空间,不排除在手机销量的重压下,进一步向可穿戴设备倾斜的可能。
诸如5G、eSIM等产业红利,或许可以给出另一种解释。
比如在2018年11月份,出门问问发布了支持eSIM的智能手表,公关上的说法是:“eSIM 功能是区分全智能手表和运动手表的一个分水岭,有了独立高速的互联互通能力, AI 应用生态的高速增长这扇门就打开了。”
根据麦肯锡、IHS、GSMA等第三方预测,eSIM将在2018年实现爆发式增长,预计2021年达到50亿级别的连接数,到2022年市场规模将达到54亿美金。除了市场趋势,让可穿戴创业者兴奋的地方在于,不管是eSIM这样迟到的创新,还是5G这样大的行业红利,解决了独立联网的难题,都为其提供了生态化的可能。
然而不确定性同样存在,BAT和头部的手机厂商都在打造IoT生态,都试图主导相关标准的制定,哪怕是市值百亿美金的巨头都很难打造互通互融的生态,留给创业者的难度无疑会更大。
要么独立求生,要么站队巨头,无论哪种选择都需要时间去验证。在整个市场还只是出现苗头的时候,可穿戴市场的不确定都无法测量,可能距离爆发只差临门一脚,也可能向前一步就是另一个黑洞。
留给创业者的机会
可穿戴创业者的无奈在于,2013年到2018年间诞生了无数的新产品,可撬开用户需求的武器始终不在自己手中。
可以引证的是,苹果等手机厂商消灭了3.5mm的耳机插孔,然后才是AirPods 等智能耳机的爆红,仅2018年就占据了可穿戴市场的四分之一。即使万魔、小鸟、出门问问等也推出了相似的产品抢占市场,被动跟随的局面在短时间内还无法逆转。
另一方面,在IDC发布的相关报告中,市场份额排名前五的苹果、小米、华为、Fitbit、三星,在2018年第四季度拿走了65.7%的市场份额,2017年同期还只有61.1%,与智能手机行业里市场份额往头部品牌集中的结果如出一辙。
手机厂商主宰着用户需求,手机厂商把控着销售渠道,手机厂商有着先天的品牌优势,这场竞争从一开始就注定了不公平。倘若创业者从中找不到掘金的技术,可穿戴市场仍然是巨头们的后花园,所谓的“第二春”无疑是个伪命题,而想要回答这个问题,只需要关注三个维度的现状:
1、可穿戴的使用场景。智能可穿戴的流行,一度让手机厂商们腹背受敌,既需要面对友商们的竞争,也要谨防被智能化的新物种抢走入口。然而智能手表、智能手环等并未能脱离智能手机,AirPods 的重度场景也是手机+耳机,轻度场景是手表+耳机,至少在eSIM和5G大规模商业化之前,可穿戴设备几无独立求生的可能。
2、可穿戴的用户诉求。2015年应该是可穿戴的高潮期,不少产品瞄准的用户诉求是健康管理,后来被证明是个严重的误区,一度名声大噪的Jawbone正是在临床服务转型失败后,从独角兽迎来了天花板。反观那些销量尚佳的产品,Apple Watch选择的是时尚路线,小米手环等凭借价格优势,都未将健康管理作为核心诉求。相比之下,不少创业者在蒙眼狂奔,过去如此,现在也是这样。
3、可穿戴的市场形态。如果对可穿戴产品进一步细分,智能手表、智能手环和耳机占据了90%以上的市场份额,诸如服饰、头戴式和模块化的产品多半只是活跃在各种展台上。如此这般的市场格局,也就不难理解资本的熄火,对比五年前,可穿戴市场并没有本质上的改变,哪怕是人工智能、IoT等新概念轮番登场。
至此,可穿戴市场的回暖,更像是巨头们自导自演的游戏。如果有创业者看到股市的反弹就断言春天来了,恐怕还要再感叹一句“生不逢时”。
申请创业报道,分享创业好点子。点击此处,共同探讨创业新机遇!

文|琥珀消研社作者|April叶琥珀消研社快评:雷蒙多给华为手机“代言”后,苹果库克又给华为“代言”了,苹果发布会当晚,华为竟然登顶热搜第一#苹果发布会#华为#Mate60Pro#手机#科技苹果开发布会,华为却冲上热搜第一?难道库克在发布会上竟然掏出了华为?当然不可能,虽然库克这回做了堆违背祖宗的决
8月底,OPPOWatch3系列发布并开售,得益于前作的良好口碑,这一系列的新品一推出就拥有了很高的人气。那么OPPOWatch3Pro体验好不好?今天我们来了解一下。

随着科技日新月异的发展,以及在全球应用和体验式消费的驱动下,智能可穿戴设备行业迎来了飞速发展期,成为全球增长速度最快的高科技领域,甚至大有接棒智能手机市场后来者之势。

对每一个2022年的普通考生来说,这次高考都不太容易。教育双减又取消了课外补习班,高二高三近乎一半时间都是上网课。又是疫情、又是“双减”、又是新教材。他们生于非典前后,高考于新冠疫情期间,虽是少年,却比上一代人品尝了更多生活的滋味。

A5创业网(公众号:iadmin5)9月15日报道:9月15日凌晨,苹果举行秋季新品发布会,发布会上,苹果发布了备受瞩目的iPhone13系列。iPhone13刘海确实小了,摄像头升级、续航增加。

前言:远程办公里最影响连续工作的,往往不是连上之后画质好不好,而是网络一换、电脑一重启,画面多久能回来、要不要手动点重连。断线重连的体验直接关系到我们远程办公的效率和沉浸感。因此,我们通过评测记录Mac主控连接Windows被控时,三款软件在四项恢复任务中的实测数据与界面反馈差异。本次换网与重启恢复
2026年还剩不到两个月,短剧已经火到不讲道理了。《持械入宋》10季1000集,全网播放量干到66亿,一个“草台班子”用AI做出来的片子,被六神磊磊调侃“看个短剧跟要考研一样”。另一部短剧《十八岁太奶奶4》预约破千万,上线直接登顶红果三榜,全网话题量破10亿。红果短剧的用户量也超过了豆包,看短剧的人
“我是被宣判的人,我能去哪儿啊,我画地为牢,厉娜!”这是最近一部综艺里爆火出圈的台词,感觉挺适合拿来点评国内外AI科技圈正在发生的两件大事:一个是英伟达黄仁勋那档子事儿;一个是刚刚由阿里宣布,拟分拆全资芯片子公司平头哥在香港联交所主板独立上市的消息。按公告所言,早在两个月前的9月11日,平头哥就已经
GCSA安全团队在针对某头部机器人厂商产品的安全研究中,发现并验证了一项严重安全漏洞。随着人工智能与具身智能技术加速发展,机器人正从传统自动化设备演进为具备感知、决策与自主行动能力的智能终端。与此同时,网络安全风险也正从软件与数据层面延伸至真实物理环境。机器人系统的安全性,不仅关系到数据与设备本身,
让Agent以团队成员身份扎根在真实群聊、文档场景里,当一个个信息孤岛被连通,企业才有可能跨过“个人提效”到“组织提效”的鸿沟。日常办公,项目协作常常散落于多个群聊、文档与纪要,信息断层往往直接变成项目灾难。过去两年,办公AI在个人提效上已经跑通,写邮件、做PPT、整理纪要都能交给AI完成。但行业里
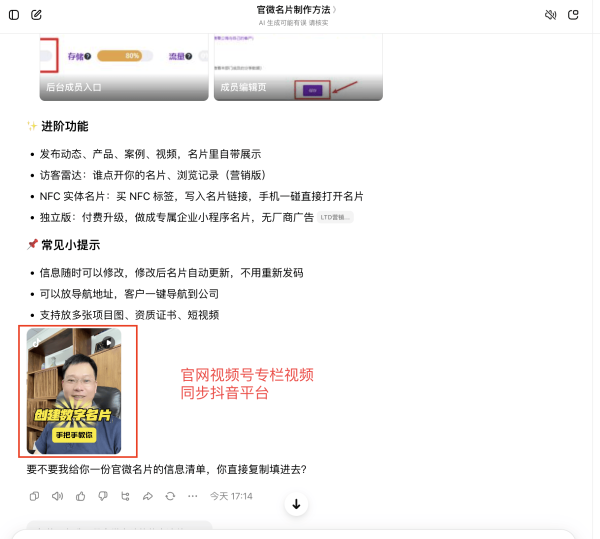
一、您看到的视频卡片是什么当您在豆包上问“怎么安装、怎么选型、怎么排查故障”这类问题时,答案里会出现一张可以直接点击播放的视频卡片;而问价格、概念类问题时,通常只有文字。它不是广告,而是AI判断“这个问题看视频更清楚”后,为您自动选取的内容。以豆包为例,视频主要来自抖音、西瓜视频、今日头条等字节生态
“你要来几个‘智元’的?”“我要三个‘智元’的,但不要XX机器人,只要智元的啊。”“没问题!”这段对话看起来是不是有点莫名其妙?但它在未来却有可能成为人们采买机器人时的惯用开场白。为啥?一切都源于智元联合创始人、总裁兼CTO彭志辉在2026智元创新日上提出的一个新概念:Worken(有效智能工时)—
一个原本只属于工程师的名词,上了中国最具大众性的电商货架,中国最具大众性的直播间,被普通人加进购物车,本身就是加速走向大众消费的信号。智谱周卡5折、MiniMax月卡全场5折、Qoder专业版3折、千问办公月卡3.3折……11月11日,双11大促——中国最大的购物盛会和消费晴雨表正式迎来18岁“成年
今天央视财经报道了一组能标记行业节奏的数字:物理AI头部客户的训练数据需求,从去年十万小时级跳到了今年百万小时级,增幅接近10倍。这里的"小时"不是图文数据,而是机器人在真实环境里跑动、抓取、碰撞、避障的连续记录。数据从哪来?仿真合成加上人类视频,两条路同时在补。宇树科技创始人王兴兴在进博会期间给出
11月9日,Anthropic正式发布ClaudeFable5.2和ClaudeMythos5.2两款新模型。Fable面向普通用户,内置网络安全与生物安全防护;Mythos则只向通过审核的专业机构开放,处理高风险场景。两款基于同一底层架构,区别在于安全边界和应用准入。官方还展示了一组由千个智能体协